
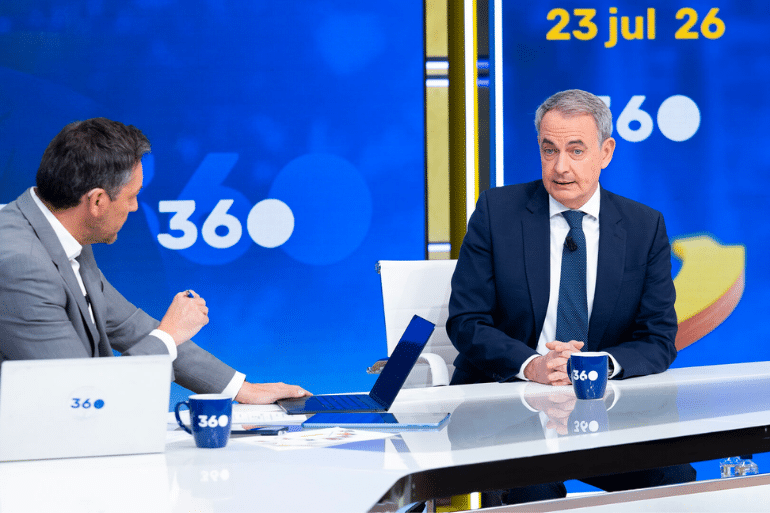
Aunque la supuesta donación de 2007 hubiera prescrito, los ejercicios posteriores del Impuesto sobre el Patrimonio podrían seguir siendo revisables.
La explicación ofrecida por José Luis Rodríguez Zapatero sobre las joyas halladas en su despacho puede cerrar, si se acredita documentalmente, una parte de la controversia fiscal, pero no necesariamente toda.

El expresidente sostiene que las piezas fueron un regalo del entonces rey de Arabia Saudí, Abdalá bin Abdulaziz, en 2007. El valor atribuido al conjunto ronda los 1,3 millones de euros. Según un análisis de TaxDown citado por Libre Mercado, que la eventual donación de 2007 haya prescrito no impediría analizar si esas joyas debieron formar parte de las declaraciones del Impuesto sobre el Patrimonio de ejercicios posteriores.
La diferencia es fundamental: una cosa es la tributación correspondiente al momento en que se recibió un bien y otra las obligaciones fiscales que pueden generarse mientras ese bien continúa formando parte del patrimonio del contribuyente.
La clave está en separar 2007 de los años posteriores
El debate fiscal sobre las joyas tiene, al menos, dos momentos diferentes.
El primero corresponde a la supuesta entrega realizada en 2007. Si finalmente se demuestra que las piezas fueron efectivamente una donación de aquel año, la tributación asociada a aquella operación podría encontrarse prescrita por el paso del tiempo.
El segundo afecta a los ejercicios posteriores.
La Ley 19/1991 del Impuesto sobre el Patrimonio establece que este tributo grava el patrimonio neto de las personas físicas y que el hecho imponible es la titularidad del patrimonio en la fecha de devengo. Además, su artículo 18 establece expresamente que las joyas deben computarse por su valor de mercado en esa fecha.
Por tanto, acreditar que unas joyas fueron adquiridas hace años no significa automáticamente que desaparezca cualquier obligación tributaria relacionada con ellas en ejercicios posteriores.
¿Qué podría reclamar Hacienda?
Según el análisis de TaxDown recogido por Libre Mercado, si las joyas fueron recibidas en 2007 y desde entonces permanecieron en el patrimonio de Zapatero, deberían haberse tenido en cuenta en las declaraciones del Impuesto sobre el Patrimonio correspondientes a los ejercicios en los que existiera obligación de declarar.
La cuestión concreta dependería, entre otros factores, de la situación patrimonial del contribuyente, la normativa autonómica aplicable, los mínimos exentos y las circunstancias de cada ejercicio.
El análisis citado señala que los cuatro últimos ejercicios no prescritos, de 2022 a 2025, podrían ser objeto de regularización, siempre que concurriesen los requisitos necesarios para la exigencia del impuesto.
La razón está en el régimen general de prescripción tributaria.
La Ley General Tributaria establece con carácter general un plazo de cuatro años para que la Administración determine una deuda tributaria mediante la correspondiente liquidación.
Eso significa que la antigüedad de la supuesta donación y la prescripción de las obligaciones de los ejercicios posteriores son cuestiones distintas.
Las joyas están expresamente contempladas en el Impuesto sobre el Patrimonio
Existe además un elemento que no depende de interpretaciones periodísticas.
La legislación del Impuesto sobre el Patrimonio menciona específicamente las joyas entre los bienes que deben computarse y establece que deben valorarse por su valor de mercado en la fecha de devengo.
La norma también define el patrimonio neto como el conjunto de bienes y derechos de contenido económico del contribuyente, descontando las cargas y deudas que legalmente correspondan.
Por eso, el debate no consiste simplemente en determinar cuánto valían las joyas en 2007.
También resulta relevante determinar si continuaban perteneciendo al contribuyente en los ejercicios posteriores, cuál era su valoración y si el conjunto del patrimonio superaba los umbrales establecidos para que existiera obligación tributaria o de declaración.
El origen de las joyas sigue siendo determinante
La tesis de Zapatero atribuye las piezas a un regalo recibido del rey saudí en 2007.
Pero, desde el punto de vista probatorio, la cuestión no queda resuelta únicamente por formular esa explicación.
El análisis de TaxDown citado por Libre Mercado señala que habría que acreditar elementos como quién realizó la entrega, cuándo tuvo lugar, cómo entraron las piezas en España y por qué no aparecen en declaraciones tributarias anteriores.
La procedencia resulta especialmente importante porque modifica los escenarios fiscales posibles.
Si se demuestra documentalmente que las joyas fueron una donación efectuada en 2007, el tratamiento fiscal de aquella adquisición sería diferente del que podría plantearse si no pudiera justificarse su origen.
El escenario cambia si no se acredita la donación
La situación sería distinta si no pudiera probarse que las joyas fueron efectivamente recibidas como regalo en 2007.
Según el análisis fiscal citado por Libre Mercado, si las piezas aparecieran en el patrimonio sin una procedencia acreditada, podrían surgir otras vías de regularización.
TaxDown estima, en ese supuesto hipotético, una posible cuota fiscal de entre 400 000 y 470 000 euros, además de las consecuencias que pudieran derivarse de un eventual delito fiscal.
Es importante subrayar que esa cantidad no constituye una deuda determinada por Hacienda ni una condena judicial. Se trata de una estimación dentro de un escenario hipotético planteado por la organización citada.
Donación, Patrimonio y delito fiscal no son lo mismo
La controversia se ha complicado porque en el debate público se mezclan tres conceptos diferentes.
1. La posible donación
Si las joyas fueron un regalo recibido en 2007, habría que determinar qué obligaciones fiscales correspondían entonces y si actualmente pueden ser exigidas.
2. El Impuesto sobre el Patrimonio
Aunque la adquisición inicial fuera antigua, la permanencia de las joyas dentro del patrimonio puede tener consecuencias fiscales en ejercicios posteriores cuando concurran los requisitos legales.
La ley establece que el impuesto grava la titularidad del patrimonio neto y que las joyas deben valorarse conforme a su valor de mercado.
3. La eventual responsabilidad penal
La existencia de una investigación por un posible delito fiscal no equivale a una condena. La responsabilidad penal requiere acreditar los elementos del delito y debe determinarse dentro del correspondiente procedimiento judicial.
Esta distinción resulta especialmente relevante en un asunto que afecta a un expresidente del Gobierno.
La prescripción no significa que una adquisición antigua deje de tener efectos fiscales
Este es probablemente el punto más importante de la controversia.
Prescribir una obligación tributaria no equivale a borrar el bien del patrimonio del contribuyente.
Si una persona recibe un determinado activo hace muchos años y ese activo continúa siendo suyo, la eventual prescripción de la tributación correspondiente a la adquisición no impide necesariamente que ese bien tenga que computarse en posteriores ejercicios fiscales cuando la legislación así lo establezca.
La propia estructura del Impuesto sobre el Patrimonio responde a esa lógica: el hecho imponible está vinculado a la titularidad del patrimonio en cada fecha de devengo, no exclusivamente al momento en que se adquirió cada activo.
El valor de 1,3 millones de euros es otro elemento relevante
Las joyas encontradas en el despacho de Zapatero han sido valoradas en torno a 1,3 millones de euros, aunque la tasación y su valoración exacta también han generado controversia.
Esa cifra es relevante fiscalmente porque el Impuesto sobre el Patrimonio utiliza el valor de mercado de determinados bienes, entre ellos las joyas.
Pero el valor de las piezas por sí solo tampoco permite calcular cuánto debería haber pagado un contribuyente.
Para hacerlo habría que conocer, entre otros elementos:
- El patrimonio neto total del contribuyente en cada ejercicio.
- Las deudas y cargas deducibles.
- La comunidad autónoma aplicable.
- Los mínimos exentos y las tarifas correspondientes a cada ejercicio.
- El valor fiscalmente computable de las joyas.
- Si existía obligación efectiva de presentar declaración.
- Las posibles exenciones aplicables.
Por eso, las estimaciones económicas publicadas deben interpretarse como cálculos condicionados a determinados supuestos, no como una liquidación definitiva.
La explicación de 2007 no resuelve por sí sola toda la cuestión
La defensa basada en la antigüedad de las joyas tiene una consecuencia potencial: si se demuestra que fueron entregadas en 2007, determinadas obligaciones fiscales correspondientes a aquella adquisición podrían haber quedado prescritas.
Pero ese argumento no responde automáticamente a otra pregunta:
¿Qué ocurrió fiscalmente con esas joyas durante los años en los que continuaron formando parte del patrimonio?
Ahí aparece el segundo frente.
El análisis de TaxDown sostiene que los ejercicios de 2022, 2023, 2024 y 2025 podrían ser relevantes desde la perspectiva del Impuesto sobre el Patrimonio, siempre que concurriesen los requisitos para su exigibilidad.
La normativa general de prescripción explica el marco temporal: la Administración dispone, con carácter general, de cuatro años para determinar una deuda tributaria.
Un asunto que todavía depende de pruebas
La controversia no está cerrada.
La versión ofrecida por Zapatero sobre el origen de las joyas debe ser contrastada documentalmente dentro del procedimiento judicial.
El propio análisis publicado por Libre Mercado señala que demostrar la procedencia de las piezas resulta determinante para establecer cuál de los distintos escenarios fiscales puede ser aplicable.
Por tanto, existen tres niveles que conviene no confundir:
Lo que afirma Zapatero, lo que puede probarse documentalmente y lo que finalmente determinen Hacienda y los tribunales.
La diferencia entre esos tres planos será decisiva para conocer las consecuencias reales del caso.
Qué está acreditado y qué permanece abierto
A día de hoy, el caso puede resumirse en varios puntos:
- Las joyas fueron halladas en el despacho de Zapatero durante un registro judicial.
- Su valor se sitúa alrededor de 1,3 millones de euros, según las tasaciones citadas en las informaciones sobre el caso.
- Zapatero sostiene que fueron un regalo del rey saudí en 2007.
- La antigüedad de esa supuesta donación puede ser relevante para determinar si las obligaciones fiscales correspondientes a aquella adquisición han prescrito.
- El Impuesto sobre el Patrimonio funciona por ejercicios y la ley incluye expresamente las joyas entre los bienes que deben computarse por su valor de mercado.
- El análisis de TaxDown considera que 2022-2025 podrían seguir siendo ejercicios fiscalmente relevantes bajo determinados supuestos.
- No existe todavía una liquidación tributaria definitiva que permita afirmar que Zapatero debe una cantidad concreta a Hacienda.
- Tampoco puede presentarse como acreditada una responsabilidad penal mientras no exista una resolución judicial que la determine.
La pregunta que queda sobre la mesa
La discusión sobre las joyas de Zapatero ha dejado de limitarse a su origen.
Ahora también se centra en cómo fueron tratadas fiscalmente durante los años en los que, según la versión del expresidente, permanecieron en su patrimonio.
La eventual prescripción de la adquisición de 2007 puede ser una cuestión jurídicamente relevante, pero no resuelve automáticamente las obligaciones tributarias que pudieran corresponder a ejercicios posteriores.
La respuesta definitiva dependerá de las pruebas sobre el origen de las piezas, de la situación patrimonial de Zapatero en cada ejercicio, de la normativa aplicable y de las decisiones que adopten las autoridades tributarias y judiciales.
En un asunto de estas características, la cuestión esencial no es únicamente cuándo llegaron las joyas, sino también qué ocurrió fiscalmente con ellas después.