
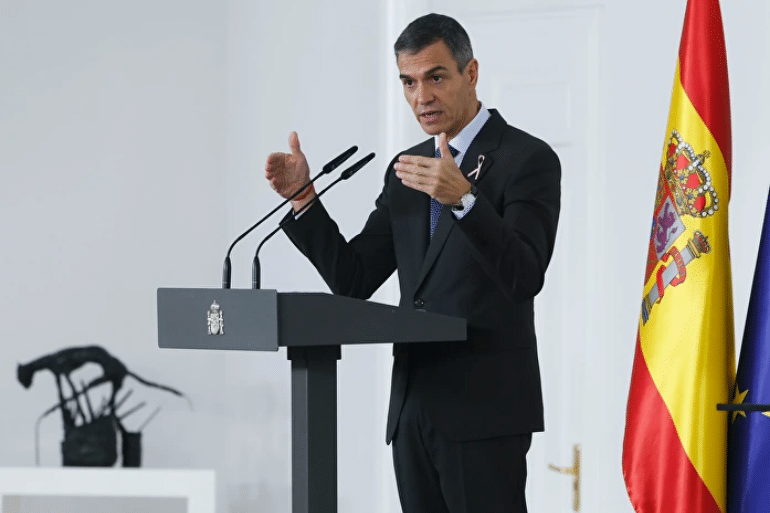
España sigue con las cuentas de 2023 mientras el gasto del Estado y la Seguridad Social supera en 78.000 millones la referencia prorrogada, según un análisis de Funcas.
España lleva casi cuatro años con los mismos Presupuestos, pero el gasto no deja de crecer
La ausencia de nuevos Presupuestos Generales del Estado no ha impedido que el gasto público siga aumentando. El Gobierno de Pedro Sánchez afronta el final de la legislatura sin haber aprobado unas nuevas cuentas estatales, mientras las sucesivas modificaciones presupuestarias han permitido elevar los recursos disponibles para distintas partidas.
La dimensión del fenómeno aparece recogida en un análisis publicado por Funcas en septiembre de 2026: el gasto ejecutado por el Estado y la Seguridad Social se sitúa por encima de las previsiones iniciales de los Presupuestos prorrogados en una cuantía que alcanza los 78.000 millones de euros.
El dato merece atención por una razón fundamental: España ha mantenido durante varios ejercicios unas cuentas concebidas para 2023, aunque las necesidades económicas, los ingresos públicos y las prioridades políticas han cambiado considerablemente desde entonces.
La cuestión no consiste únicamente en cuánto gasta la Administración. También importa cómo se autoriza ese gasto, qué controles parlamentarios se aplican y hasta qué punto las cuentas públicas reflejan las prioridades reales del Ejecutivo.
El análisis de Funcas, elaborado por Raymond Torres, señala que el Estado ha incrementado su gasto un 14 % respecto a la referencia presupuestaria prorrogada y que la Seguridad Social lo ha elevado un 20 %. El resultado conjunto es una desviación de 78.000 millones de euros.
Estas cifras no significan que todo ese importe corresponda a gasto ilegal ni que se trate necesariamente de una factura adicional concentrada en un único ejercicio. Se refieren a la diferencia acumulada entre el gasto ejecutado y las previsiones de referencia durante el periodo analizado. Sin embargo, sí ponen de manifiesto la distancia entre el presupuesto formalmente vigente y la actividad financiera efectiva de las administraciones afectadas.
Fuente principal: Funcas, «La política fiscal española en tiempos de prórroga presupuestaria», Cuadernos de Información Económica, número 314, septiembre-octubre de 2026.
Los Presupuestos de 2023 siguen marcando las cuentas del Estado
Los Presupuestos Generales del Estado aprobados para 2023 continúan siendo la última referencia presupuestaria estatal respaldada por las Cortes Generales. Las cuentas se han prorrogado automáticamente en los ejercicios posteriores.
La legislatura ha terminado sin que se hayan aprobado nuevos Presupuestos, una circunstancia excepcional en la historia democrática española, según informó Europa Press el 5 de octubre de 2026.
La prórroga permite que los servicios públicos continúen funcionando y que el Estado atienda sus obligaciones. Por tanto, no aprobar nuevos Presupuestos no equivale a paralizar la Administración.
El problema aparece cuando una situación concebida para garantizar la continuidad administrativa se prolonga durante años y las prioridades de gasto se modifican mediante sucesivas decisiones parciales.
Un presupuesto anual permite al Gobierno presentar un plan de ingresos y gastos, justificar sus prioridades y someterlo al debate y la aprobación parlamentarios. Cuando no se aprueban nuevas cuentas, ese proceso pierde capacidad para reflejar los cambios económicos y políticos de cada ejercicio.
El Ejecutivo sigue disponiendo de instrumentos legales para adaptar el gasto, pero la reiteración de esas modificaciones puede dificultar que ciudadanos y representantes públicos obtengan una visión unitaria de las decisiones presupuestarias.
En la práctica, España afronta una paradoja: las cuentas oficiales permanecen ancladas en 2023, mientras la realidad financiera del sector público continúa evolucionando.
Las modificaciones de crédito permiten ampliar el gasto
¿Cómo puede aumentar el gasto si no se aprueban nuevos Presupuestos?
La respuesta está en los mecanismos contemplados por la legislación presupuestaria. No se trata de una única fórmula ni de un procedimiento necesariamente irregular. Son instrumentos previstos para responder a necesidades que no siempre pueden anticiparse al elaborar las cuentas iniciales.
El análisis de Funcas identifica varias vías relevantes.
1. Ampliaciones de crédito
Las ampliaciones permiten incrementar determinadas dotaciones cuando la normativa establece que pueden hacerlo. Entre las partidas afectadas se encuentran obligaciones como las pensiones, las prestaciones de la Seguridad Social y determinados gastos financieros.
Su finalidad es garantizar que la Administración pueda atender compromisos que no pueden dejar de pagarse por haberse agotado una previsión presupuestaria inicial.
2. Créditos extraordinarios y suplementos de crédito
Estos mecanismos permiten habilitar recursos adicionales cuando aparece una necesidad de gasto que no puede atenderse con el crédito disponible.
El artículo 55 de la Ley 47/2003, de 26 de noviembre, General Presupuestaria, regula los créditos extraordinarios y suplementos de crédito del Estado, incluidos los procedimientos aplicables a su autorización y financiación.
Según el supuesto, pueden requerir la intervención del Consejo de Ministros y la tramitación de una norma con rango de ley.
3. Generaciones de crédito
Permiten incorporar al presupuesto recursos procedentes de determinados ingresos que no estaban previstos inicialmente. Entre los ejemplos citados por Funcas figuran los fondos europeos.
Estas incorporaciones pueden habilitar nuevos gastos sin que el procedimiento sea idéntico al de una nueva ley de Presupuestos.
4. Transferencias entre partidas
Las transferencias de crédito permiten reasignar recursos entre distintas partidas presupuestarias. En determinadas circunstancias, estas operaciones facilitan cambios en la distribución del dinero sin modificar el gasto total.
Su utilización cobra especial relevancia cuando las cuentas prorrogadas no reflejan adecuadamente las necesidades del ejercicio en curso.
La distinción esencial es que disponer de mecanismos legales para modificar el presupuesto no elimina la necesidad de explicar, documentar y controlar su utilización. El debate público debe centrarse en el volumen de las modificaciones, sus destinos, su justificación y los controles aplicados.
Los 78.000 millones: qué mide realmente la cifra
La cifra de 78.000 millones de euros es el dato central del debate, pero debe interpretarse correctamente.
Según Funcas, el gasto ejecutado por el Estado y la Seguridad Social supera las referencias de los presupuestos prorrogados en un 14 % y un 20 %, respectivamente. La diferencia conjunta asciende a 78.000 millones.
Esto significa que existe una brecha significativa entre las dotaciones de referencia y el gasto efectivo de esas administraciones.
No significa, por sí solo, que se hayan gastado 78.000 millones sin autorización legal, que toda la cantidad corresponda a deuda nueva o que se haya producido una única ampliación presupuestaria por ese importe.
Para evaluar adecuadamente el alcance de la desviación conviene distinguir tres conceptos:
- Presupuesto inicial o prorrogado: la referencia de ingresos y gastos que permanece vigente.
- Gasto ejecutado: los recursos que la Administración ha reconocido o aplicado efectivamente conforme a los criterios contables correspondientes.
- Modificaciones presupuestarias: los cambios autorizados que ajustan las dotaciones iniciales a las necesidades del ejercicio.
La comparación entre estos conceptos permite identificar la magnitud del cambio presupuestario. También ayuda a determinar si las modificaciones responden a obligaciones inevitables, a nuevas prioridades políticas o a circunstancias extraordinarias.
El dato de Funcas, por tanto, no acredita por sí mismo una infracción, pero sí plantea una cuestión de transparencia: ¿hasta qué punto las cuentas prorrogadas siguen siendo una representación útil de las decisiones económicas que está tomando el Gobierno?
El Estado ha autorizado modificaciones por 47.700 millones en operaciones financieras
El análisis de Funcas ofrece otro dato relevante: durante el último trienio, el Estado autorizó modificaciones de crédito por un total de 47.700 millones de euros para operaciones financieras.
Estas operaciones incluyen aportaciones de capital a empresas públicas y privadas, concesión de préstamos y compras de activos.
Es importante no confundir esta cantidad con los 78.000 millones de desviación citados anteriormente. Se trata de magnitudes distintas, con conceptos contables diferentes, que no deben sumarse automáticamente.
Las operaciones financieras pueden generar necesidades de financiación y endeudamiento aunque no se contabilicen del mismo modo que el gasto no financiero utilizado para calcular el déficit público.
Funcas advierte de que el año anterior la necesidad total de financiación de las administraciones alcanzó el 4 % del PIB, frente a un déficit del 2,4 %.
La diferencia ilustra por qué el déficit público, por sí solo, no siempre ofrece una imagen completa de las necesidades de financiación del sector público.
Para comprender el coste de las decisiones presupuestarias también resulta necesario examinar los préstamos, las aportaciones patrimoniales y otras operaciones financieras, así como sus condiciones y posibilidades de recuperación.
Más ingresos públicos no han impedido el aumento del gasto
La situación presupuestaria no puede explicarse únicamente por la falta de nuevas cuentas. También debe tenerse en cuenta la evolución de los ingresos.
Funcas señala que, durante el periodo analizado, la recaudación tributaria creció cerca de un 24 %, descontando los fondos europeos Next Generation en la comparación utilizada por el estudio.
En 2025, los ingresos del Estado se situaron un 21 % por encima de la referencia de recursos de los Presupuestos prorrogados.
El análisis atribuye este comportamiento, entre otros factores, a la evolución económica, al crecimiento de la recaudación y a la ausencia de ajustes de los tramos impositivos frente a la inflación.
Cuando los precios aumentan y los tramos fiscales no se actualizan en la misma medida, determinados contribuyentes pueden soportar una carga tributaria efectiva mayor. El impacto concreto depende de la evolución de los ingresos, las deducciones y las circunstancias de cada contribuyente.
Por ello, la discusión fiscal no se limita al gasto. También incluye el nivel de ingresos que recauda el Estado, la distribución de la carga tributaria y el uso que se hace de los recursos.
El informe de Funcas concluye que la política fiscal española ha mantenido un carácter expansivo pese a la prórroga presupuestaria, porque las ampliaciones del gasto han compensado el incremento de la recaudación.
En términos prácticos, la falta de nuevos Presupuestos no ha supuesto una contención efectiva del gasto público.
El Banco de España confirma el dinamismo del gasto público en 2026
Los datos más recientes del Banco de España aportan contexto adicional sobre la evolución de las cuentas públicas.
En sus Proyecciones macroeconómicas e informe trimestral de la economía española. Tercer trimestre de 2026, el organismo señala que, en el acumulado hasta julio, los ingresos públicos crecieron un 8,9 % interanual y el gasto público aumentó un 9,2 %.
El incremento del gasto incluyó varias partidas:
- Consumo público: aumento del 6,6 %.
- Prestaciones sociales: aumento del 6,7 %.
- Intereses pagados: aumento del 11,7 %.
- Transferencias corrientes: aumento del 22,1 %, principalmente por pagos a la Unión Europea.
- Gasto de capital: aumento del 29,8 %, vinculado al programa Next Generation.
El Banco de España también indica que el PIB nominal creció un 5,8 % interanual en el primer semestre de 2026.
Estas cifras muestran que tanto los ingresos como los gastos públicos han aumentado por encima del crecimiento del PIB nominal en los periodos comparados. No obstante, las tasas corresponden a agregados y periodos estadísticos concretos, por lo que no deben interpretarse como una medida directa de la desviación presupuestaria de 78.000 millones.
La evolución de los ingresos, el gasto y el producto interior bruto ofrece una perspectiva complementaria: permite valorar el peso de las administraciones públicas en la economía y la capacidad del Estado para financiar sus compromisos.
El déficit se reduce en una medición, pero las necesidades financieras siguen siendo relevantes
El Ministerio de Hacienda publicó el 30 de septiembre de 2026 datos que muestran una reducción del déficit de las administraciones públicas, excluidas las entidades locales, hasta el 1,84 % del PIB en julio, frente al 1,91 % registrado un año antes.
Sin embargo, el mismo comunicado situó el déficit del Estado a finales de agosto en el 2,35 % del PIB, con una necesidad de financiación de 41.978 millones de euros, frente a 35.315 millones en el mismo periodo de 2025.
No existe contradicción automática entre ambas cifras: corresponden a perímetros administrativos y periodos de referencia distintos.
El dato estatal refleja que el déficit del Estado había aumentado en términos interanuales hasta agosto, mientras que la medición del conjunto de administraciones sin entidades locales mostraba una reducción en julio.
Por ello, una evaluación rigurosa de las cuentas públicas requiere observar el conjunto de indicadores, no seleccionar únicamente el dato más favorable o más desfavorable.
La evolución del déficit es importante, pero no sustituye al análisis de las modificaciones presupuestarias ni resuelve por sí misma el debate sobre la falta de nuevos Presupuestos.
Vivienda, educación e innovación: el problema de las prioridades
El debate sobre el gasto público no termina con el volumen total de recursos. También importa cómo se distribuyen.
Funcas advierte de que la prolongación de los Presupuestos de 2023 ha reducido la coherencia de la política fiscal y ha dificultado la adaptación de las cuentas a las necesidades actuales.
El estudio destaca especialmente la situación de la vivienda, la educación y la ciencia.
En materia de vivienda, el análisis señala que los pagos realizados alcanzaron el 34 % de los fondos disponibles en 2024 y el 28 % en 2025. Estas cifras se refieren a la ejecución de los fondos disponibles en la partida examinada por el informe, no al conjunto de todas las políticas públicas relacionadas con la vivienda.
El dato apunta a una distancia entre los recursos disponibles y los pagos efectivamente realizados. En un contexto de dificultades de acceso a la vivienda, esa diferencia merece un seguimiento específico.
La educación y la innovación también aparecen entre las áreas que, según el estudio, han recibido un trato menos favorable en determinadas comparaciones presupuestarias. Hay que tener en cuenta que las comunidades autónomas gestionan buena parte del gasto educativo, por lo que las cuentas estatales no reflejan toda la financiación del sector.
La consecuencia es relevante: un aumento del gasto total no garantiza que los recursos lleguen con eficacia a las prioridades sociales.
La ejecución presupuestaria, la distribución de las partidas y los resultados de las políticas públicas deben examinarse conjuntamente para valorar si el dinero está produciendo los efectos previstos.
¿Qué controles existen sobre el gasto del Gobierno?
La Constitución y la legislación presupuestaria establecen el marco que permite al Estado seguir funcionando cuando no se aprueban nuevas cuentas.
El artículo 134.4 de la Constitución Española dispone la prórroga automática de los Presupuestos anteriores hasta la aprobación de los nuevos. Este mecanismo evita que la falta de acuerdo parlamentario paralice los servicios públicos y las obligaciones esenciales.
A su vez, la Ley General Presupuestaria establece procedimientos para modificar créditos, atender gastos extraordinarios y financiar determinadas necesidades.
Por tanto, la prórroga presupuestaria es legal y las modificaciones de crédito también pueden serlo. La discusión se encuentra en cómo se utilizan esos instrumentos, qué decisiones requieren intervención parlamentaria y qué información se ofrece para fiscalizar su impacto.
Para reforzar la transparencia, sería útil que las administraciones publicaran de forma clara y periódica:
- La diferencia entre las previsiones iniciales y el gasto ejecutado.
- El importe de cada modificación presupuestaria y su fundamento jurídico.
- Los beneficiarios y destinos de las principales operaciones financieras.
- El grado de ejecución de las inversiones y los programas sociales.
- El impacto de las modificaciones sobre el déficit, la deuda y las necesidades de financiación.
Estos datos permitirían distinguir las modificaciones imprescindibles para atender obligaciones legales de aquellas que reflejan nuevas prioridades de política económica.
También facilitarían la comparación entre ejercicios y la evaluación del uso de los recursos públicos por parte del Parlamento, los organismos fiscalizadores y los ciudadanos.
Un problema de responsabilidad presupuestaria
La prolongación de los Presupuestos de 2023 plantea un desafío institucional que va más allá de la disputa entre el Gobierno y la oposición.
Unas cuentas públicas actualizadas permiten debatir las prioridades de cada ejercicio y obligan al Ejecutivo a explicar de forma conjunta cómo pretende recaudar y gastar el dinero de los contribuyentes.
Las modificaciones presupuestarias son necesarias en determinadas circunstancias. Sin embargo, cuando se convierten en una herramienta recurrente, resulta más difícil evaluar el plan económico global del Gobierno y determinar qué prioridades han cambiado respecto a las cuentas aprobadas originalmente.
El análisis de Funcas no demuestra que todas las decisiones adoptadas durante la prórroga sean irregulares. Sí documenta una desviación considerable y advierte de una pérdida de coherencia en la política fiscal.
La responsabilidad presupuestaria exige, por tanto, algo más que mantener operativos los servicios públicos: requiere explicar las decisiones de gasto, facilitar su fiscalización y ofrecer una visión completa de las obligaciones financieras del Estado.
La cuestión de fondo es si el sistema actual permite mantener un control parlamentario suficientemente transparente cuando las cuentas permanecen prorrogadas durante varios años.
Los 78.000 millones de euros constituyen una señal de la distancia entre el presupuesto de referencia y el gasto efectivo. Determinar sus causas, su distribución y sus consecuencias es imprescindible para valorar la gestión financiera del Gobierno de Pedro Sánchez y la calidad del control democrático de las cuentas públicas.
 OnlyBeauty
 OnlyBeauty
 OnlyBeauty