
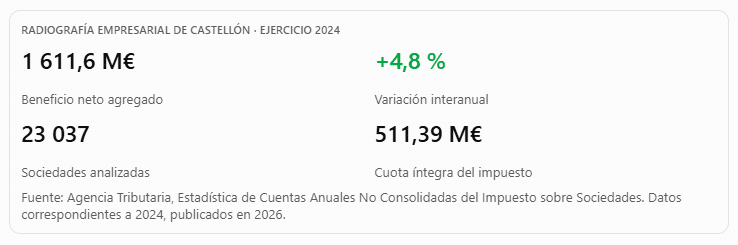
Las 23 037 sociedades de la provincia elevan sus ganancias conjuntas hasta los 1 611,6 millones de euros, pese a la presión energética y la incertidumbre internacional. La industria lidera la recuperación, mientras los servicios empresariales sufren un desplome del 63,9 %.
Las empresas de Castellón vuelven a demostrar su capacidad para generar riqueza en un escenario económico marcado por la incertidumbre. El tejido empresarial de la provincia cerró 2024 con un beneficio conjunto de 1 611,6 millones de euros, un 4,8 % más que en 2023, según los últimos datos publicados por la Agencia Tributaria.
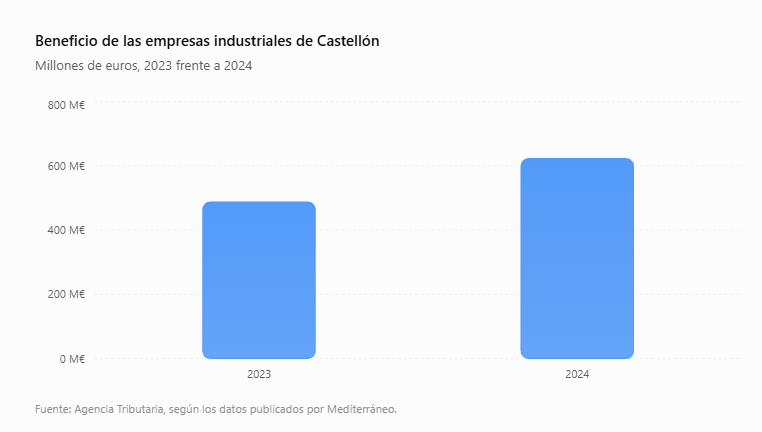
El crecimiento adquiere especial relevancia por el comportamiento de la industria, uno de los principales motores económicos de Castellón. Las sociedades industriales incrementaron sus ganancias un 27,7 %, hasta alcanzar los 622,98 millones de euros, impulsando el resultado provincial pese a las dificultades que arrastran actividades como la cerámica.
Los datos proceden de la Estadística de Cuentas Anuales No Consolidadas del Impuesto sobre Sociedades, elaborada por la Agencia Estatal de Administración Tributaria (AEAT), que recoge la información fiscal de 23 037 sociedades castellonenses.
La fotografía económica presenta, sin embargo, importantes diferencias entre sectores. Mientras la industria, el comercio y las actividades agrarias mejoraron sus resultados, los servicios a empresas registraron una fuerte caída de beneficios.
El balance confirma la fortaleza de una parte del tejido productivo provincial, pero también pone de manifiesto que la recuperación empresarial no avanza al mismo ritmo en todas las actividades.
La evolución plantea además una cuestión fundamental para el futuro económico de Castellón: cómo consolidar el crecimiento industrial en un contexto de costes energéticos, competencia internacional y necesidad de inversión.
Las empresas de Castellón ganan 74,4 millones más que el año anterior
El resultado empresarial agregado de la provincia pasó de 1 537,3 millones de euros en 2023 a 1 611,6 millones en 2024.
La diferencia supone aproximadamente 74,4 millones de euros adicionales, equivalentes a un incremento del 4,8 %, según las cifras publicadas.
La mejora resulta significativa porque se produce después de varios ejercicios complicados para numerosos sectores productivos.
Las empresas han tenido que afrontar oscilaciones en los precios de la energía, cambios en los mercados internacionales y una competencia exterior especialmente intensa en determinadas actividades manufactureras.
Pese a ello, el conjunto de las sociedades analizadas consiguió incrementar su resultado contable.
Conviene precisar que los 1 611,6 millones representan el saldo agregado de beneficios y pérdidas.
Es decir, la cifra resulta de compensar las ganancias de las empresas que obtuvieron resultados positivos con las pérdidas de aquellas que cerraron el ejercicio en números rojos.
Por tanto, no significa que las 23 037 sociedades hayan ganado dinero individualmente.
Tampoco permite concluir que todas las pequeñas y medianas empresas estén atravesando una etapa de prosperidad.
La estadística refleja el comportamiento conjunto del tejido societario, pero no elimina las diferencias entre compañías, sectores y tamaños empresariales.
La industria de Castellón lidera el crecimiento con un 27,7 % más de beneficios
El dato más destacado corresponde a la industria.
Las sociedades industriales de Castellón registraron un beneficio conjunto de 622,98 millones de euros en 2024, frente a los 487,77 millones contabilizados durante 2023.
La mejora asciende a 135,21 millones de euros, lo que representa un incremento del 27,7 %.
La evolución industrial resulta especialmente importante para una provincia cuya estructura económica mantiene una fuerte vinculación con la fabricación y la exportación.
Castellón cuenta con una amplia tradición manufacturera, en la que destacan la industria cerámica, las actividades químicas, los materiales de construcción y otras ramas productivas.
El sector cerámico, en particular, ha afrontado importantes dificultades durante los últimos años por el encarecimiento de la energía y la presión competitiva de otros mercados.
La fabricación de productos cerámicos requiere procesos intensivos en energía, especialmente durante la cocción de materiales.
Por ello, las variaciones en el precio del gas y la electricidad pueden afectar directamente a los costes de producción.
La mejora del beneficio industrial constituye una señal favorable para la economía castellonense, aunque la estadística no permite atribuir todo el crecimiento exclusivamente a la cerámica.
La categoría industrial agrupa distintas actividades, de modo que sería necesario disponer de información desglosada para determinar cuánto ha aportado cada una.
Aun así, el incremento muestra que las sociedades manufactureras han conseguido mejorar de manera considerable sus resultados agregados.
La industria gana peso en el resultado empresarial de la provincia
La evolución industrial no solo destaca por su crecimiento porcentual.
También sobresale por su contribución al beneficio total de las sociedades castellonenses.
Los 622,98 millones de euros obtenidos por la industria equivalen aproximadamente al 38,7 % del resultado agregado provincial.
Esto significa que una parte muy importante de las ganancias empresariales declaradas procede de actividades industriales.
La cifra refuerza el papel de la fabricación como uno de los pilares de la economía de Castellón.
También pone de manifiesto la relevancia de mantener condiciones que favorezcan la competitividad de las empresas productivas.
Entre los factores que influyen en sus decisiones de inversión se encuentran el precio de la energía, la disponibilidad de trabajadores cualificados, la estabilidad normativa y el acceso a los mercados exteriores.
La competitividad industrial no depende únicamente de vender más, sino de producir con costes sostenibles, incorporar tecnología y mantener capacidad para competir internacionalmente.
Los resultados de 2024 muestran una mejora importante, pero no garantizan que esta tendencia continúe automáticamente durante los ejercicios siguientes.
Para consolidarla será necesario observar la evolución de las ventas, los márgenes, las inversiones y la demanda internacional.
El comercio y el transporte aumentan sus ganancias un 10,9 %
El segundo gran bloque con una evolución positiva es el formado por las empresas dedicadas al comercio, las reparaciones y el transporte.
Estas sociedades obtuvieron un beneficio conjunto de 320,59 millones de euros en 2024, frente a los 289,20 millones registrados en 2023.
La diferencia asciende a 31,39 millones, lo que supone un crecimiento del 10,9 %.
El avance es relevante porque estas actividades desempeñan un papel fundamental en la distribución de bienes y en el funcionamiento cotidiano de la economía provincial.
El comercio conecta a productores y consumidores, mientras que el transporte resulta esencial para el movimiento de mercancías.
En una provincia con una importante actividad industrial y exportadora, la logística constituye un elemento estratégico.
El transporte de materias primas, productos terminados y mercancías destinadas a otros mercados condiciona los costes y la competitividad de numerosas empresas.
Sin embargo, los datos fiscales no permiten determinar qué parte de la mejora se debe a mayores ventas, reducción de gastos u otros factores empresariales.
La información disponible acredita el incremento del resultado agregado, pero no identifica por sí sola sus causas.
Construcción e inmobiliarias aportan otros 217,57 millones de euros
Las empresas vinculadas a la construcción y las actividades inmobiliarias registraron un beneficio conjunto de 217,57 millones de euros.
Esta cifra sitúa al sector entre las principales ramas económicas de Castellón por volumen de ganancias.
Su importancia debe analizarse en el contexto del mercado inmobiliario provincial.
La construcción influye directamente en la oferta de viviendas, la actividad de empresas auxiliares y la demanda de materiales.
Además, mantiene vínculos relevantes con la industria cerámica y otros fabricantes de productos utilizados en la edificación.
Una mayor actividad constructora puede generar demanda para numerosos sectores, aunque sus efectos dependen de la evolución concreta de los proyectos y del mercado.
El dato de 217,57 millones confirma el peso económico de la construcción y las inmobiliarias, pero no permite calcular su crecimiento interanual, porque la información facilitada no incluye la cifra equivalente de 2023.
Tampoco debe confundirse el beneficio empresarial con el número de viviendas construidas o con la evolución de los precios inmobiliarios.
Se trata de indicadores diferentes.
Los servicios a empresas sufren un desplome del 63,9 %
El principal contraste de la estadística aparece en las actividades de servicios a empresas.
Este grupo registró una caída muy acusada de sus resultados.
En 2023, las sociedades incluidas en esta categoría habían obtenido un beneficio conjunto de 565,71 millones de euros.
Un año después, la cifra descendió hasta 204,50 millones.
La diferencia supone una reducción de 361,21 millones de euros, equivalente al 63,9 %.
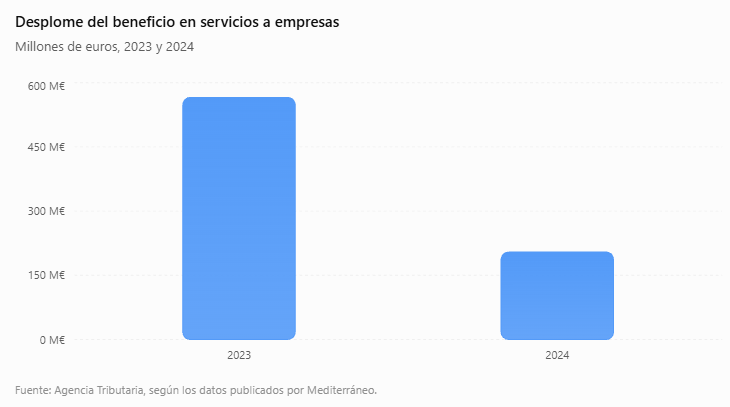
La caída es especialmente llamativa porque contrasta con la evolución positiva del conjunto provincial.
Mientras la industria y el comercio mejoraron sus resultados, los servicios empresariales experimentaron un retroceso considerable.
Este comportamiento demuestra que la evolución económica no ha sido homogénea.
Un crecimiento agregado del 4,8 % puede coexistir con fuertes pérdidas de rentabilidad en determinadas actividades.
La estadística facilitada no identifica las empresas responsables de la mayor parte del descenso ni explica qué operaciones contables pudieron influir en el resultado.
Por tanto, no sería riguroso atribuir la caída exclusivamente a un descenso de la demanda, al aumento de costes o a problemas de competitividad.
Para conocer sus causas sería necesario analizar información más detallada sobre la composición del sector.
Agricultura, ganadería y pesca elevan sus beneficios un 42,5 %
Las actividades agrarias también registraron una mejora destacada.
Las sociedades dedicadas a la agricultura, ganadería, silvicultura y pesca pasaron de ganar 32,27 millones de euros en 2023 a 45,98 millones en 2024.
El incremento fue de 13,71 millones, equivalente a un 42,5 %.
Se trata de uno de los mayores avances porcentuales entre las actividades recogidas en la información.
Sin embargo, su volumen absoluto de beneficios es inferior al de los grandes sectores industriales y comerciales.
Además, existe una limitación estadística importante.
Los datos corresponden únicamente a sociedades incluidas en el Impuesto sobre Sociedades.
Esto significa que no reflejan necesariamente la situación del conjunto de agricultores y ganaderos de Castellón.
Numerosos profesionales agrarios desarrollan su actividad como empresarios individuales y tributan mediante otros procedimientos fiscales.
Por tanto, sería incorrecto concluir que todo el sector agrario provincial ha incrementado sus beneficios un 42,5 %.
La cifra describe exclusivamente el comportamiento de las sociedades incluidas en la estadística.
Qué sectores ganan más dinero en Castellón
La comparación permite identificar las principales diferencias dentro del tejido empresarial.
| Sector | Beneficio en 2024 | Variación |
|---|---|---|
| Industria | 622,98 M€ | +27,7 % |
| Comercio, reparaciones y transporte | 320,59 M€ | +10,9 % |
| Construcción e inmobiliarias | 217,57 M€ | No indicada |
| Servicios a empresas | 204,50 M€ | −63,9 % |
| Agricultura, ganadería, silvicultura y pesca | 45,98 M€ | +42,5 % |
Fuente: Estadística de Cuentas Anuales No Consolidadas del Impuesto sobre Sociedades de la Agencia Tributaria. Las actividades mostradas son las destacadas en la información original y no constituyen un desglose exhaustivo del total provincial.
La tabla muestra una economía con importantes diferencias sectoriales.
La industria encabeza las ganancias y registra una de las mejoras más significativas.
El comercio y el transporte también presentan un balance favorable.
Por el contrario, los servicios a empresas concentran el principal retroceso.
La recuperación de Castellón tiene un claro componente industrial, pero no se extiende con la misma intensidad al conjunto de actividades económicas.
Las empresas declaran una base imponible de 2 084,82 millones de euros
La estadística también permite examinar la dimensión fiscal de los resultados empresariales.
Las sociedades de Castellón declararon una base imponible conjunta de 2 084,82 millones de euros en el Impuesto sobre Sociedades.
La base imponible es la magnitud fiscal sobre la que se calcula el impuesto después de aplicar las reglas y ajustes previstos en la normativa.
No debe confundirse con el beneficio contable.
Ambas cifras pueden diferir debido a ajustes fiscales, compensaciones y otros elementos regulados legalmente.
Por eso, aunque el beneficio agregado provincial ascendió a 1 611,6 millones de euros, la base imponible declarada alcanzó una cantidad superior.
La diferencia no constituye por sí misma una anomalía.
El resultado contable y la base imponible fiscal responden a reglas de cálculo distintas.
La estadística de la Agencia Tributaria permite analizar ambas magnitudes, pero es necesario evitar comparaciones simplificadas.
Más de 511 millones de cuota íntegra del Impuesto sobre Sociedades
Otro dato relevante corresponde a la tributación empresarial.
La cuota íntegra del Impuesto sobre Sociedades alcanzó los 511,39 millones de euros.
La cantidad refleja el impuesto calculado sobre la base imponible conforme a las reglas fiscales aplicables, antes de determinadas deducciones y ajustes posteriores.
Por tanto, no significa necesariamente que las empresas de Castellón ingresaran finalmente 511,39 millones de euros en Hacienda.
La cuota líquida y otros conceptos tributarios pueden modificar la cantidad final.
La distinción es importante para interpretar correctamente el esfuerzo fiscal de las sociedades.
El Impuesto sobre Sociedades constituye uno de los principales instrumentos de tributación de los beneficios empresariales en España.
Su funcionamiento incorpora diferentes tipos de gravamen, reglas de determinación de la base imponible y posibles deducciones.
El análisis de la carga fiscal efectiva requiere información adicional sobre las cuotas finales y los ajustes aplicados.
Aun así, los datos reflejan una actividad empresarial con una importante dimensión tributaria.
Castellón queda por detrás de Valencia y Alicante en beneficio empresarial
La comparación con las otras dos provincias de la Comunidad Valenciana permite situar los resultados de Castellón en un contexto autonómico.
Según los datos publicados, las sociedades de Valencia obtuvieron un beneficio agregado de 8 851 millones de euros.
Las empresas de Alicante alcanzaron los 3 546 millones.
Por su parte, las sociedades de Castellón registraron los 1 611,6 millones mencionados.
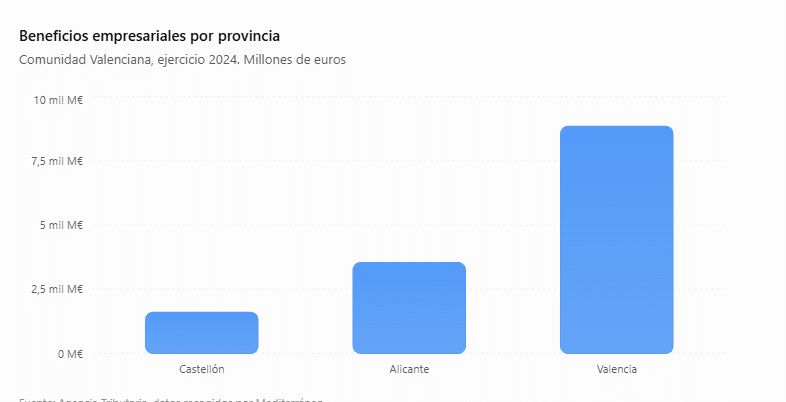
La diferencia en términos absolutos es considerable.
Valencia concentra el mayor volumen de beneficios, seguida de Alicante y Castellón.
Sin embargo, la comparación no permite establecer por sí sola qué provincia tiene empresas más rentables o competitivas.
Para llegar a esa conclusión habría que considerar el número de sociedades, su tamaño, la facturación, los activos y la composición sectorial.
Castellón cuenta con una estructura empresarial distinta a la de Valencia y Alicante.
Su especialización industrial influye en la distribución de los beneficios y en su exposición a los ciclos económicos internacionales.
La cifra absoluta es útil para medir la dimensión económica, pero no constituye una clasificación completa de productividad o eficiencia.
La cerámica y los costes energéticos siguen siendo claves para Castellón
La mejora industrial se produce después de un periodo especialmente exigente para el tejido productivo provincial.
La industria cerámica, una de las señas de identidad económica de Castellón, ha tenido que afrontar variaciones importantes en los costes energéticos.
La fabricación de azulejos, baldosas y otros productos cerámicos requiere un consumo elevado de energía.
Esto hace que los precios del gas y la electricidad tengan una influencia directa sobre los márgenes empresariales.
Además, las empresas compiten en mercados internacionales donde intervienen productores con diferentes costes laborales, energéticos y regulatorios.
La evolución de las exportaciones también condiciona el volumen de actividad.
El aumento del 27,7 % en los beneficios industriales es una señal positiva, pero mantener la competitividad exigirá continuar adaptándose a las condiciones internacionales.
La modernización tecnológica, la eficiencia energética y la diversificación comercial son factores relevantes para la capacidad de crecimiento del sector.
No obstante, los datos fiscales de 2024 no permiten determinar qué parte de la mejora industrial responde a cada uno de estos factores.
La competitividad empresarial depende también de los costes y la estabilidad normativa
Los resultados de Castellón reabren el debate sobre las condiciones que necesitan las empresas para invertir, producir y generar empleo.
El crecimiento de los beneficios no depende únicamente de la demanda.
También está condicionado por los costes operativos, la disponibilidad de financiación, la fiscalidad y el marco regulatorio.
En sectores industriales con inversiones elevadas, la previsibilidad resulta especialmente importante.
Las empresas necesitan planificar a varios años vista y calcular la rentabilidad de sus proyectos.
Los cambios inesperados en costes o requisitos administrativos pueden modificar esas previsiones.
Por eso, la seguridad jurídica y la estabilidad regulatoria son elementos relevantes para atraer inversiones industriales.
La competitividad también exige disponer de infraestructuras adecuadas y trabajadores con formación especializada.
En una provincia como Castellón, donde la industria tiene un peso destacado, estas condiciones pueden influir directamente en las decisiones de ampliación o modernización de las fábricas.
Los datos de 2024 muestran capacidad de recuperación, pero también recuerdan que el crecimiento no está garantizado.
Más beneficios no significan automáticamente más empleo o mejores salarios
El incremento de las ganancias empresariales constituye una noticia económica favorable, aunque debe interpretarse correctamente.
Un mayor beneficio puede facilitar nuevas inversiones, mejorar la solvencia de las compañías y aumentar su capacidad para afrontar dificultades futuras.
También puede contribuir a la creación de empleo y a la mejora de las condiciones laborales.
Sin embargo, estos efectos no son automáticos.
La estadística del Impuesto sobre Sociedades no demuestra por sí sola que el empleo, los salarios o la productividad hayan crecido en la misma proporción que los beneficios.
Para conocer la evolución laboral sería necesario analizar indicadores adicionales, como el número de trabajadores, los costes salariales y las contrataciones.
Del mismo modo, una empresa puede mejorar su resultado contable mediante factores extraordinarios que no necesariamente se repetirán.
La calidad del crecimiento depende de su continuidad y de su capacidad para traducirse en actividad productiva.
Por ello, el dato de 1 611,6 millones debe considerarse una señal de la evolución económica, no una descripción completa del bienestar de todos los trabajadores y empresarios de la provincia.
Los datos publicados en 2026 corresponden al ejercicio 2024
Un aspecto importante para interpretar esta información es su referencia temporal.
La estadística de la Agencia Tributaria se ha difundido en 2026, pero recoge las cuentas empresariales correspondientes al ejercicio fiscal 2024.
Esto significa que los resultados no describen directamente lo ocurrido durante 2025 ni durante los primeros meses de 2026.
La publicación de estadísticas fiscales suele producirse después del cierre de los ejercicios y de la presentación y tratamiento de las declaraciones tributarias.
Por tanto, los 1 611,6 millones de euros son un dato histórico consolidado de 2024, no una previsión de beneficios para 2026.
La distinción resulta fundamental para evitar interpretaciones equivocadas sobre la situación actual de las empresas.
Los resultados permiten analizar la evolución respecto a 2023 y establecer una base de comparación para ejercicios posteriores.
Pero para evaluar la coyuntura más reciente serían necesarios datos adicionales.
Castellón confirma su fortaleza industrial, pero la recuperación sigue siendo desigual
El balance empresarial de 2024 deja una conclusión principal: Castellón ha conseguido incrementar sus beneficios agregados pese a las dificultades económicas de los últimos años.
Las 23 037 sociedades incluidas en la estadística alcanzaron un resultado conjunto de 1 611,6 millones de euros, un 4,8 % más que en el ejercicio anterior.
La industria protagonizó la mejora más relevante en términos absolutos, con 135,21 millones adicionales y un crecimiento del 27,7 %.
El comercio, las reparaciones y el transporte también evolucionaron favorablemente, mientras que las actividades agrarias registraron un avance destacado.
El principal punto débil fue el sector de servicios a empresas, cuyo beneficio cayó un 63,9 %.
Esta combinación muestra que el crecimiento económico provincial presenta fortalezas, pero también desequilibrios.
La industria continúa siendo uno de los grandes activos económicos de Castellón y su capacidad para generar beneficios refuerza la importancia de mantener un entorno favorable a la inversión y la actividad productiva.
Sin embargo, el verdadero desafío no consiste únicamente en obtener mejores resultados durante un ejercicio.
La prioridad a largo plazo será consolidar empresas competitivas, capaces de invertir, exportar, crear empleo y adaptarse a los cambios internacionales.
Los datos fiscales de 2024 ofrecen una señal positiva.
El futuro económico de Castellón dependerá de que esa mejora pueda sostenerse y extenderse a un mayor número de sectores y empresas.