
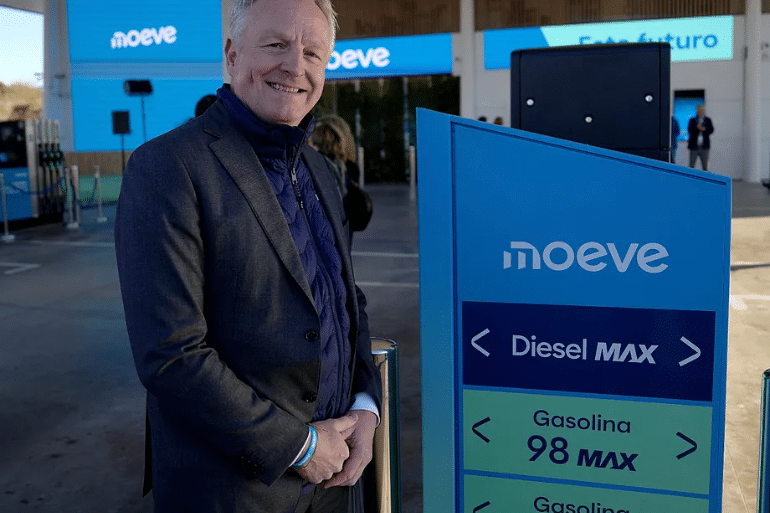
La antigua Cepsa analiza desprenderse de su red en España y Portugal en plena transformación hacia los combustibles verdes y tras romperse las negociaciones con la petrolera lusa.
Moeve prepara otro movimiento de calado en su estrategia empresarial. La compañía, controlada por Mubadala y Carlyle, estudia vender alrededor de 2.000 estaciones de servicio en España y Portugal, una operación que supondría un cambio histórico para la antigua Cepsa y alteraría el mapa de la distribución de carburantes en la península ibérica.

La posible desinversión ha ganado fuerza después de que fracasara el proyecto de fusión con la portuguesa Galp, tras nueve meses de conversaciones. Por ahora, no existe una decisión definitiva ni se ha anunciado un calendario de venta. La operación se encuentra en fase de análisis, pero la contratación de un asesor financiero apunta a que Moeve está estudiando seriamente sus opciones.
Moeve estudia desprenderse de 2.000 estaciones de servicio
La antigua Cepsa analiza la venta de su red de gasolineras en España y Portugal, formada por aproximadamente 2.000 establecimientos. Según la información publicada por El Mundo, que cita fuentes financieras, la compañía habría contratado al banco de inversión Rothschild para explorar las posibilidades de la operación.
El proceso todavía no equivale a una venta acordada. No se conocen compradores potenciales, el precio que podría alcanzar la red ni las condiciones que impondría Moeve para desprenderse de estos activos.
Sin embargo, el simple hecho de estudiar una operación de esta dimensión resulta significativo. Las estaciones de servicio han sido durante décadas una de las principales señas de identidad de Cepsa y una pieza fundamental de su presencia comercial en España.
La compañía que dirige Maarten Wetselaar es actualmente el segundo operador de estaciones de servicio del mercado español, por detrás de Repsol, que cuenta con más de 3.200 puntos de venta. Una eventual venta de la red de Moeve podría modificar de forma sustancial la competencia entre las grandes petroleras y los operadores independientes.
El futuro comprador también adquiriría una posición comercial relevante en dos mercados europeos, aunque todavía no se conoce si la operación se plantearía como una venta conjunta de toda la red o mediante distintas fases y perímetros.
El fracaso de la fusión con Galp acelera el cambio de estrategia
La posible venta de las gasolineras llega después del fracaso de las negociaciones entre Moeve y Galp, la petrolera portuguesa. Ambas compañías habían explorado durante nueve meses una operación de integración que podía haber dado lugar a un grupo energético de mayor dimensión en la península ibérica.
El proyecto no llegó a materializarse. Su caída obliga a Moeve a replantearse el futuro de determinados negocios y a buscar alternativas para reorganizar su estructura empresarial.
La fusión habría permitido estudiar sinergias entre las actividades de ambas compañías, especialmente en un mercado en el que las grandes petroleras afrontan importantes inversiones para adaptar sus instalaciones a la transición energética.
Sin ese acuerdo, Moeve parece avanzar hacia una estrategia de concentración en otras áreas de negocio. La eventual venta de las estaciones de servicio encajaría con una transformación que ya se aprecia en sus decisiones de inversión y en la salida progresiva de actividades tradicionales.
No obstante, conviene distinguir entre una operación que se está estudiando y una decisión empresarial cerrada. La compañía no ha confirmado públicamente que vaya a desprenderse de toda su red.
Las gasolineras, un negocio integrado en la división de Energía
Uno de los aspectos que dificulta valorar la posible operación es que Moeve no presenta las estaciones de servicio como una actividad independiente en sus cuentas.
El negocio está integrado en la macrodivisión de Energía, que también incluye actividades como el refino, el trading y la generación eléctrica. Por tanto, no es posible atribuir directamente a las gasolineras una cifra concreta de ingresos o beneficios a partir de los datos agregados de esa división.
En 2025, el área de Energía generó 1.400 millones de euros de EBITDA, frente a los 1.685 millones del conjunto del grupo. Esto significa que aportó más del 80 % del resultado bruto de explotación de Moeve.
La cifra refleja el peso de las actividades energéticas tradicionales y comerciales en el negocio de la compañía, aunque no permite determinar qué parte corresponde exclusivamente a la distribución minorista de carburantes.
Dentro de ese perímetro, la comercialización de productos —que incluye gasolineras, clientes industriales, combustible para buques y biocombustibles— alcanzó un volumen de 19,2 millones de toneladas en 2025, un 7 % más que el ejercicio anterior.
La tendencia continuó durante el primer trimestre de 2026, cuando el volumen aumentó un 8 %. La compañía atribuyó parte de esa evolución al impulso de la red de bajo coste Ballenoil, adquirida a mediados de 2024, y a la recuperación del negocio B2B, dirigido a clientes empresariales.
La posible venta de las estaciones plantea así una cuestión estratégica: Moeve estaría estudiando desprenderse de una red comercial de gran tamaño mientras busca concentrar sus recursos en actividades energéticas con un perfil diferente.
Ballenoil y el mercado de carburantes, dos piezas relevantes
La adquisición de Ballenoil permitió a Moeve reforzar su presencia en el segmento de las gasolineras de bajo coste, un mercado que ha ganado importancia por la sensibilidad de los consumidores al precio del combustible.
La competencia entre estaciones tradicionales, operadores independientes y redes de bajo coste ha aumentado la presión sobre los márgenes comerciales. En este contexto, disponer de una red extensa proporciona escala, acceso directo al consumidor y capacidad para desarrollar servicios complementarios.
La evolución del negocio B2B también resulta relevante. Este segmento suministra carburantes y otros productos energéticos a empresas, industrias y operadores profesionales.
La recuperación de esta actividad se produce después de los problemas que afectaron al mercado español de carburantes por distintos casos de fraude. El impacto de estas prácticas ha puesto de relieve la importancia de los controles fiscales, la trazabilidad del producto y la supervisión de los operadores.
Una eventual venta obligaría a determinar qué activos, contratos, marcas y relaciones comerciales quedarían incluidos. También sería necesario aclarar el futuro de Ballenoil dentro de la estructura de Moeve, dado que su integración ha contribuido al crecimiento reciente de los volúmenes comercializados.
La salida de Argelia confirma el repliegue de los negocios tradicionales
La posible venta de las gasolineras no sería un movimiento aislado. Moeve también ha avanzado en su retirada del negocio de exploración y producción de petróleo, conocido en el sector como upstream.
A comienzos de noviembre de 2026, la compañía anunció la venta a la indonesia Pertamina de sus activos petroleros en Argelia. Con esta operación, la antigua Cepsa se desprendió de su último gran reducto de exploración y producción de crudo.
La decisión culmina una transformación progresiva. Durante décadas, Cepsa desarrolló actividades de exploración y producción en distintas regiones del mundo, entre ellas Latinoamérica, el sudeste asiático y Oriente Medio.
El negocio de upstream todavía tenía un peso económico considerable. En 2025 generó 259 millones de euros de EBITDA, alrededor del 15 % del resultado bruto de explotación del grupo, con una producción media aproximada de 30.800 barriles diarios.
Durante el primer trimestre de 2026 aportó otros 84 millones de euros, una cifra que representó una parte relevante del resultado operativo de la compañía. El encarecimiento del petróleo, impulsado por las tensiones geopolíticas en el entorno del estrecho de Ormuz, favoreció los resultados de esta actividad.
La venta de los activos argelinos y el posible traspaso de las gasolineras apuntan en una misma dirección: Moeve está revisando su posición en diferentes eslabones de la cadena tradicional del petróleo.
Positive Motion: la apuesta por el hidrógeno y los biocombustibles
El cambio de rumbo tiene su origen en la estrategia Positive Motion, impulsada por Maarten Wetselaar hace aproximadamente cuatro años.
El plan pretende transformar Moeve en una compañía energética menos dependiente del petróleo convencional y con mayor presencia en tecnologías y combustibles vinculados a la transición energética.
En el centro de esa estrategia se encuentran las instalaciones industriales de Huelva y San Roque, que la compañía quiere convertir en parques energéticos capaces de producir y desarrollar nuevas soluciones.
Entre las principales apuestas destacan:
- Hidrógeno renovable: Moeve impulsa proyectos vinculados al Valle Andaluz del Hidrógeno Verde, con el objetivo de desarrollar producción y suministro para distintos sectores industriales.
- Biocombustibles de segunda generación: la compañía pretende aprovechar materias primas residuales y otros recursos para fabricar combustibles alternativos a los derivados del petróleo convencional.
- Transformación de las refinerías: las instalaciones de Huelva y San Roque están llamadas a desempeñar un papel central en la nueva estructura industrial.
- Nuevas soluciones energéticas: el grupo busca ampliar su presencia en actividades relacionadas con la descarbonización del transporte y la industria.
La apuesta exige inversiones elevadas y una transformación industrial compleja. Durante el primer trimestre de 2026, el 69 % de la inversión de Moeve se destinó a proyectos relacionados con la transición energética.
El porcentaje muestra hasta qué punto la compañía está redirigiendo sus recursos. Sin embargo, el volumen invertido no garantiza por sí mismo la rentabilidad futura de los proyectos. La demanda de hidrógeno renovable, los costes de producción, la disponibilidad de infraestructuras y la competencia internacional serán determinantes.
¿Quién podría comprar la red de gasolineras de Moeve?
Por ahora, no se han identificado compradores ni existe una valoración pública de los aproximadamente 2.000 establecimientos que podrían salir al mercado.
Una operación de este tamaño podría interesar a distintos perfiles empresariales:
- Grandes operadores petroleros, interesados en ampliar su presencia geográfica y ganar cuota de mercado.
- Fondos de inversión, que podrían valorar la red como un activo con capacidad para generar ingresos recurrentes y reorganizarse mediante nuevas inversiones.
- Operadores independientes, que podrían encontrar oportunidades para ampliar su escala y competir con las principales marcas.
- Consorcios empresariales, interesados en adquirir los activos y gestionar posteriormente distintas partes de la red.
Estas posibilidades son escenarios de mercado, no compradores confirmados. La estructura definitiva dependerá de las condiciones que establezca Moeve y del interés que despierte la operación.
También habrá que determinar cómo se organizaría la continuidad de las estaciones, qué marca utilizarían los establecimientos y qué sucedería con los acuerdos de suministro y los contratos de los trabajadores.
La dimensión laboral y comercial no es menor. Una red de alrededor de 2.000 gasolineras implica una estructura de establecimientos, proveedores, concesionarios y empleados cuyo futuro dependería de los términos de la transacción.
Qué puede cambiar en el mercado español de gasolineras
La salida de Moeve del negocio minorista podría abrir una nueva etapa en la distribución de carburantes en España.
Repsol parte de una posición destacada, con más de 3.200 estaciones de servicio. Moeve ocupa el segundo puesto, mientras que BP y Galp también tienen presencia en el mercado.
Si la red de la antigua Cepsa cambia de propietario, el resultado dependerá de quién la adquiera y de cómo se integre en su estructura. Un comprador con una red propia podría ganar una dimensión considerable, mientras que una adquisición por parte de un fondo podría dar lugar a una reorganización de los establecimientos.
La operación también podría afectar a la competencia en precios, especialmente en zonas donde Moeve y Ballenoil tienen una presencia significativa. Sin embargo, no es posible anticipar un aumento o una reducción de los precios a partir de la mera posibilidad de venta.
La competencia efectiva dependerá de la distribución geográfica de las estaciones, de la identidad del comprador y de las condiciones del mercado mayorista de carburantes.
Una transformación empresarial con una incógnita central: la rentabilidad
Moeve se enfrenta a una transformación de gran alcance. La compañía está reduciendo su exposición a actividades tradicionales del petróleo mientras concentra inversiones en hidrógeno renovable, biocombustibles y nuevas soluciones energéticas.
El giro responde a una estrategia industrial de largo recorrido, pero también plantea interrogantes sobre la rentabilidad y los plazos de recuperación de las inversiones.
El negocio de las gasolineras, por su parte, representa una vía de contacto directo con millones de consumidores y una infraestructura comercial consolidada. Desprenderse de ella supondría renunciar a una parte importante de la presencia histórica de Cepsa en España y Portugal.
La operación podría proporcionar recursos para financiar la transformación energética, simplificar la estructura empresarial o reforzar otras actividades. Pero también reduciría el control directo de Moeve sobre la distribución minorista de carburantes.
La gran incógnita es si la antigua Cepsa conseguirá convertir su apuesta por las energías alternativas en un negocio tan sólido como el que construyó durante décadas alrededor del petróleo. La posible venta de sus 2.000 gasolineras sería una de las señales más claras de que la compañía está dispuesta a cambiar radicalmente su modelo de negocio.
 Chollones
 Chollones
 Chollones