
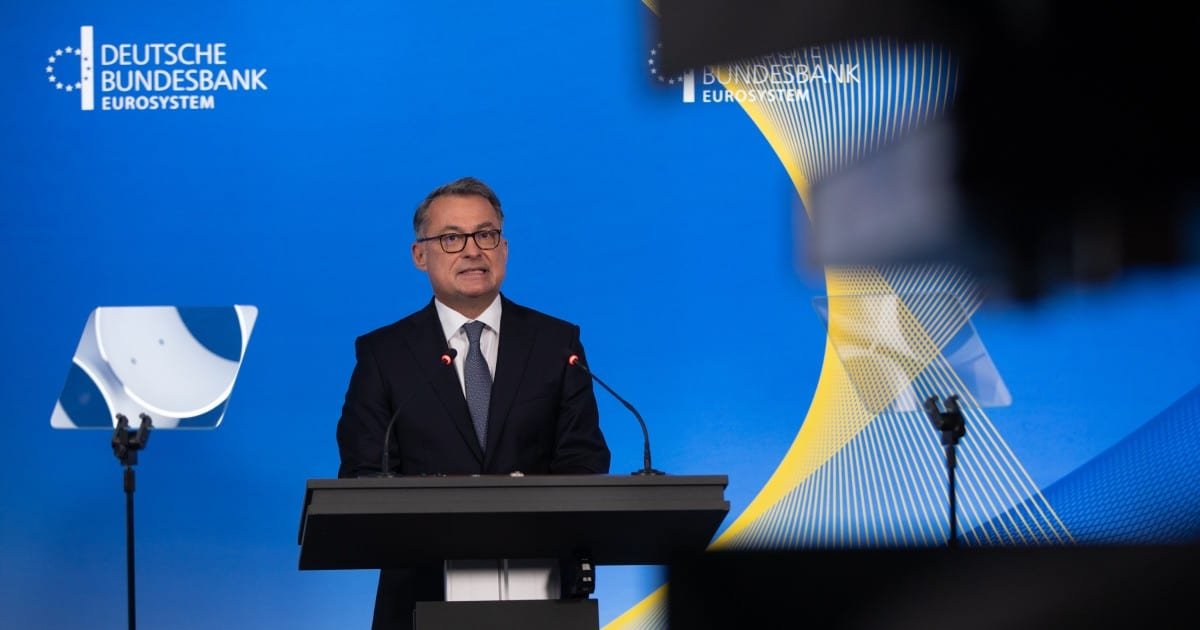
El Bundesbank respalda una nueva subida de tipos en la reunión del BCE del 17 de diciembre. Si el Consejo de Gobierno confirma el movimiento, la tasa rectora pasaría del 2,5% al 2,75% y el mensaje sería, según Joachim Nagel, una “clara señal de precios” para contener la inflación.
El presidente del banco central alemán defendió esta postura en una entrevista con Tagesschau, el informativo de referencia de la radiotelevisión pública alemana. Su argumento es simple: con la inflación todavía alta en la eurozona, el BCE debería volver a apretar el freno para evitar que los precios se descontrolen más de lo previsto.

Qué propone el Bundesbank y por qué mira a diciembre
La petición llega después de que el BCE mantuviera los tipos en el 2,5% en su última reunión, celebrada el 29 de octubre. Aun así, la autoridad monetaria dejó entonces abierta la puerta a un nuevo movimiento antes de fin de año, justo en una reunión que además suele coincidir con la actualización trimestral de sus previsiones económicas y de inflación.
Para Nagel, una nueva subida ayudaría a transmitir un mensaje claro a los mercados y a la economía real: el dinero más caro debe enfriar la demanda y, con ello, moderar la inflación. En su opinión, la subida no solo tendría un efecto técnico, sino también simbólico, porque demostraría que el BCE sigue comprometido con su objetivo.
Lo que significa para hipotecas, préstamos y ahorro
Si el BCE eleva los tipos, el impacto más visible para el lector suele llegar por dos vías. La primera es el coste de las nuevas hipotecas y de los préstamos al consumo o a empresas, que tienden a encarecerse. La segunda afecta a los ahorros, ya que algunos depósitos y productos de renta fija pueden ofrecer algo más de rentabilidad, aunque no siempre con la misma rapidez ni intensidad.
En la práctica, una política monetaria más dura suele presionar el bolsillo de quien compra vivienda o financia un coche, una reforma o un negocio. También enfría la actividad económica, porque pedir dinero prestado resulta más caro y muchas decisiones se posponen.
La inflación sigue por encima del objetivo del BCE
Los últimos datos de Eurostat apuntan a que la inflación de la eurozona subió al 4% en octubre, dos décimas más que en septiembre y en su nivel más alto desde septiembre de 2023. Por países, Italia registró la mayor subida interanual con un 5,6%, seguida de España con un 4,9%, Francia con un 3,7% y Alemania con un 2,9%.
Nagel admitió que la situación es difícil, pero la comparó con la vivida tras la guerra de Ucrania y la crisis del gas, cuando la presión inflacionista fue mucho más intensa. A su juicio, ahora no ve una espiral de salarios y precios y considera que el riesgo de efectos de segunda ronda es menor que hace unos años.
El presidente del Bundesbank también insistió en que la meta del BCE sigue siendo volver cuanto antes a una inflación cercana al 2%. Su previsión es que, a partir de 2027, la tasa se acerque de forma gradual a ese objetivo, siempre que la evolución de precios y crecimiento acompañe.
El mercado ya descuenta casi una subida segura
Los inversores dan por muy posible el movimiento. Según la información recogida por Idealista News, el mercado asigna una probabilidad cercana al 90% a una subida de tipos en diciembre. Esa expectativa encaja con el patrón reciente del BCE: subir en una reunión, pausar en la siguiente y volver a ajustar después.
En la misma línea, analistas de Bankinter y Renta 4 ven probable un nuevo incremento, aunque advierten de que la decisión dependerá de la evolución de los costes energéticos, de los efectos de segunda ronda y de los riesgos sobre el crecimiento, con Francia como uno de los focos de atención.
La jefa de Renta Fija de Ibercaja Gestión, Cristina Gavín, también contempla una subida en diciembre y deja abierta la incógnita sobre lo que ocurrirá después: a partir de 2027, dice, serán clave los datos de crecimiento y precios que vaya publicando el BCE.
Para el lector, la clave está en una idea concreta: si el BCE confirma la subida de tipos, el crédito seguirá más caro en la eurozona y el alivio para la inflación no llegará de inmediato, pero sí puede ir consolidando un escenario de precios menos tensos en los próximos trimestres.
 Chollones
 Chollones
 Chollones