
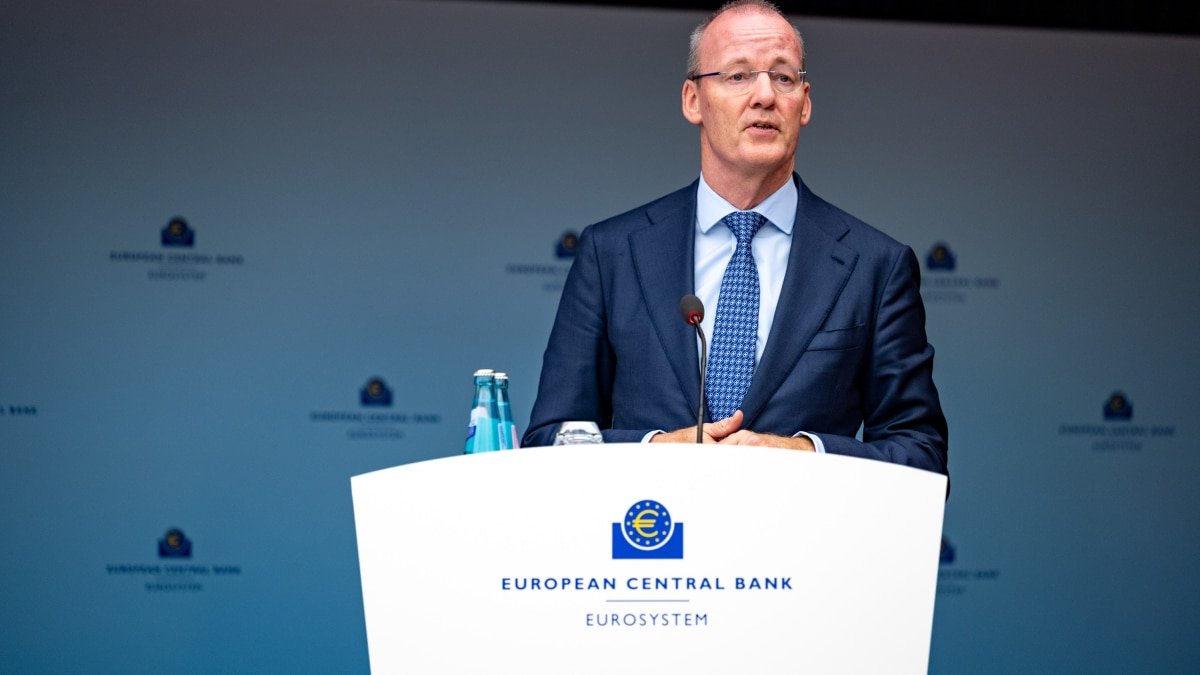
La carrera por la presidencia del BCE ha abierto una negociación paralela en Bruselas: Klaas Knot aspira a dirigir el MEDE mientras los Estados miembros avanzan hacia la designación de Pablo Hernández de Cos.
Qué ha pasado en la carrera por el BCE
Según fuentes cercanas a las conversaciones citadas por EXPANSIÓN, Pablo Hernández de Cos, actual director gerente del Banco de Pagos Internacionales (BIS), cuenta ya con los apoyos necesarios para presidir el Banco Central Europeo. La discusión no está en si el español será elegido, sino en cuándo se cerrará el proceso y qué encaje tendrá el otro aspirante con mayor peso, el neerlandés Klaas Knot.

La situación ha ganado relevancia porque Knot, exgobernador del Banco de Países Bajos, no se ha retirado de la carrera. Su continuidad mantiene abierta la posibilidad de que los países europeos le reserven otro cargo de peso dentro de la arquitectura financiera comunitaria.
En Bruselas, esa posibilidad se traduce en una pieza concreta: la dirección general del Mecanismo Europeo de Estabilidad (MEDE), el fondo de rescate de la eurozona.
El fondo de rescate europeo que entra en la negociación
El MEDE nació durante la crisis de deuda soberana de 2011 y 2012 para dar asistencia financiera a los países del euro con graves problemas de financiación. Su función es prestar dinero o conceder líneas de crédito preventivas a los Estados que han perdido el acceso a los mercados o que pueden perderlo, normalmente a cambio de reformas.
Ahora lo dirige el luxemburgués Pierre Gramegna, cuyo mandato termina en noviembre de 2027. El cargo puede renovarse por un segundo periodo, pero los ministros de Finanzas de la zona euro tienen la última palabra. Ahí es donde Knot entra en la ecuación: su perfil encaja en una institución que necesita una figura con peso técnico y prestigio internacional.
En la práctica, el movimiento serviría para cerrar una salida elegante para un candidato de primer nivel que no acabe en el BCE, una fórmula habitual en la Unión Europea cuando un aspirante pierde una carrera institucional de alto nivel.
Qué cambia para De Cos y para los países del euro
Para De Cos, la clave es que su llegada al BCE no parece estar en riesgo. Lo que sí puede cambiar es el calendario. Si Knot se mantiene en la puja hasta el final, el relevo podría alargarse e incluso forzar una votación de los líderes de la UE en la cumbre extraordinaria del 26 y 27 de noviembre.
Ese retraso importa porque el BCE fija el rumbo de los tipos de interés y, con ello, condiciona el coste de las hipotecas, de los créditos al consumo y de la financiación empresarial. Un proceso más lento no altera el fondo del desenlace, pero sí puede aplazar la confirmación de los próximos nombramientos en Fráncfort.
Si Knot se retira antes, las capitales podrían avanzar con mayor rapidez en el nombramiento de De Cos y cerrar también la otra pieza del reparto institucional. Si no lo hace, la negociación se alargará y cada Estado tendrá más margen para pedir contrapartidas.
Por qué Knot tiene opciones reales en el MEDE
Los países conocen bien la trayectoria de Knot. Fue gobernador del Banco de Países Bajos durante 14 años, entre 2011 y 2025, y se convirtió en el banquero central con mayor antigüedad en el Consejo de Gobierno del BCE. Además, presidió el Consejo de Estabilidad Financiera (FSB).
Su trayectoria también explica parte de las reservas. Según las fuentes diplomáticas citadas por EXPANSIÓN, algunos países no ven con buenos ojos recompensarle automáticamente, sobre todo por su dureza durante la crisis de deuda con los países del sur de Europa. Italia, en particular, seguiría recordando aquella etapa.
Tras dejar el banco central neerlandés en julio de 2025, Knot fundó KK Economic Advisory, una consultora con la que asesora a instituciones públicas europeas y neerlandesas. Entre sus clientes figura el propio MEDE, al que ayudó en el diseño de reformas institucionales.
El MEDE y el coste real de los rescates en la eurozona
Más allá del juego de sillas, el MEDE sigue siendo una institución sensible para cualquier país de la zona euro. En su historia ha concedido rescates directos a España, Chipre y Grecia. Si se suma su predecesor temporal, la Facilidad Europea de Estabilidad Financiera (FEEF), también entran Portugal e Irlanda.
En total, esas operaciones suman 295 000 millones de euros. No es una cifra abstracta: refleja el tamaño del respaldo que los socios europeos están dispuestos a movilizar cuando un Estado pierde acceso a financiación en condiciones razonables. Para el lector, eso significa que el MEDE sigue siendo una pieza clave de seguridad financiera para toda la eurozona, también si vuelve a haber tensiones de deuda o de bancos.
Hoy el fondo se dedica además a gestionar los cobros pendientes de esos rescates y a vigilar riesgos macroeconómicos, sostenibilidad de deuda y salud bancaria. Por eso, el relevo en su cúpula no es solo un asunto institucional: afecta a quién supervisará una red de seguridad que sigue viva en el sistema europeo.
La próxima referencia clave está en Bruselas. Si Knot da un paso atrás, el nombramiento de Hernández de Cos al frente del BCE puede acelerarse; si mantiene la presión, el reparto final de cargos en las instituciones financieras europeas seguirá abierto unos días más.
 Chollones
 Chollones
 Chollones