
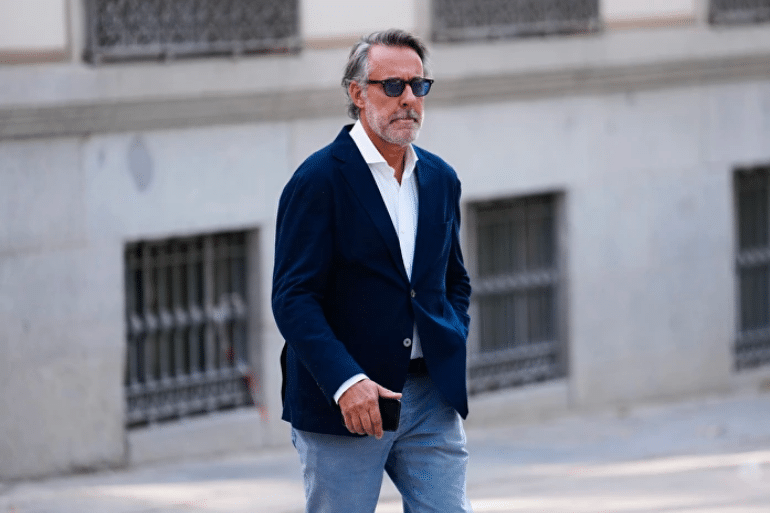
El expresidente del CD Badajoz impugna la condena por fraude fiscal, falsedad documental y blanqueo. Su defensa cuestiona que se haya demostrado que controlaba la sociedad a la que se atribuye el fraude del IVA.
La batalla judicial de Joaquín Parra continúa. El empresario y expresidente del CD Badajoz ha recurrido la sentencia de la Audiencia Provincial de Málaga que le impuso diez años de prisión, multas superiores a los 32 millones de euros y el decomiso de varios bienes por delitos relacionados con el fraude fiscal, la falsedad documental y el blanqueo de capitales.
La defensa sostiene que la condena se apoya en una premisa que considera no demostrada: que Parra ejercía como administrador de hecho de Servicios Omarpar 2014, S. L., la sociedad a la que se atribuye el fraude de más de 13 millones de euros en el IVA de operaciones relacionadas con la venta de combustible.
El recurso, presentado por el abogado José Antonio Choclán, solicita que se revoque la condena y se dicte una resolución absolutoria. También cuestiona la conexión que establece la sentencia entre Parra y otras sociedades que habrían servido para controlar indirectamente Omarpar.
El caso plantea una cuestión jurídica decisiva: ¿existen pruebas suficientes para atribuir personalmente a un empresario la responsabilidad penal por el fraude fiscal cometido a través de una sociedad? La respuesta deberá darla el tribunal competente al examinar el recurso y los argumentos de ambas partes.
La sentencia de primera instancia recoge una conclusión condenatoria, mientras que la defensa sostiene que no se ha acreditado el papel que se atribuye a Parra. La resolución no debe presentarse como firme mientras siga pendiente la vía de recurso correspondiente.
La defensa cuestiona que Parra controlara Omarpar
El eje principal del recurso es la supuesta falta de pruebas directas de que Joaquín Parra fuera el administrador de hecho de Omarpar. La defensa argumenta que no consta que el empresario fuera socio o administrador de derecho de esa sociedad y cuestiona que pueda atribuírsele su control efectivo mediante una cadena de participaciones empresariales.
Según el escrito citado por Libertad Digital, los abogados sostienen que la sentencia deduce ese control a partir de las relaciones entre varias sociedades y de las declaraciones de otros acusados.
La defensa afirma que no existe una comunicación, un correo electrónico, una orden o un documento que demuestre directamente que Parra dirigía Omarpar. También discute que las declaraciones de los coacusados sean suficientes, por sí solas, para acreditar su responsabilidad penal.
El recurso invoca el principio de presunción de inocencia, recogido en el artículo 24.2 de la Constitución española, y reclama una nueva valoración de las pruebas.
La controversia no consiste únicamente en determinar si existió un fraude fiscal. También exige establecer quién tomó las decisiones, quién tenía el control efectivo de las sociedades y qué participación concreta corresponde a cada acusado.
La defensa sostiene que, si no se acredita el dominio de Parra sobre las sociedades intermedias, se debilita la conexión que la sentencia establece entre el empresario y Omarpar. Se trata de uno de los argumentos centrales que deberá valorar el tribunal de apelación.
Un fraude de IVA de más de 13 millones de euros
La Audiencia Provincial de Málaga condenó a Parra por un fraude fiscal cuya cuota defraudada fijó en 13 194 212,15 euros.
Según la sentencia, las operaciones de venta de combustible realizadas por Servicios Omarpar 2014, S. L., a otras empresas no podían acogerse a la exención del IVA que se habría aplicado en las transacciones investigadas.
La resolución considera que las ventas no se produjeron en las condiciones exigidas dentro del depósito fiscal de CLH y que, por tanto, la sociedad debía repercutir e ingresar el impuesto correspondiente.
La Audiencia atribuyó responsabilidad a Parra al considerarlo administrador de hecho de Omarpar. La defensa cuestiona precisamente esa conclusión y sostiene que no se ha probado que dirigiera la empresa ni que participara de manera concreta en los delitos.
El recurso plantea así una distinción fundamental: la existencia de una deuda tributaria atribuida a una sociedad no determina automáticamente la responsabilidad penal de cualquier empresario relacionado con ella. Para imponer una condena individual es necesario acreditar los elementos del delito y la participación que se atribuye a la persona acusada.
El tribunal de apelación deberá examinar si la valoración de las pruebas realizada en primera instancia permite mantener la condena o si procede modificarla.
La cadena societaria que centra la batalla judicial
Uno de los aspectos más complejos del procedimiento es la relación entre Omarpar y otras sociedades que, según la sentencia, habrían permitido a Parra ejercer un control indirecto sobre la empresa.
El recurso analiza la evolución de las participaciones empresariales y cuestiona que esa estructura permita concluir, sin pruebas adicionales, que el empresario dirigía efectivamente la sociedad investigada.
Según el escrito de la defensa, la secuencia societaria fue la siguiente:
- Mayo de 2019: Axarquía adquirió participaciones de Omarpar y Francisco Javier González González fue nombrado administrador único y apoderado de sus cuentas bancarias.
- Diciembre de 2019: las participaciones se aportaron a Ecoare, que pasó a ser socio único de Omarpar. Ambas sociedades compartían administrador único.
- Marzo de 2020: la sociedad portuguesa TEMAS E PERIPECIAS SGPS, LDA habría adquirido el 99,5 % de Ecoare.
La sentencia considera que Parra dominaba TEMAS E PERIPECIAS y, a partir de esa relación, concluye que Ecoare estaba controlada de hecho por el empresario. La defensa discute ese razonamiento y sostiene que no basta con reconstruir una cadena de titularidades para acreditar la administración efectiva de una sociedad.
La cuestión jurídica es si las relaciones societarias, junto con el resto de las pruebas, permiten atribuir a Parra el control de Omarpar y, por tanto, la responsabilidad penal que se le impuso.
El recurso también sostiene que una revisión de esa conclusión afectaría a otros aspectos de la sentencia, incluidos el alcance del blanqueo de capitales atribuido y el decomiso de bienes. Estos efectos son argumentos de la defensa, no consecuencias ya acordadas por el tribunal.
Las penas impuestas: diez años de prisión y más de 32 millones en multas
La sentencia de la Audiencia Provincial de Málaga impuso a Joaquín Parra una pena conjunta de diez años de prisión por los delitos de fraude fiscal, falsedad documental y blanqueo de capitales.
Además, las informaciones publicadas sobre la resolución cifran las multas en más de 32 millones de euros. El tribunal también ordenó el decomiso de bienes que considera relacionados con los beneficios ilícitos atribuidos a las operaciones investigadas.
Entre los bienes afectados figuran cuatro vehículos de alta gama y una embarcación.
El recurso pretende que se revoque la condena personal de Parra. Su defensa sostiene que, si no se acredita el control de Omarpar, debe revisarse la atribución de responsabilidad por los delitos vinculados a la actividad de la sociedad y también la conexión entre los beneficios supuestamente ilícitos y los bienes decomisados.
El alcance definitivo de las penas dependerá de la resolución judicial que recaiga sobre el recurso. Mientras no exista una decisión firme, debe diferenciarse entre las condenas impuestas en primera instancia y las consecuencias que puedan derivarse de la apelación.
Qué significa la presunción de inocencia en este procedimiento
La presunción de inocencia es una garantía constitucional que exige que la culpabilidad penal se establezca mediante pruebas suficientes, practicadas y valoradas conforme a las reglas del proceso.
No significa que una sentencia condenatoria carezca de validez mientras pueda recurrirse. Significa que las acusaciones deben probarse y que la persona condenada dispone de los recursos previstos legalmente para cuestionar la decisión.
En este caso, la defensa argumenta que no se ha demostrado que Parra ejerciera funciones de administrador de hecho de Omarpar ni que realizara actos concretos que permitan atribuirle los delitos.
La Audiencia Provincial de Málaga llegó a una conclusión distinta en primera instancia. Consideró que la estructura empresarial y los elementos probatorios examinados permitían atribuirle el control efectivo de la sociedad y su responsabilidad penal.
El tribunal que revise el recurso deberá analizar los motivos planteados por la defensa y determinar si la valoración probatoria y la aplicación de la ley fueron correctas.
Invocar la presunción de inocencia no equivale a obtener la absolución, del mismo modo que la existencia de una condena recurrible no permite dar por concluida la discusión judicial. La decisión dependerá de los fundamentos jurídicos y de las pruebas que puedan ser examinadas en la apelación.
El empresario ya fue condenado en otra causa por fraude fiscal
El procedimiento de Málaga no es el único asunto penal relevante en la trayectoria judicial de Parra. En noviembre de 2025, la Audiencia Nacional le impuso siete años y medio de prisión y una multa de 15 millones de euros en otra causa relacionada con delitos similares, según informaciones publicadas por distintos medios.
Aquel procedimiento se refiere a hechos distintos y debe analizarse de manera separada del caso de Omarpar. Las condenas dictadas en causas diferentes no sustituyen el examen individual de las pruebas ni permiten trasladar automáticamente conclusiones de un procedimiento a otro.
La trayectoria judicial del empresario ha vuelto a cobrar relevancia pública por su reciente intervención en la investigación relacionada con las reuniones con la exmilitante socialista Leire Díez y la magistrada Beatriz Biedma.
No obstante, ese contexto político no determina el resultado del recurso contra la condena de Málaga. La apelación debe resolverse atendiendo a las cuestiones procesales, probatorias y jurídicas planteadas en esa causa.
El caso adquiere relevancia política por la investigación sobre Leire Díez
Joaquín Parra también ha aparecido en las noticias por su relación con la investigación sobre las reuniones que, según su versión, mantuvo con Leire Díez en un inmueble que ha sido descrito públicamente como un «piso franco» vinculado al PSOE.
Parra ha declarado ante el juez de la Audiencia Nacional Santiago Pedraz sobre esos encuentros y ha sostenido que se le ofreció ayuda jurídica a cambio de información que pudiera perjudicar a la jueza Beatriz Biedma, que había instruido la causa relacionada con David Sánchez, hermano del presidente del Gobierno.
Estas afirmaciones forman parte de otra investigación y deben atribuirse a quienes las han formulado. Su alcance, la autenticidad y el contenido de las grabaciones mencionadas y las eventuales responsabilidades de las personas implicadas deben determinarse mediante las actuaciones judiciales correspondientes.
La relevancia política de esas declaraciones no altera la naturaleza del recurso presentado por Parra contra su condena por delitos fiscales y societarios.
Conviene mantener separados ambos planos: por un lado, la revisión de una sentencia penal de la Audiencia Provincial de Málaga; por otro, la investigación sobre las reuniones y las posibles presiones denunciadas en el entorno de la causa de Beatriz Biedma.
Qué puede ocurrir ahora
La defensa ha pedido que la Audiencia Provincial de Málaga eleve la causa a la Sala de lo Civil y Penal del Tribunal Superior de Justicia de Andalucía, Ceuta y Melilla y que se revoque la condena de Parra.
El procedimiento deberá seguir los trámites de recurso que correspondan. El tribunal competente tendrá que valorar los motivos de impugnación y decidir si mantiene la sentencia, modifica sus pronunciamientos o dicta una resolución favorable a la defensa en los términos legalmente procedentes.
Los principales puntos que deberá aclarar la resolución son:
- El control de Omarpar: si existen pruebas suficientes de que Parra ejercía como administrador de hecho.
- La atribución individual de los delitos: si se ha acreditado su participación en el fraude fiscal y en las demás conductas por las que fue condenado.
- La estructura societaria: si la relación entre Axarquía, Ecoare y TEMAS E PERIPECIAS permite sostener las conclusiones de la sentencia.
- El alcance económico de la condena: si deben mantenerse las multas, las cantidades atribuidas al blanqueo y los decomisos.
- Las garantías procesales: si la valoración de las pruebas y la fundamentación jurídica respetan las exigencias constitucionales.
Hasta que se resuelva el recurso, no puede darse por confirmada la condena en firme ni anticiparse una absolución.
Una batalla judicial que exige separar hechos y acusaciones
El recurso de Joaquín Parra abre una nueva fase en un procedimiento de gran alcance económico. La sentencia de Málaga considera acreditado un fraude de IVA superior a 13 millones de euros y atribuye al empresario el control efectivo de la sociedad implicada. La defensa niega que existan pruebas suficientes para sostener esa conclusión.
La resolución que recaiga sobre la apelación deberá aclarar si la conexión entre las sociedades y los demás elementos probatorios justifican la responsabilidad penal individual que se le ha atribuido.
Al mismo tiempo, las informaciones sobre la participación de Parra en otra investigación judicial han añadido una dimensión política al caso, pero no deben confundirse con las cuestiones que se examinan en el procedimiento tributario.
La clave será la solidez de las pruebas y la respuesta motivada del tribunal. La presunción de inocencia exige que la culpabilidad se acredite conforme a la ley; la existencia de una condena de primera instancia, por su parte, obliga a informar con precisión de lo que el tribunal ha declarado probado y de lo que la defensa todavía impugna.
 Chollones
 Chollones
 Chollones