
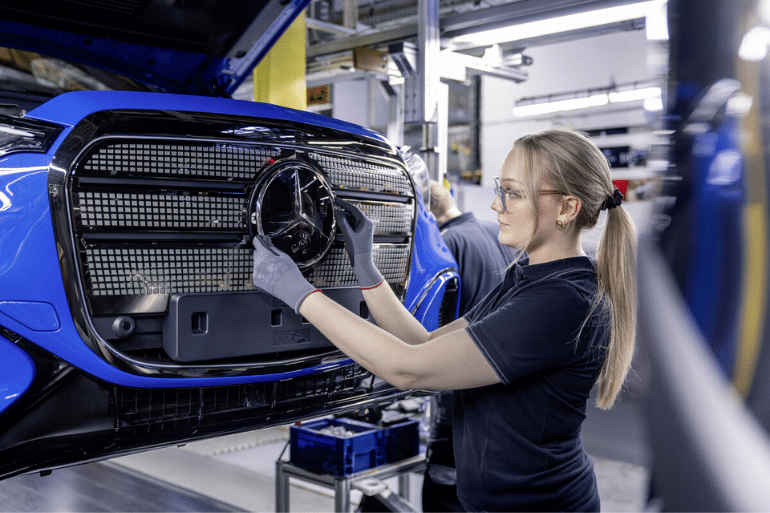
Berlín, París y Roma presionan para flexibilizar las normas de emisiones de 2035 y proteger la industria europea del automóvil frente a la competencia china. El pacto aún necesita traducirse en cambios normativos para ser efectivo.
La transición al coche eléctrico se enfrenta a una nueva batalla política en Europa. Alemania, Francia e Italia quieren revisar las condiciones que limitarían la venta de vehículos nuevos con motores de combustión a partir de 2035, en un momento en el que los fabricantes europeos afrontan problemas de competitividad, presión china y dificultades para rentabilizar sus inversiones en electrificación.
El canciller alemán, Friedrich Merz, anunció el acercamiento entre Berlín y París tras el Consejo Europeo del viernes 16 de octubre de 2026. Italia, por su parte, ya había expresado su disposición a respaldar una flexibilización. El objetivo compartido es combinar unas exigencias medioambientales menos rígidas con medidas para impulsar la producción dentro de la Unión Europea.
Sin embargo, conviene distinguir entre un acuerdo político y una modificación legal: la prohibición no ha desaparecido por el mero anuncio de los tres países. Cualquier cambio deberá superar el procedimiento legislativo europeo correspondiente.
Qué quieren cambiar Alemania, Francia e Italia
El principal objetivo de los tres gobiernos es evitar que las normas climáticas comprometan todavía más la capacidad industrial europea. La discusión se centra en el marco de emisiones previsto para 2035 y en las condiciones que permitirían seguir comercializando determinadas tecnologías de combustión.
La propuesta descrita en las informaciones sobre el acuerdo plantea reducir las emisiones de la flota nueva en un 90 % respecto a los niveles de referencia, en lugar de exigir una reducción del 100 %, y eliminar la obligación de compensar el porcentaje restante mediante combustibles considerados neutros en carbono.
De prosperar ese planteamiento, podrían mantenerse en el mercado vehículos híbridos enchufables y otros modelos con motor de combustión que hoy afrontan una incertidumbre regulatoria considerable. La posibilidad de venderlos dependería, no obstante, de la redacción definitiva de la normativa y de los requisitos que se establezcan.
No se trata de una autorización automática para vender cualquier coche de gasolina o diésel sin restricciones. La cuestión es si la UE mantiene su objetivo climático original o abre una vía más amplia para que sobrevivan distintas tecnologías.
El coche eléctrico obligatorio, en el centro del debate
La política europea de emisiones ha orientado durante años a los fabricantes hacia la electrificación. La regulación aprobada para 2035 establece como objetivo una reducción del 100 % de las emisiones de CO₂ de los coches nuevos respecto a la referencia normativa, lo que en la práctica impide comercializar nuevos turismos convencionales que no cumplan ese umbral.
El debate se ha intensificado porque la transformación industrial no avanza al mismo ritmo en todos los países ni en todos los segmentos del mercado. El precio de los vehículos eléctricos, el desarrollo de la infraestructura de recarga, la demanda de los consumidores y la competencia de los fabricantes asiáticos condicionan la velocidad del cambio.
Los defensores de una revisión sostienen que una transición demasiado rígida puede perjudicar el empleo y la inversión europea. Sus críticos advierten de que rebajar las exigencias puede ralentizar la reducción de emisiones y prolongar la contaminación asociada al transporte.
El dilema para Bruselas consiste en descarbonizar el parque automovilístico sin debilitar una industria que sostiene cientos de miles de empleos directos e indirectos.
Las multas por CO₂ ya obligaron a dar margen a los fabricantes
La presión de la industria no es nueva. Los fabricantes europeos llevan años alertando de que los objetivos de emisiones pueden acarrear sanciones económicas importantes si no reducen suficientemente la media de CO₂ de los vehículos que venden.
El marco europeo contempla un exceso de 95 euros por cada gramo de CO₂ por encima del objetivo y por cada vehículo matriculado, aunque el cálculo concreto depende de las reglas aplicables y de los mecanismos de cumplimiento vigentes en cada periodo.
La Unión Europea ya concedió más flexibilidad para cumplir los objetivos de 2025 al permitir calcular las emisiones medias con referencia al periodo 2025-2027, en lugar de evaluar el cumplimiento exclusivamente sobre un año aislado. La medida buscaba facilitar la adaptación de los fabricantes y evitar un impacto financiero inmediato mientras aumentaba la oferta de modelos eléctricos.
Este precedente explica por qué las empresas reclaman ahora otra revisión. Sus inversiones en nuevas plataformas, baterías y cadenas de suministro requieren años para amortizarse, mientras que la demanda de determinados modelos eléctricos ha evolucionado de forma desigual.
La discusión no se limita, por tanto, a una batalla entre gasolina y electricidad: también afecta al calendario de inversiones, al coste de los vehículos y a la capacidad de los fabricantes europeos para competir en los mercados internacionales.
Alemania intenta proteger a Volkswagen, Mercedes y BMW
Alemania es uno de los países más interesados en suavizar el calendario de la transición. Su industria automovilística atraviesa una etapa complicada por la presión competitiva, el retroceso de algunas ventas en China, el coste de desarrollar coches eléctricos y las dificultades para trasladar esas inversiones a los resultados empresariales.
Los grandes grupos alemanes —Volkswagen, Mercedes-Benz y BMW— han invertido miles de millones en electrificación, pero también necesitan mantener una oferta rentable para los clientes que todavía prefieren motores de combustión o no consideran viable dar el salto al vehículo eléctrico.
Volkswagen ha afrontado un importante programa de reducción de costes y ajustes de empleo, mientras que distintos fabricantes han revisado sus anteriores calendarios de electrificación. A ello se suma la incertidumbre comercial en Estados Unidos y el endurecimiento de la competencia en China, un mercado crucial para las marcas prémium europeas.
Para Berlín, mantener abiertas más opciones tecnológicas podría ofrecer tiempo a las fábricas y a sus proveedores. La incógnita es si ese margen servirá para recuperar competitividad o simplemente retrasará una transformación que el sector tendrá que acometer de todos modos.
Francia apuesta por fabricar en Europa y frenar a China
Francia comparte la preocupación industrial, aunque su estrategia también pone el acento en la protección de la producción europea. París quiere que las ayudas públicas y las nuevas categorías de vehículos favorezcan a los modelos fabricados dentro de la UE y reduzcan la dependencia de proveedores externos.
El auge de los fabricantes chinos ha cambiado las reglas del mercado. Sus precios competitivos, su capacidad de producción de baterías y su rapidez para desarrollar modelos eléctricos presionan a las marcas tradicionales europeas.
Francia defiende que la transición energética no debe convertirse en una vía para trasladar empleo, tecnología y capacidad industrial fuera del continente. En ese contexto, la flexibilización de las normas de emisiones se combina con otra prioridad: vincular el apoyo público a una mayor proporción de componentes producidos en Europa.
El reto será evitar que el proteccionismo encarezca los vehículos para el consumidor o provoque represalias comerciales que perjudiquen a las propias empresas europeas.
El sello «Made in Europe» y el origen de las piezas
Otro elemento del acuerdo es la idea de establecer criterios más estrictos para considerar que un automóvil está fabricado en Europa. La propuesta descrita contempla que el 70 % de los componentes, excluida la batería, proceda de la Unión Europea, además de exigir que una parte de la batería tenga origen europeo.
Estas condiciones podrían utilizarse para determinar qué vehículos reciben ayudas públicas o acceden a futuras categorías de coches asequibles. El propósito sería impulsar las cadenas de suministro europeas y evitar que las subvenciones financien principalmente producción realizada fuera del continente.
No obstante, los porcentajes y las condiciones deberán confirmarse en la normativa definitiva. Tampoco debe darse por hecho que todos los vehículos ensamblados fuera de la UE quedarán automáticamente excluidos de cualquier ventaja: dependerá del diseño legal y de las reglas comerciales aplicables.
La iniciativa plantea además una cuestión relevante para España, que cuenta con una industria de fabricación y componentes integrada en las cadenas europeas. Un criterio de contenido local podría favorecer a las plantas instaladas en territorio comunitario, pero también obligaría a revisar la procedencia de piezas y baterías.
Italia se suma a la presión para revisar la transición
Italia lleva tiempo defendiendo una transición que no dependa exclusivamente de una tecnología. Roma considera que la política climática debe tener en cuenta la estructura industrial, el empleo y las posibilidades reales de los consumidores.
Su respaldo refuerza el peso político del bloque favorable a revisar las condiciones de 2035. Alemania aporta el peso de sus grandes fabricantes; Francia, su apuesta por la producción europea y el proteccionismo industrial; e Italia, su preocupación por el impacto de las exigencias regulatorias en el tejido productivo.
Pero tres gobiernos no pueden cambiar por sí solos una norma europea. La revisión deberá tramitarse ante las instituciones competentes y conseguir apoyos suficientes en el Consejo y el Parlamento Europeo.
Hasta que ese proceso concluya, los fabricantes, concesionarios y compradores seguirán sujetos al marco vigente y a las modificaciones que hayan sido formalmente aprobadas.
Combustibles sintéticos e hidrógeno: una salida con límites
Entre las alternativas que se debaten figuran los combustibles sintéticos y el hidrógeno, además de los vehículos híbridos. Los combustibles sintéticos pueden fabricarse utilizando hidrógeno y carbono capturado, pero su balance climático depende del origen de la energía y de cómo se obtiene el CO₂ empleado.
Que un combustible pueda considerarse neutro en carbono desde el punto de vista del balance no significa que su combustión carezca de efectos sobre la calidad del aire. Los motores pueden seguir emitiendo óxidos de nitrógeno y partículas, aunque las cantidades varían según el motor, el combustible y los sistemas de tratamiento de gases.
También existen límites económicos: fabricar combustibles sintéticos requiere energía y procesos industriales, por lo que su disponibilidad y su precio pueden restringir su uso masivo en turismos.
El hidrógeno, por su parte, necesita infraestructuras específicas y plantea desafíos de coste, almacenamiento y distribución. Los vehículos eléctricos de batería cuentan con ventajas de eficiencia energética, aunque su competitividad depende del precio de compra, la recarga y las condiciones de uso.
Por eso, mantener varias tecnologías no elimina la necesidad de evaluar su coste total y su impacto ambiental. La cuestión es si la flexibilidad regulatoria permitirá una transición más realista o acabará prolongando soluciones menos eficientes.
Qué puede cambiar para los conductores españoles
Para los consumidores, la disputa puede influir en la oferta de vehículos nuevos, en los precios y en las decisiones de compra. Si la UE permite una presencia más amplia de híbridos y motores de combustión después de 2035, algunos conductores podrían disponer de más alternativas, especialmente en zonas donde la recarga resulta complicada o los coches eléctricos siguen siendo demasiado caros.
Pero no conviene interpretar el anuncio como una garantía de que los vehículos de gasolina y diésel podrán venderse sin cambios a partir de esa fecha. La decisión dependerá de la norma final, de sus excepciones y de las condiciones que se impongan a cada tecnología.
España tiene intereses contrapuestos. Una mayor flexibilidad podría beneficiar a determinadas plantas, proveedores y empleos vinculados a motores y componentes tradicionales. Al mismo tiempo, una estrategia europea que no acelere la competitividad eléctrica podría dejar a sus fabricantes en una posición más débil frente a empresas chinas que ya dominan segmentos relevantes de baterías y vehículos eléctricos.
La prioridad debería ser evitar que el coste de una transición mal planificada recaiga sobre los trabajadores y los compradores. Eso exige reglas previsibles, infraestructura suficiente, precios competitivos y una política industrial capaz de sostener la producción en Europa.
Bruselas afronta una decisión industrial y climática
El acercamiento entre Alemania, Francia e Italia revela que el consenso europeo sobre la transición del automóvil está sometido a una presión creciente. Los gobiernos ya no discuten únicamente el objetivo climático, sino también el coste económico, el ritmo de adaptación y el riesgo de perder capacidad industrial frente a China y Estados Unidos.
La flexibilidad puede dar oxígeno a los fabricantes, pero no resolverá por sí sola los problemas de productividad, costes energéticos, innovación o dependencia de las baterías. Tampoco garantiza que los consumidores encuentren coches más baratos.
La prohibición de los motores de combustión no puede darse por derogada: lo que existe es una ofensiva política para modificar el marco de 2035. La decisión final tendrá que equilibrar las emisiones, el empleo y la competitividad industrial.
La pregunta de fondo es si Europa será capaz de reducir la contaminación sin desmantelar una de sus industrias estratégicas, o si los cambios de rumbo terminarán generando más incertidumbre para fabricantes, trabajadores y conductores.
 OnlyBeauty
 OnlyBeauty
 OnlyBeauty