
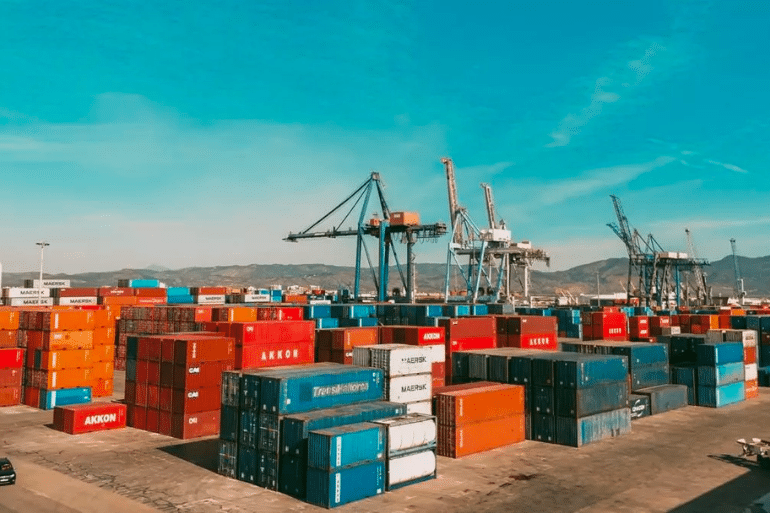
Las exportaciones de azulejos subieron un 0,70 % en agosto y sumaron tres meses al alza, aunque las ventas acumuladas hasta agosto todavía caen un 4,58 %.
La industria cerámica de Castellón empieza a encontrar señales de alivio en los mercados internacionales, pero todavía está lejos de dejar atrás sus dificultades. Las exportaciones de azulejos crecieron un 0,70 % en agosto respecto al mismo mes de 2025, el tercer avance interanual consecutivo, con Estados Unidos, Israel y Alemania entre los mercados que impulsaron las ventas.

Sin embargo, el dato mensual no debe ocultar la situación de fondo: entre enero y agosto, el valor de las exportaciones cayó un 4,58 % y el volumen vendido retrocedió un 2,96 %. La mejora reciente es una noticia positiva para las empresas de la provincia, pero no basta para confirmar una recuperación sólida de uno de los principales motores industriales de Castellón.
El sector afronta un escenario exigente, marcado por la incertidumbre geopolítica, el encarecimiento de la energía y la presión competitiva de fabricantes internacionales. Para una industria muy orientada al exterior, recuperar terreno dependerá tanto de la demanda como de su capacidad para mantener precios competitivos y proteger sus márgenes.
Las exportaciones cerámicas crecen por tercer mes consecutivo
Los datos correspondientes a agosto ofrecen un nuevo indicio de estabilización. Según la información publicada por Castellón Plaza el 21 de octubre, las ventas internacionales de baldosas cerámicas avanzaron un 0,70 % interanual, prolongando una secuencia de tres meses consecutivos de crecimiento.
El resultado rompe parcialmente con la trayectoria negativa que había condicionado el comportamiento exportador durante buena parte de 2026. No obstante, el repunte es moderado y debe interpretarse con cautela: una variación positiva durante varios meses no implica que se haya recuperado todo el terreno perdido anteriormente.
La evolución de agosto también pone de manifiesto la importancia de los distintos mercados de destino. El comportamiento favorable de Estados Unidos, Israel y Alemania contribuyó a sostener las ventas, aunque las diferencias entre países siguen siendo determinantes para el balance global.
La industria azulejera castellonense depende en buena medida de su capacidad para vender fuera de España. Por eso, cualquier mejora de la demanda exterior puede contribuir a aliviar la presión sobre las fábricas, mientras que los retrocesos prolongados repercuten sobre la producción, la planificación empresarial y las decisiones de inversión.
El balance de enero a agosto sigue siendo negativo
La principal advertencia aparece al ampliar el periodo de análisis. Pese a los tres últimos meses de crecimiento, las exportaciones del sector acumularon entre enero y agosto un descenso del 4,58 % en valor y del 2,96 % en volumen, en comparación con el mismo periodo del ejercicio anterior.
Ambos indicadores ofrecen una perspectiva complementaria:
- Valor exportado: refleja los ingresos obtenidos por las ventas internacionales y registra una caída del 4,58 %.
- Volumen exportado: mide la cantidad de producto vendido y retrocede un 2,96 %.
- Evolución mensual: agosto anotó un crecimiento interanual del 0,70 %, el tercero consecutivo.
La diferencia entre la caída del valor y la del volumen indica que ambos indicadores evolucionan a ritmos distintos. Sin un desglose adicional por precios, tipos de producto y mercados, no permite atribuir automáticamente esa diferencia a una causa concreta.
La conclusión principal es más clara: la mejoría mensual todavía no ha compensado el deterioro acumulado durante los primeros ocho meses del año. Para evaluar una recuperación efectiva habrá que comprobar si el crecimiento se mantiene y termina trasladándose al conjunto del ejercicio.
Estados Unidos, Israel y Alemania aportan impulso a las ventas
La evolución de los mercados internacionales explica parte del comportamiento de agosto. Estados Unidos, Israel y Alemania figuran entre los destinos que contribuyeron a impulsar las exportaciones cerámicas.
Estados Unidos resulta especialmente relevante para las empresas españolas por el tamaño de su mercado y por su peso en el comercio internacional. La demanda estadounidense puede representar una oportunidad para los fabricantes que buscan diversificar clientes y mantener su presencia fuera de Europa.
No obstante, vender en ese mercado también expone a las empresas a cambios en las condiciones comerciales, la evolución de la demanda y las decisiones de política económica. El comportamiento de un solo mes no permite determinar si el repunte tendrá continuidad.
Alemania, por su parte, es un mercado europeo importante para los productos españoles. La evolución de sus compras puede contribuir a sostener la actividad exterior, aunque la recuperación de las ventas en un país no garantiza un avance generalizado en todos los destinos.
Israel aparece igualmente entre los mercados que favorecieron el resultado de agosto. Su evolución debe analizarse en un contexto regional marcado por las tensiones geopolíticas, que pueden alterar los flujos comerciales, los costes logísticos y las decisiones de compra.
La diversificación geográfica constituye, por tanto, una herramienta relevante para el sector. Depender de un número limitado de mercados puede aumentar la exposición a cambios regulatorios, conflictos, aranceles o variaciones bruscas de la demanda.
La crisis energética sigue condicionando la competitividad
La mejora de las exportaciones llega en un contexto de presión sobre los costes industriales. La cerámica requiere procesos de fabricación intensivos en energía, por lo que el precio del gas y de la electricidad puede influir directamente en la competitividad de las plantas.
El encarecimiento energético no afecta únicamente a la factura de producción. También puede reducir los márgenes empresariales, dificultar la planificación de nuevas inversiones y limitar la capacidad de competir con fabricantes ubicados en países donde los costes energéticos o las exigencias regulatorias son diferentes.
A esta situación se suma la incertidumbre derivada de la crisis en Oriente Próximo. Las tensiones internacionales pueden influir en los precios de la energía y el transporte, además de generar cautela entre compradores y distribuidores.
Para las empresas castellonenses, el desafío consiste en mantener su posición en el mercado internacional sin trasladar todos los incrementos de costes al precio final. Esa capacidad depende de factores como la productividad, la innovación, la eficiencia energética, la logística y el valor añadido del producto.
La presión no se limita a las grandes compañías. Las empresas de menor tamaño también pueden tener dificultades para absorber aumentos prolongados de costes o financiar inversiones destinadas a mejorar sus procesos productivos.
Castellón, centro de una industria estratégica para España
La provincia de Castellón concentra buena parte de la producción española de baldosas cerámicas y alberga un tejido empresarial especializado que integra fabricantes, proveedores de materias primas, empresas de esmaltes y fritas, maquinaria industrial y servicios logísticos.
Esta concentración ha permitido desarrollar un ecosistema productivo con experiencia técnica y una importante orientación internacional. La cerámica no representa únicamente una actividad manufacturera: sostiene empleo directo e indirecto y genera actividad para numerosos proveedores de la provincia.
La relación con PortCastelló también es relevante. El puerto facilita la entrada de materias primas y la salida de productos terminados, conectando las fábricas con los mercados internacionales. Según datos difundidos por la Autoridad Portuaria y recogidos en informaciones sectoriales de septiembre, las mercancías vinculadas a la industria cerámica sumaron 4 362 911 toneladas entre enero y agosto de 2026, equivalentes al 32,5 % del tráfico total del puerto durante ese periodo.
Ese dato refleja la importancia logística del clúster, aunque el movimiento portuario y las exportaciones de azulejos son indicadores diferentes: el tráfico incluye materias primas y otros productos vinculados a la actividad cerámica, no solo baldosas vendidas al extranjero.
La fortaleza del tejido industrial castellonense depende, por tanto, de varios eslabones que deben funcionar de manera coordinada: producción, suministro energético, acceso a materias primas, transporte y demanda exterior.
La competencia internacional aumenta la presión sobre los fabricantes
La industria española compite con productores de distintos países que operan con estructuras de costes, condiciones energéticas y marcos regulatorios diferentes. En este contexto, el precio sigue siendo un factor importante, pero no es el único criterio de compra.
El diseño, la calidad, la innovación, la capacidad de entrega y el servicio posventa pueden diferenciar a las empresas españolas. Sin embargo, mantener esas ventajas exige inversión y estabilidad suficiente para planificar a medio y largo plazo.
La patronal ASCER, que representa a los fabricantes españoles de azulejos y pavimentos cerámicos, ha situado en distintas comunicaciones sectoriales la competitividad y la evolución de los mercados entre los principales retos de la industria.
La organización también representa a un sector con una elevada concentración territorial en Castellón. Esa realidad hace que los problemas de competitividad tengan una repercusión económica especialmente significativa para la provincia.
La cuestión no consiste únicamente en vender más unidades, sino en hacerlo en condiciones que permitan sostener la actividad, mantener el empleo y financiar la modernización de las fábricas.
Qué necesita el sector para consolidar la recuperación
El crecimiento de agosto ofrece un punto de apoyo, pero la consolidación de la tendencia dependerá de varios factores durante los próximos meses.
1. Estabilidad en los costes energéticos. La evolución del gas y la electricidad seguirá siendo determinante para una industria con un consumo energético elevado.
2. Recuperación sostenida de la demanda internacional. El avance debe extenderse más allá de unos pocos meses y alcanzar un número suficiente de mercados.
3. Diversificación de destinos. Ampliar la base de clientes puede reducir la exposición a crisis económicas, barreras comerciales o tensiones geopolíticas en mercados concretos.
4. Inversión en tecnología y eficiencia. La modernización de los procesos puede mejorar la productividad, reducir consumos y reforzar la diferenciación de los productos.
5. Condiciones de competencia comparables. Las empresas necesitan evaluar cómo afectan los costes, las exigencias regulatorias y las prácticas comerciales internacionales a su capacidad para competir.
Estos elementos no garantizan una recuperación inmediata, pero ayudan a explicar por qué la evolución exportadora depende de mucho más que un dato mensual favorable.
Las cifras nacionales ofrecen contexto, pero no sustituyen al balance del azulejo
El comercio exterior español registró un comportamiento positivo en agosto. Según el Ministerio de Economía, Comercio y Empresa, las exportaciones españolas de bienes alcanzaron 27 595 millones de euros, un aumento del 13,3 % respecto al mismo mes de 2025.
La cifra nacional muestra que el conjunto de las ventas exteriores avanzó con fuerza durante ese mes. Sin embargo, no debe confundirse con la evolución de la industria cerámica: se trata de una estadística que engloba numerosos sectores, cuyas condiciones y mercados pueden ser muy diferentes.
La comparación pone de relieve que el buen comportamiento agregado de las exportaciones españolas no garantiza que todas las ramas industriales evolucionen al mismo ritmo. En el caso del azulejo, el retroceso acumulado del 4,58 % hasta agosto sigue siendo el dato más relevante para medir su situación en 2026.
Fuentes estadísticas como el Ministerio de Economía, Comercio y Empresa, a través de sus informes mensuales de comercio exterior, permiten consultar los resultados por sectores, países y comunidades autónomas. Para valorar la trayectoria específica de la cerámica es necesario acudir a las series sectoriales y no extrapolar automáticamente la media nacional.
Un respiro para Castellón, pero todavía no una recuperación consolidada
La industria cerámica castellonense ha encadenado tres meses de crecimiento exportador y ha encontrado apoyo en mercados como Estados Unidos, Israel y Alemania. Es una señal favorable tras una etapa marcada por las dificultades, pero el resultado de agosto no cambia por sí solo el balance del año.
La caída acumulada del 4,58 % en valor y del 2,96 % en volumen muestra que todavía queda terreno por recuperar. A ello se añaden los riesgos derivados de la energía, la incertidumbre internacional y la competencia de otros productores.
La evolución de los próximos meses permitirá comprobar si el sector consigue transformar el repunte mensual en una tendencia duradera. Para Castellón, donde la cerámica sostiene una parte esencial del tejido industrial, no se trata solo de una estadística comercial: está en juego la capacidad de mantener actividad, empleo e inversión.
La exportación cerámica de Castellón ofrece señales de mejora, pero la recuperación solo podrá confirmarse cuando los avances mensuales reduzcan de forma sostenida el retroceso acumulado.
 Chollones
 Chollones
Rejuvenecimiento, revitalización, lifting e hidratación de la piel con Prioionic System
60,00€
Ver en Chollones 🛒 Chollones
Jimmy choo man aqua eau de toilette 100ml vaporizador + gel de baño 100ml + vial 7 5ml Jimmy choo
60,00€
Ver en Chollones 🛒