
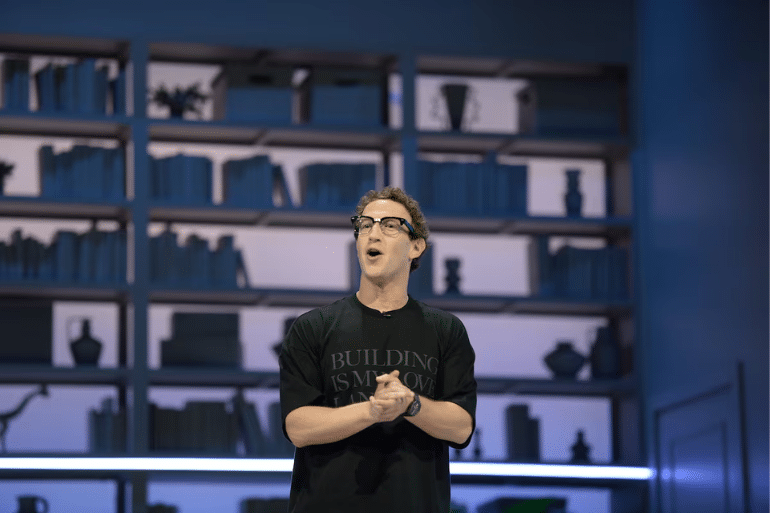
La tecnológica habría pactado una fórmula de compensación en acciones para facilitar que su fundador afronte el nuevo tributo patrimonial sin trasladar su residencia fuera del Estado.
Meta mueve ficha para evitar la salida de Mark Zuckerberg
Meta quiere evitar que Mark Zuckerberg abandone California por el nuevo impuesto a la riqueza. La compañía tecnológica ha alcanzado un acuerdo con su fundador y consejero delegado para facilitar que permanezca en el Estado, pese a sus advertencias sobre un posible traslado ante el aumento de la presión fiscal.

Según la información publicada por EL PAÍS el 22 de octubre de 2026, el pacto contempla la entrega de nuevas acciones sin derecho a voto, que Zuckerberg podría vender de forma gradual para afrontar el coste del nuevo tributo sobre el patrimonio.
La operación refleja hasta qué punto las decisiones fiscales pueden influir en la estrategia de las grandes empresas tecnológicas. Para Meta, conservar a su fundador en California significa mantenerlo cerca de uno de los principales centros de actividad de la compañía y evitar una posible disputa pública sobre el impacto de la nueva fiscalidad.
El acuerdo también abre un debate económico y político: ¿hasta dónde deben llegar las empresas para compensar el coste fiscal que afrontan sus principales accionistas?
Acciones sin voto para afrontar el impuesto patrimonial
La fórmula acordada se basa en conceder a Zuckerberg títulos que no incorporan derechos de voto. Según la información de EL PAÍS, el empresario podría vender esas acciones paulatinamente para obtener liquidez y pagar el nuevo impuesto.
La diferencia entre acciones con voto y sin voto es relevante. Las primeras permiten ejercer determinados derechos políticos en la compañía, mientras que las segundas pueden ofrecer una participación económica sin otorgar la misma capacidad de decisión societaria.
Este mecanismo permitiría a Meta abordar el problema sin que la operación implique necesariamente una modificación equivalente del control que Zuckerberg ejerce sobre la empresa. No obstante, los detalles disponibles no permiten determinar el número exacto de acciones, su valoración total ni las condiciones completas del acuerdo.
Tampoco se puede calcular, con la información publicada en el texto facilitado, cuánto pagará Zuckerberg por el nuevo tributo o qué proporción del coste cubriría la compensación.
La clave está en que una parte de la remuneración del fundador se vincularía a la necesidad de afrontar una obligación fiscal derivada de su patrimonio. Esto vuelve a situar en el centro del debate la diferencia entre riqueza acumulada, ingresos disponibles y liquidez inmediata.
El impuesto a la riqueza reabre el debate sobre la fuga de grandes patrimonios
La posibilidad de que Zuckerberg trasladara su residencia fuera de California evidencia una de las principales controversias que rodean a los impuestos sobre las grandes fortunas: el riesgo de que algunos contribuyentes cambien de domicilio fiscal para reducir su carga tributaria.
Los defensores de estos gravámenes sostienen que los grandes patrimonios pueden contribuir más a financiar los servicios públicos y reducir las desigualdades. Sus críticos advierten de que una presión fiscal elevada puede incentivar la salida de empresarios, inversores y capital hacia jurisdicciones con condiciones más favorables.
El caso de Meta introduce un matiz adicional. No se trata únicamente de la decisión personal de un contribuyente, sino de una compañía que busca evitar que una disputa fiscal afecte a la permanencia de su principal dirigente en California.
Sin embargo, el acuerdo no demuestra por sí solo que el impuesto vaya a provocar una fuga generalizada de empresas o fortunas. Para evaluar ese riesgo serían necesarios datos sobre cambios efectivos de residencia, inversiones, creación de empleo y recaudación.
La cuestión económica es si el aumento de los ingresos fiscales compensa los posibles cambios de comportamiento de los contribuyentes afectados. La respuesta depende del diseño del tributo, de su aplicación y de las alternativas disponibles para quienes deben pagarlo.
Meta también busca proteger la estabilidad de su dirección
Mark Zuckerberg no es un ejecutivo más dentro de Meta. Es el fundador de la compañía y una figura central en su estrategia empresarial, tecnológica y de inversión.
Su permanencia en California puede facilitar la continuidad de sus relaciones con los equipos directivos, los centros de innovación y el ecosistema tecnológico de la región. Una salida no supondría automáticamente una deslocalización de la empresa, pero sí podría adquirir relevancia por el peso que tiene su fundador en las decisiones corporativas.
La compensación en acciones ofrece una posible solución negociada: la empresa facilita recursos económicos y el ejecutivo mantiene su residencia, mientras Meta evita que el conflicto fiscal derive en una ruptura pública.
Queda por conocer el alcance financiero de la operación. Sin información detallada sobre el volumen de acciones, el calendario de entrega y las condiciones de venta, no es posible determinar cuánto le costará a Meta ni si el acuerdo tendrá efectos relevantes sobre la estructura accionarial.
Las acciones sin derecho a voto plantean interrogantes sobre la compensación ejecutiva
La entrega de acciones constituye una herramienta habitual en la remuneración de altos directivos, pero su utilización para facilitar el pago de un impuesto patrimonial plantea preguntas adicionales.
Por un lado, puede proporcionar liquidez sin obligar al beneficiario a vender de inmediato otras participaciones. Por otro, exige conocer las condiciones concretas de la operación para valorar sus consecuencias económicas y societarias.
Entre los aspectos que convendría aclarar figuran:
- El número y el valor de las acciones que recibirá Zuckerberg.
- El calendario de entrega y venta de los títulos.
- Las condiciones fiscales y societarias aplicables a la compensación.
- El impacto sobre Meta, incluidos los costes y los posibles efectos para los accionistas.
Sin estos datos, cualquier estimación sobre el ahorro fiscal, el coste para la compañía o la dilución de otros accionistas sería especulativa.
También es importante distinguir entre facilitar liquidez para pagar un impuesto y eliminar la obligación tributaria. Según la información disponible, el acuerdo pretende ayudar a Zuckerberg a afrontar el gravamen, no confirmar una exención fiscal.
California se enfrenta al dilema entre recaudación y competitividad
La controversia tiene una dimensión que va más allá de Zuckerberg. California alberga un importante ecosistema de empresas tecnológicas, inversores y grandes patrimonios, por lo que las modificaciones fiscales pueden influir en las decisiones de residencia y localización de actividades.
Un impuesto patrimonial puede generar ingresos adicionales, pero su efecto final depende de factores como la base imponible, las reglas de valoración, las exenciones y la capacidad de los contribuyentes para reorganizar sus activos.
La competencia fiscal entre territorios añade otra dificultad. Si los contribuyentes con mayor movilidad consideran que la carga tributaria es excesiva, pueden estudiar alternativas en otros Estados. Pero el traslado de una persona no implica necesariamente que una empresa vaya a mover sus operaciones, sus empleados o sus instalaciones.
En el caso de Meta, la información publicada apunta a una solución específica para su fundador. No aporta pruebas suficientes para concluir que otras grandes compañías estén negociando acuerdos similares.
La cuestión para las autoridades californianas será determinar si el diseño de la nueva fiscalidad logra los objetivos recaudatorios sin generar incentivos que debiliten la inversión o reduzcan la base de contribuyentes a largo plazo.
Un acuerdo empresarial con implicaciones políticas
La decisión de Meta muestra cómo una medida fiscal puede terminar afectando a la política de remuneración de una de las mayores compañías tecnológicas del mundo.
El pacto permite, según la información publicada, mantener a Zuckerberg en California y ofrecerle acciones sin voto para afrontar el nuevo tributo. Pero todavía faltan detalles para valorar el coste real de la operación y sus consecuencias para la empresa y el sistema fiscal.
El caso también alimenta un debate de fondo sobre el tratamiento de los grandes patrimonios: cómo recaudar de quienes acumulan una riqueza extraordinaria sin crear incentivos excesivos para trasladar capital, residencia o actividad económica.
La permanencia de Zuckerberg en California puede ser una victoria para Meta, pero no resuelve el debate sobre los efectos del impuesto a la riqueza. La evaluación dependerá de los resultados concretos: recaudación, comportamiento de los contribuyentes, inversión y empleo.
El acuerdo deja una pregunta abierta para los responsables políticos: ¿puede un Estado aumentar la presión fiscal sobre las grandes fortunas y conservar al mismo tiempo su atractivo para los empresarios que generan parte de su actividad económica?
 Toqueteo
 Toqueteo
 Toqueteo