
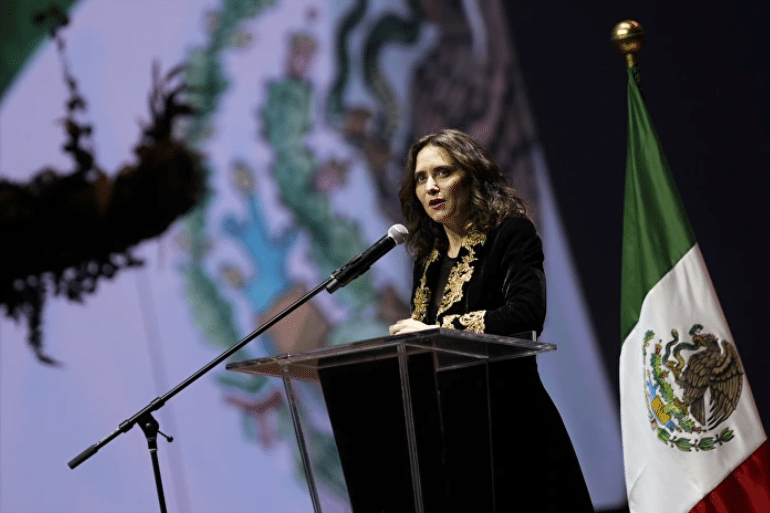
La Fiscalía del Tribunal Supremo descarta indicios objetivos de cohecho en el desplazamiento institucional de Isabel Díaz Ayuso a México. El archivo cuestiona que las discrepancias sobre los gastos justifiquen una investigación penal sin pruebas concretas.
La Fiscalía no ve delito en el viaje de Ayuso a México
La Fiscalía del Tribunal Supremo ha archivado la denuncia contra Isabel Díaz Ayuso por un presunto delito de cohecho relacionado con la financiación de su viaje institucional a México, realizado entre el 2 y el 11 de mayo de 2026. El Ministerio Público considera que los hechos denunciados no presentan, en el estado en que fueron planteados, indicios objetivos suficientes para apreciar la existencia de un delito.
La resolución, según la información difundida por Europa Press y recogida por Libertad Digital, concluye que no hay elementos que permitan sostener que la presidenta de la Comunidad de Madrid recibiera y aceptara un regalo o una ventaja por razón de su cargo.
El archivo supone un revés para la denuncia presentada contra la dirigente madrileña, que se apoyaba en diferencias entre los gastos publicados por la Administración y las cantidades atribuidas a otros integrantes de la delegación. La Fiscalía entiende que esas discrepancias, por sí solas, no demuestran que un tercero pagara gastos de Ayuso ni que existiera una contraprestación vinculada a sus funciones públicas.
La clave jurídica no es si toda la información sobre el viaje se publicó con el detalle deseable, sino si existen indicios concretos de una conducta delictiva. Y, según el escrito fiscal, la denuncia no aportó pruebas suficientes para dar ese paso.
Por qué la Fiscalía ha archivado la denuncia
El escrito sostiene que la denuncia se apoyaba principalmente en informaciones periodísticas, diferencias entre gastos publicados y sospechas sobre quién podría haber financiado determinados conceptos del desplazamiento.
La fiscal considera que la ausencia de ciertos gastos en un portal público y la falta de explicaciones sobre su financiación no permiten deducir automáticamente que se produjera un pago por parte de un tercero con relevancia penal.
La resolución señala que no consta documentación que acredite una dádiva, la identidad de un eventual oferente, la aceptación consciente de una ventaja por parte de Ayuso ni una conexión entre esa hipotética prestación y sus responsabilidades institucionales.
Entre los elementos que, según el escrito, no aportaba la denuncia figuran:
- Una factura abonada por un tercero en beneficio de la presidenta.
- Una reserva aérea u hotelera realizada a su favor por otra persona o entidad.
- Un medio de pago ajeno que acreditara quién sufragó los gastos.
- Comunicaciones dirigidas a Ayuso relacionadas con el supuesto ofrecimiento.
- Un testimonio directo sobre la entrega y aceptación de una ventaja.
La ausencia de esos elementos no equivale a demostrar de manera universal que cualquier aspecto del viaje estuviera correctamente documentado. Lo que determina el archivo es que, con los hechos y los indicios aportados, la Fiscalía no aprecia base suficiente para continuar las diligencias penales.
Los 623,28 euros que originaron las sospechas
La denuncia fue presentada el 21 de agosto de 2026 por Francisco Javier Flores Vaquerizo. En ella se atribuía a Ayuso un posible delito de cohecho, previsto en el artículo 422 del Código Penal, por los gastos vinculados al viaje institucional a México.
El denunciante sostenía que el Portal de Transparencia reflejaba únicamente dos gastos correspondientes a la presidenta, por un importe conjunto de 623,28 euros. Según su planteamiento, otros miembros de la delegación habían declarado cantidades superiores por conceptos como alojamiento, transporte y manutención.
A partir de esa diferencia, la denuncia planteaba la hipótesis de que parte de los gastos de Ayuso hubiera sido asumida por un tercero no identificado. Entre las posibilidades mencionadas figuraban personas u organizaciones relacionadas con los organizadores de los Premios Platino u otras entidades vinculadas al desplazamiento.
Sin embargo, una diferencia entre partidas publicadas no acredita por sí misma quién pagó un gasto, si existió un beneficio personal ni si hubo una relación entre un eventual pago y una decisión pública. Para sostener una acusación penal hacen falta elementos que permitan conectar los hechos con los requisitos del delito investigado.
La Fiscalía considera que la denuncia partía de sospechas que no estaban respaldadas por indicios objetivos suficientes. Esa conclusión es el fundamento central del archivo.
Una investigación que pretendía recabar 23 grupos de actuaciones
El denunciante solicitó 23 grupos de diligencias para intentar aclarar quién habría sufragado los gastos del viaje y si Ayuso conocía y había aceptado esa supuesta ventaja.
Entre las actuaciones solicitadas figuraban la reclamación de expedientes administrativos, facturas, reservas aéreas y hoteleras, información económica y tributaria, medios de pago, comunicaciones, correos electrónicos y declaraciones de testigos. También pedía documentación relacionada con convenios y patrocinios.
La amplitud de esas peticiones es uno de los aspectos destacados por la Fiscalía. Según el escrito, las diligencias pretendían averiguar si había existido una prestación susceptible de constituir delito, identificar a quien la hubiera financiado y determinar si la presidenta la había aceptado conscientemente.
A juicio de la fiscal, el planteamiento invertía el orden que debe seguir una investigación penal: en lugar de partir de indicios concretos de un delito, buscaba recabar información para descubrir si podía existir alguno.
El escrito considera que una investigación de ese tipo no puede convertirse en una indagación general sobre la vida económica, las relaciones o las comunicaciones de una persona para comprobar si aparece alguna conducta delictiva.
La Fiscalía también cuestiona la proporcionalidad de las actuaciones solicitadas, porque algunas afectaban a datos bancarios, tributarios y económicos de terceros, además de a relaciones correspondientes a otros ejercicios.
La diferencia entre transparencia administrativa y responsabilidad penal
El caso pone sobre la mesa dos cuestiones distintas que conviene no confundir: la obligación de rendir cuentas sobre los gastos públicos y la existencia de indicios de un delito de cohecho.
La transparencia administrativa permite a los ciudadanos conocer cómo se emplean los recursos públicos y qué gastos se producen durante los desplazamientos institucionales. La publicación incompleta de una partida, una discrepancia contable o la ausencia de una explicación pueden suscitar preguntas legítimas y justificar solicitudes de información o comprobaciones administrativas.
Pero esos problemas no constituyen automáticamente un delito. Para apreciar un posible cohecho es necesario acreditar hechos que permitan sostener que hubo una dádiva o ventaja relevante y que concurren los elementos exigidos por la ley penal.
En el caso de Ayuso, la Fiscalía entiende que las diferencias entre los gastos publicados y los atribuidos a otros miembros de la delegación no bastan para inferir que un tercero sufragara gastos de la presidenta.
Esto no significa que las administraciones estén exentas de explicar sus gastos ni que la información pública no deba ser completa. Significa que una duda sobre transparencia y una imputación penal requieren pruebas y procedimientos distintos.
La distinción es especialmente relevante cuando las denuncias afectan a cargos públicos de primera línea, ya que el debate político puede generar sospechas que deben contrastarse con documentación verificable antes de presentarlas como hechos acreditados.
Qué establece el artículo 422 del Código Penal
La denuncia atribuía a Ayuso un posible delito de cohecho del artículo 422 del Código Penal. La resolución fiscal, según el texto difundido, considera que no se aportaron indicios objetivos suficientes para sostener que la presidenta recibiera y aceptara una dádiva o regalo en consideración a su cargo.
En términos generales, los delitos de cohecho se relacionan con ventajas o dádivas vinculadas al ejercicio de funciones públicas. Su aplicación concreta depende de los hechos acreditados y de los requisitos legales correspondientes.
En este caso, el escrito señala que no se había identificado a un eventual oferente ni se había documentado una prestación, su aceptación consciente o su relación con las funciones institucionales de Ayuso.
La Fiscalía no considera suficiente la posibilidad abstracta de que alguien hubiera pagado determinados gastos. Para continuar una investigación penal debe existir una base objetiva que permita relacionar esa hipótesis con una conducta delictiva concreta.
Por tanto, el archivo no debe presentarse como una declaración general sobre todos los aspectos del viaje, sino como una decisión sobre la denuncia y los elementos que aportó.
El principio que recuerda la Fiscalía: investigar no es buscar delitos a ciegas
Uno de los argumentos más importantes de la resolución es que la investigación penal no puede utilizarse como una exploración indiscriminada para descubrir si existe algún delito.
El escrito advierte de que la ausencia de información pública sobre un gasto o las dudas sobre su financiación no bastan para justificar una investigación amplia sobre datos económicos, bancarios y tributarios de personas relacionadas con el caso.
La razón es también una garantía jurídica: las diligencias de investigación deben guardar relación con hechos concretos y contar con una justificación suficiente, especialmente cuando afectan a información sensible de terceros.
En este asunto, la fiscal considera que las actuaciones solicitadas eran desproporcionadas respecto de los indicios aportados. La denuncia pretendía recabar una gran cantidad de documentación para determinar si existía una prestación, quién la había financiado y si Ayuso la había aceptado, pero no aportaba, según la resolución, pruebas objetivas que sostuvieran inicialmente esa hipótesis.
El criterio aplicado no elimina la posibilidad de investigar delitos relacionados con cargos públicos; exige que las sospechas estén respaldadas por indicios verificables y que las diligencias sean proporcionadas.
Qué significa el archivo para Ayuso y para la oposición
La decisión de la Fiscalía supone que las diligencias de investigación abiertas a raíz de esta denuncia quedan archivadas al no apreciarse indicios suficientes de delito en los hechos planteados.
Para Ayuso, la resolución representa un respaldo jurídico frente a una acusación concreta de cohecho relacionada con el viaje a México. No obstante, el alcance del archivo debe describirse con precisión: la Fiscalía ha valorado la denuncia presentada y los indicios aportados, no cualquier cuestión posible sobre la transparencia de los gastos institucionales.
Para sus críticos, la discusión sobre la publicación de los gastos y la necesidad de explicar cómo se financian los viajes de los representantes públicos sigue siendo una cuestión política y administrativa diferenciada de la responsabilidad penal.
La resolución tampoco permite atribuir motivaciones políticas al denunciante ni concluir que toda crítica sobre el viaje carezca de fundamento. Lo que sí establece, según el texto citado, es que la denuncia no aportó elementos objetivos suficientes para sostener el delito de cohecho planteado.
El caso ilustra la importancia de distinguir entre una denuncia, una investigación y una conclusión judicial o fiscal. Presentar una hipótesis como si fuera un hecho probado puede distorsionar el debate público, especialmente cuando afecta a una figura política de relevancia nacional.
Las claves del caso en cinco puntos
- La decisión: la Fiscalía del Tribunal Supremo archiva la denuncia contra Isabel Díaz Ayuso por presunto cohecho.
- El motivo: no aprecia indicios objetivos de que recibiera y aceptara una dádiva o regalo por razón de su cargo.
- El origen de las sospechas: diferencias entre los gastos publicados en el Portal de Transparencia y los importes atribuidos a otros integrantes de la delegación.
- Las diligencias solicitadas: 23 grupos de actuaciones para recabar facturas, reservas, comunicaciones y documentación económica.
- El criterio jurídico: la investigación penal no puede convertirse en una indagación general para descubrir si existe un delito sin una base objetiva previa.
Transparencia sí, pero con pruebas para acusar de un delito
El archivo de la denuncia contra Ayuso vuelve a poner de manifiesto la necesidad de separar la fiscalización de los cargos públicos de las acusaciones penales que no cuentan con indicios suficientes.
Los viajes institucionales deben estar sujetos a controles y explicaciones claras. La ciudadanía tiene derecho a conocer cómo se utilizan los recursos públicos y a pedir aclaraciones cuando los datos publicados no permiten entender el coste de un desplazamiento.
Pero la exigencia de transparencia no elimina las garantías legales. Para atribuir un delito no basta con que existan dudas sobre una factura o con que falte una explicación pública: hacen falta indicios objetivos que conecten los hechos con una conducta penalmente relevante.
Esa es la conclusión central de la Fiscalía en este caso. La denuncia contra la presidenta madrileña no ha superado ese umbral y ha sido archivada, sin que ello convierta las preguntas administrativas sobre los gastos en una cuestión automáticamente resuelta.
 Toqueteo
 Toqueteo
 Toqueteo