
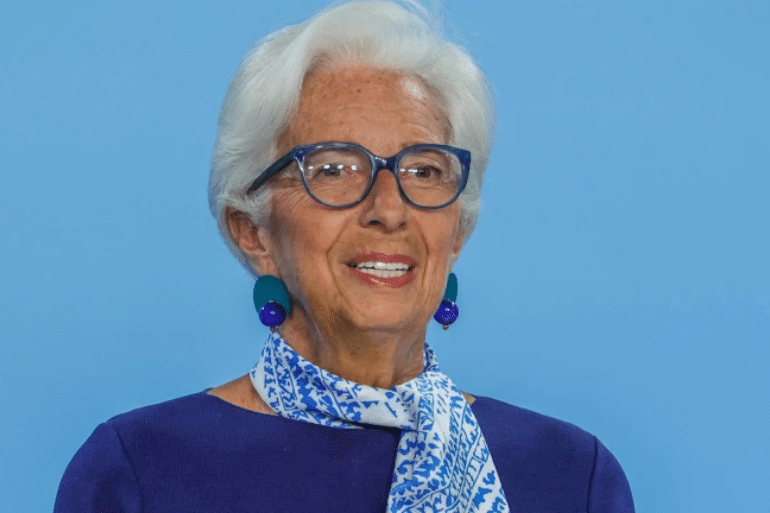
La inflación de la eurozona repunta al 3,8% y la tensión sobre la deuda francesa complica las perspectivas económicas. La presidenta del BCE dejará el cargo el 7 de febrero de 2027.
El BCE mantiene los tipos pese al repunte de la inflación
El Banco Central Europeo (BCE) ha decidido mantener sin cambios los tipos de interés oficiales en su reunión del jueves 29 de octubre. La facilidad de depósito continúa en el 2,50 %, las operaciones principales de financiación se sitúan en el 2,65 % y la facilidad marginal de crédito permanece en el 2,90 %.
La decisión llega en un momento complicado para la economía europea. La inflación de la eurozona alcanzó el 3,8 % en septiembre, seis décimas más que en agosto, cuando se situó en el 3,2 %. El dato deja la tasa general casi dos veces por encima del objetivo del 2 % que persigue el banco central a medio plazo.
El organismo ha optado por esperar a disponer de más información antes de modificar de nuevo el precio oficial del dinero. La pausa llega después de las subidas de junio y septiembre y en medio de un escenario marcado por el encarecimiento de la energía, la incertidumbre económica y el aumento de los costes de financiación.
El BCE reconoce que los precios energéticos representan un riesgo para la estabilidad económica: pueden impulsar la inflación y, al mismo tiempo, frenar el crecimiento. Por eso, su decisión no supone que la lucha contra el encarecimiento de los precios haya terminado, sino que la institución prefiere evaluar cómo evoluciona la situación antes de dar otro paso.
La entidad ha reiterado que sus decisiones dependerán de los datos y que no se compromete de antemano con una trayectoria concreta de tipos.
Los tres tipos oficiales del BCE, sin cambios
Los tipos aprobados por el Consejo de Gobierno quedan así:
- Facilidad de depósito: 2,50 %. Es la referencia que reciben los bancos por depositar fondos a un día en el banco central y una de las principales señales de la orientación monetaria.
- Operaciones principales de financiación: 2,65 %. Es el tipo aplicado a las operaciones regulares mediante las que el BCE presta dinero a las entidades financieras.
- Facilidad marginal de crédito: 2,90 %. Es el tipo correspondiente a la financiación a un día que los bancos pueden solicitar mediante esta facilidad.
Estas cifras influyen en las condiciones generales de financiación de la economía, pero no determinan automáticamente el coste de todos los préstamos. Las entidades bancarias fijan sus ofertas teniendo en cuenta, entre otros factores, el riesgo del cliente, el plazo, sus costes de financiación y la evolución de los mercados.
La decisión de octubre también debe interpretarse en su contexto: el BCE no ha anunciado una senda de futuras bajadas ni ha descartado nuevas subidas. La evolución de los precios y de la actividad determinará los próximos movimientos.
La energía vuelve a presionar los precios
El encarecimiento de la energía es uno de los principales motivos de preocupación para Fráncfort. Según el comunicado del BCE, los precios energéticos han seguido subiendo, lo que aumenta los riesgos de inflación y empeora las perspectivas de crecimiento.
La institución advierte de que los efectos completos de esta perturbación todavía pueden tardar en trasladarse al conjunto de la economía. Si la energía permanece cara durante un periodo prolongado, las empresas tendrán que afrontar mayores costes de producción y transporte, mientras que los hogares dispondrán de menos renta para otros gastos.
El problema puede extenderse más allá de la factura energética. Cuando una empresa paga más por producir, transportar o almacenar sus productos, puede trasladar parte de ese incremento a sus precios. Si la dinámica se mantiene, el encarecimiento puede llegar a otros bienes y servicios.
El BCE también vigila los llamados efectos de segunda ronda: las presiones que aparecen cuando un aumento inicial de los precios se propaga a salarios, servicios y otros costes. Una inflación más persistente puede obligar a mantener una política monetaria restrictiva durante más tiempo.
Por ahora, el banco central señala que la inflación subyacente se ha mantenido relativamente estable y que los salarios no han mostrado una reacción apreciable al repunte energético. Esta circunstancia permite a la institución observar la evolución de los datos, aunque no elimina el riesgo de nuevas presiones inflacionistas.
La deuda francesa añade tensión a los mercados europeos
La reunión del BCE se ha celebrado también en un contexto de tensión en el mercado de deuda pública, especialmente en Francia. La venta de bonos franceses ha elevado sus rentabilidades y ha contribuido a endurecer las condiciones de financiación en la eurozona.
Cuando cae el precio de un bono ya emitido, su rentabilidad aumenta. Si los inversores exigen mayores rendimientos para prestar dinero a un Estado, el coste de financiar su deuda puede subir cuando tenga que emitir nuevos títulos o refinanciar vencimientos.
El problema no se limita a las cuentas públicas francesas. Las variaciones de los costes de financiación de una economía importante pueden afectar a otros mercados europeos y trasladarse a las condiciones de crédito de empresas, familias y administraciones.
La tensión sobre la deuda plantea un desafío adicional para el BCE. Una subida de tipos podría contribuir a contener la inflación, pero también endurecer aún más unas condiciones financieras que ya están empeorando. Mantenerlos sin cambios permite observar cómo evoluciona esa presión antes de tomar otra decisión.
La institución dispone de herramientas para abordar movimientos desordenados en los mercados que amenacen la transmisión de su política monetaria. Sin embargo, su uso está sujeto a condiciones y no equivale a una garantía de que los costes de financiación de cualquier país vayan a reducirse.
¿Qué significa para las hipotecas en España?
Para los hogares españoles, la decisión más relevante es que el BCE no ha aplicado una nueva subida de tipos en octubre. Sin embargo, eso no garantiza una reducción inmediata de las cuotas hipotecarias.
Muchas hipotecas variables están referenciadas al euríbor, un índice del mercado interbancario que refleja, entre otros factores, las expectativas sobre los tipos futuros. Por eso, puede subir o bajar antes de que el BCE anuncie un cambio y no replica automáticamente el tipo oficial.
La evolución de las cuotas dependerá de las condiciones de cada préstamo, del capital pendiente y de la fecha de revisión. Las hipotecas fijas, por su parte, mantienen el tipo pactado mientras no se produzcan circunstancias contractuales que indiquen lo contrario.
La decisión también puede repercutir en los préstamos personales, la financiación empresarial y los productos de ahorro, aunque el impacto será diferente según la entidad y el producto.
En términos prácticos, conviene distinguir tres cuestiones:
- El tipo oficial del BCE: permanece en el 2,50 % para la facilidad de depósito.
- El euríbor: puede variar según las expectativas del mercado y las condiciones de financiación.
- La cuota hipotecaria: depende del contrato y del índice aplicable en la revisión correspondiente.
La pausa de octubre reduce la presión inmediata derivada de una nueva subida oficial, pero no permite asegurar que el coste de los préstamos vaya a bajar en los próximos meses.
Christine Lagarde dejará la presidencia el 7 de febrero de 2027
La reunión ha estado marcada por otro anuncio relevante: Christine Lagarde dejará la presidencia del BCE el 7 de febrero de 2027, antes de que concluya su mandato previsto para octubre de ese año.
La decisión abre anticipadamente el proceso de sucesión en una institución que deberá seguir gestionando la inflación, las condiciones de financiación y los riesgos para el crecimiento europeo.
Lagarde comunicó que abandonará el puesto en febrero. El BCE no ofreció una explicación detallada sobre los motivos del calendario. Algunas informaciones han relacionado la fecha con el contexto político francés y las elecciones presidenciales previstas para abril de 2027, pero esa conexión debe entenderse como una interpretación publicada por los medios, no como una razón oficial confirmada por la institución.
La salida anticipada abre la carrera para elegir a la persona que dirigirá el banco central durante los próximos años. Entre los nombres citados en las informaciones económicas figuran el español Pablo Hernández de Cos, antiguo gobernador del Banco de España, y el neerlandés Klaas Knot, expresidente del banco central de Países Bajos.
La elección no depende exclusivamente de una decisión personal de Lagarde. El relevo requiere un proceso institucional europeo en el que participan los gobiernos y las instituciones de la Unión Europea. La identidad del sucesor y la orientación futura del BCE no están decididas por el anuncio de su salida.
El cambio de liderazgo llega, además, en un momento delicado. Quien asuma la presidencia deberá gestionar el equilibrio entre el objetivo de inflación, la evolución del crecimiento y la estabilidad de los mercados financieros.
El BCE mantiene su margen de maniobra de cara a diciembre
La institución no ha comprometido de antemano su siguiente decisión. El Consejo de Gobierno seguirá valorando la inflación, la evolución de los precios energéticos, los salarios y la transmisión de la política monetaria a la economía.
La próxima reunión prevista para el 17 de diciembre será importante porque el BCE dispondrá de nuevos datos y de proyecciones económicas actualizadas. Eso permitirá evaluar si la presión sobre los precios persiste y si el endurecimiento de las condiciones de financiación está frenando suficientemente la demanda.
Algunos analistas y participantes en los mercados contemplan la posibilidad de nuevos movimientos de tipos antes de terminar el año. Sin embargo, esas previsiones no constituyen una decisión oficial: el BCE ha insistido en que actuará reunión a reunión.
El organismo también tendrá que seguir de cerca la evolución de los mercados de deuda. Si las rentabilidades continúan aumentando, el coste de financiación podría endurecerse incluso sin una nueva subida de los tipos oficiales.
Una pausa que no despeja las dudas económicas
La decisión del 29 de octubre deja una fotografía clara, pero no una solución definitiva: el tipo de depósito se mantiene en el 2,50 %, mientras la inflación de la eurozona alcanza el 3,8 %. El encarecimiento de la energía amenaza con elevar los precios y debilitar el crecimiento, y la tensión sobre la deuda francesa añade presión a los mercados financieros.
Para España, las consecuencias se notarán de forma desigual en las hipotecas, el ahorro, el crédito empresarial y el consumo. La evolución del euríbor y de las condiciones bancarias será tan relevante para muchos hogares como la propia decisión del BCE.
La salida anticipada de Lagarde introduce, además, una transición institucional en plena incertidumbre económica. El sucesor heredará una política monetaria que debe contener la inflación sin agravar innecesariamente la desaceleración.
La gran incógnita es si la pausa permitirá ganar tiempo para evaluar los riesgos o si los próximos datos obligarán a retomar las subidas. Por ahora, el BCE no ha anunciado una nueva subida para diciembre. Su siguiente decisión dependerá de cómo evolucionen los precios, la energía y las condiciones de financiación.
 Chollones
 Chollones
 Chollones