
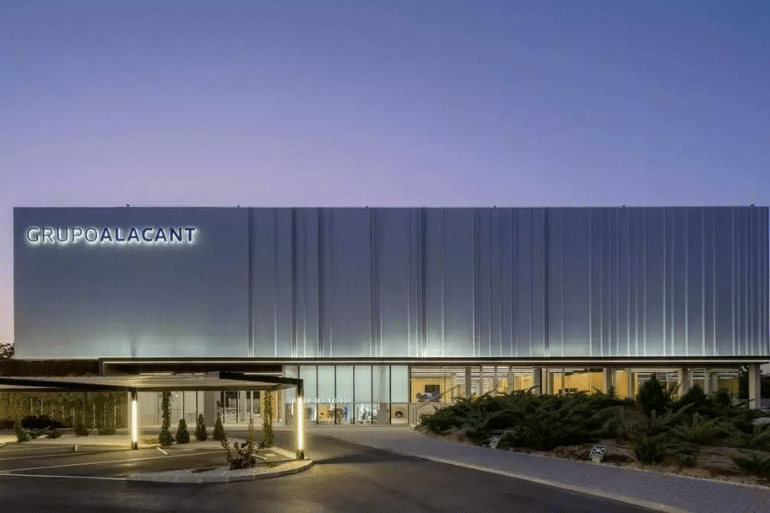
El fondo italiano adquirió el fabricante alicantino de helados en 2025 mediante una operación financiada en parte con deuda. Las ventas crecieron un 11,1 %, pero las cuentas consolidadas reflejan pérdidas contables de 8,1 millones.
La venta de Grupo Alacant por 180,2 millones de euros pone cifras a una de las operaciones empresariales más relevantes del sector heladero alicantino. El fondo italiano Investindustrial tomó el control de la compañía en enero de 2025, después de que fracasara un intento previo de venta al grupo turco Afendis. Ahora, las primeras cuentas consolidadas del holding comprador permiten conocer tanto el precio de adquisición como parte de la estructura financiera utilizada para cerrar la operación.
Grupo Alacant es uno de los principales fabricantes de helados de la provincia de Alicante y un proveedor destacado de Mercadona. La compañía registró en 2025 una facturación proforma de 247,7 millones de euros, un 11,1 % más que los 222,8 millones del ejercicio anterior. Sin embargo, ese crecimiento de los ingresos convivió con unas pérdidas consolidadas estimadas de 8,1 millones de euros, frente a los beneficios superiores a 21 millones obtenidos el año anterior.
Las cifras proceden de las cuentas presentadas por European Icecream Investments SLU, la sociedad creada por Investindustrial para controlar el negocio. Los datos revelan una operación de gran tamaño, una importante financiación bancaria y una transformación de la propiedad de una empresa cuyo origen se remonta a una iniciativa colectiva de maestros heladeros.
Investindustrial pagó 180,2 millones por Grupo Alacant
El precio de compra permanecía sin hacerse público hasta la presentación de las primeras cuentas consolidadas del holding comprador en el Registro Mercantil. Según la información publicada por Información, Investindustrial desembolsó 180,2 millones de euros para hacerse con el control de Grupo Alacant.
La mayor parte del importe se abonó en efectivo, de acuerdo con la documentación citada por el diario. Los vendedores fueron aproximadamente 250 socios, muchos de ellos propietarios de pequeñas heladerías tradicionales y cafeterías de Alicante y de provincias próximas.
La operación supuso el final de una estructura de propiedad poco habitual en el sector agroalimentario: durante décadas, el capital de la compañía estuvo repartido entre profesionales vinculados al propio negocio de la heladería.
El cambio de control abrió una nueva etapa bajo la dirección de un fondo de inversión internacional, con una estructura societaria diseñada para gestionar el grupo y financiar su desarrollo.
La venta llegó después del intento fallido con Afendis
Antes de cerrar la operación con Investindustrial, Grupo Alacant había protagonizado un primer intento de venta al grupo turco Afendis. Aquella transacción terminó frustrándose en el último momento.
La posterior adquisición por el fondo italiano permitió resolver el proceso de venta y concentrar el control del fabricante en una nueva sociedad matriz. La información disponible no detalla las causas concretas por las que fracasó la operación anterior ni permite establecer una comparación entre las condiciones económicas de ambas propuestas.
De 35 maestros heladeros a una compañía de alcance nacional
La historia de Grupo Alacant comenzó en 1972, cuando 35 maestros heladeros decidieron unir sus conocimientos, compartir recetas y reducir costes. La iniciativa permitió organizar una actividad empresarial común sin renunciar al vínculo con las heladerías tradicionales que impulsaron el proyecto.
Ese origen explica la singularidad de la estructura accionarial que se mantuvo durante más de medio siglo. Muchos de los socios no eran inversores financieros convencionales, sino empresarios vinculados a cafeterías y establecimientos de heladería.
Con el paso de los años, la empresa se consolidó como uno de los fabricantes relevantes del sector en España y como proveedor de Mercadona. La venta a Investindustrial marca un cambio de modelo: la compañía pasa de una propiedad muy repartida entre socios relacionados con el negocio a estar bajo el control de un fondo de inversión.
La operación también plantea una cuestión empresarial importante: cómo evolucionará una compañía nacida de la colaboración entre pequeños empresarios cuando pasa a integrarse en una estructura de inversión orientada a gestionar activos, financiar crecimiento y mejorar resultados.
Por ahora, las cuentas publicadas permiten conocer el precio de adquisición y la evolución financiera reciente, pero no detallan qué cambios operativos o estratégicos pretende aplicar el nuevo propietario.
Grupo Alacant elevó sus ventas un 11,1 % en 2025
Las cuentas de European Icecream Investments presentan una particularidad contable. La consolidación oficial del grupo no se produjo hasta abril de 2025, por lo que las cuentas consolidadas iniciales solo recogen seis meses de actividad.
Para facilitar la comparación, los gestores incorporaron cifras proforma correspondientes al ejercicio completo. Estos datos permiten comparar la evolución del negocio en 2025 con la del ejercicio 2024, aunque deben distinguirse de las cifras consolidadas efectivamente registradas durante el periodo inicial.
El incremento de casi 25 millones de euros en la cifra de negocio refleja una expansión de los ingresos respecto a 2024. Sin embargo, vender más no implica necesariamente ganar más. La evolución del resultado depende también de los costes de producción, la financiación, las amortizaciones y otros gastos que afectan a las cuentas.
En este caso, las cifras comunicadas muestran precisamente esa diferencia entre crecimiento comercial y beneficio contable.
Las pérdidas de 8,1 millones contrastan con los beneficios del año anterior
Según las cuentas proforma recogidas en la información original, Grupo Alacant habría registrado pérdidas de 8,1 millones de euros en 2025, frente a unos beneficios superiores a 21 millones en el ejercicio precedente.
Los responsables del grupo atribuyen ese resultado negativo, principalmente, a las amortizaciones y a los gastos extraordinarios asociados a la operación de compra. Por tanto, la cifra no debe interpretarse automáticamente como una caída equivalente de la rentabilidad operativa del negocio.
Las amortizaciones reflejan contablemente la distribución del coste de determinados activos a lo largo del tiempo. Los gastos vinculados a una adquisición también pueden alterar el resultado del ejercicio sin que exista una reducción proporcional de las ventas.
La información publicada aporta, además, una referencia relevante: Aiadhesa, la razón social de la principal compañía del conglomerado, obtuvo beneficios de 16,7 millones de euros.
Esta diferencia muestra por qué es importante distinguir entre las cuentas de la sociedad operativa principal y las del conjunto consolidado. Ambas pueden presentar resultados distintos por la estructura societaria, los costes financieros y los ajustes contables relacionados con la adquisición.
Sin el detalle completo de las cuentas y de sus notas explicativas, no es posible atribuir con precisión cada euro de las pérdidas consolidadas a una causa concreta.
La compra se financió con un crédito sindicado de 162,5 millones
Uno de los datos más relevantes de la operación es la financiación utilizada para adquirir el fabricante de helados. Según la documentación citada por Información, el 30 de abril de 2025 European Icecream Investments formalizó un contrato de deuda sindicada por un importe de 162,5 millones de euros.
El crédito tenía varios objetivos declarados:
- Financiar parcialmente la compraventa de Grupo Alacant.
- Cubrir parte de las inversiones en inmovilizado de las sociedades dependientes.
- Atender necesidades corporativas y de capital circulante.
La financiación bancaria fue, por tanto, una pieza importante de la operación. La diferencia entre el precio de compra de 180,2 millones y el crédito de 162,5 millones asciende a 17,7 millones, aunque no puede concluirse que esa cantidad represente exactamente la aportación de capital de Investindustrial: el crédito también estaba destinado a cubrir otras necesidades y la información facilitada no desglosa todas las fuentes de financiación.
La deuda sindicada es un préstamo concedido por varias entidades financieras que comparten la financiación y el riesgo de la operación. Se utiliza habitualmente en transacciones empresariales de gran tamaño, especialmente cuando el importe requerido supera la capacidad o los límites de exposición de una sola entidad.
En este caso, el crédito permitió financiar una parte sustancial de la adquisición y reservar recursos para inversiones y necesidades ordinarias del grupo.
Qué implica financiar una adquisición con deuda
La utilización de deuda no determina por sí sola si una operación empresarial tendrá éxito o fracasará. Su efecto depende de factores como el coste del crédito, los plazos de devolución, la generación de caja y la capacidad del negocio para atender sus obligaciones.
Para Grupo Alacant, la evolución futura de las ventas y de la rentabilidad será relevante para valorar la sostenibilidad financiera de la estructura creada tras la adquisición.
No obstante, la información disponible no especifica los tipos de interés, los vencimientos, las garantías ni el calendario de amortización del préstamo. Sin esos datos, no es posible calcular el coste financiero total ni evaluar de forma completa la carga de deuda que soporta el holding.
Mercadona, un cliente clave en el negocio de los helados
Grupo Alacant es uno de los principales fabricantes del sector en la provincia y figura como proveedor de Mercadona, una relación comercial que sitúa a la empresa dentro de una importante red de distribución alimentaria.
La actividad de un fabricante de helados depende de múltiples variables: la demanda estacional, el coste de las materias primas, la energía, la logística, la capacidad productiva y las condiciones comerciales pactadas con sus clientes.
El crecimiento de la facturación hasta los 247,7 millones de euros sugiere una evolución positiva de los ingresos durante 2025. Sin embargo, las cifras aportadas no desglosan qué parte de ese crecimiento procede de Mercadona, qué proporción corresponde a otros clientes ni cómo evolucionaron los márgenes de cada línea de negocio.
Por tanto, no puede atribuirse el aumento de las ventas exclusivamente a Mercadona ni concluirse que la relación comercial con la cadena explique por sí sola el resultado anual.
El dato sí permite situar a Grupo Alacant como un actor relevante de la industria heladera española, con una escala suficiente para despertar el interés de un inversor internacional.
Qué habrá que observar tras la entrada de Investindustrial
La adquisición cambia la estructura de propiedad de una compañía con más de cinco décadas de historia. Para valorar su evolución bajo el nuevo accionista será necesario observar varios indicadores en los próximos ejercicios:
- Facturación y rentabilidad operativa: si el crecimiento de los ingresos se traduce en mejores márgenes y beneficios recurrentes.
- Deuda y coste financiero: cómo evoluciona el préstamo sindicado y qué recursos genera el grupo para atender sus obligaciones.
- Inversiones industriales: qué mejoras de capacidad, eficiencia o instalaciones se realizan y cómo repercuten en la actividad.
- Empleo y producción: si se producen cambios en las plantillas, los centros de trabajo o la organización industrial.
- Relación con los clientes: cómo evoluciona la cartera comercial, incluido el suministro a Mercadona.
Las cuentas presentadas ofrecen una primera fotografía financiera del nuevo grupo, pero no bastan para anticipar su estrategia futura ni para determinar cómo afectará el cambio de propietario a los trabajadores, proveedores y clientes.
Una operación de 180 millones que abre una nueva etapa
La compra de Grupo Alacant por Investindustrial combina tres elementos clave: un precio de adquisición de 180,2 millones de euros, unas ventas proforma de 247,7 millones en 2025 y una financiación sindicada de 162,5 millones.
El grupo aumentó sus ingresos un 11,1 % respecto a 2024, pero las cuentas consolidadas proforma reflejan pérdidas de 8,1 millones. Los responsables atribuyen ese resultado, en buena medida, a amortizaciones y gastos extraordinarios relacionados con la adquisición, mientras que la principal sociedad operativa obtuvo beneficios de 16,7 millones.
La evolución de los próximos ejercicios permitirá comprobar si el crecimiento comercial se traduce en una rentabilidad sostenida y cómo gestiona el nuevo propietario la financiación de la operación.
La historia de Grupo Alacant comenzó con 35 maestros heladeros que decidieron compartir recetas y costes en 1972. Más de medio siglo después, la compañía ha pasado a manos de un fondo internacional. El siguiente capítulo dependerá de su capacidad para combinar crecimiento, inversión industrial y disciplina financiera.
 Toqueteo
 Toqueteo
 Toqueteo