
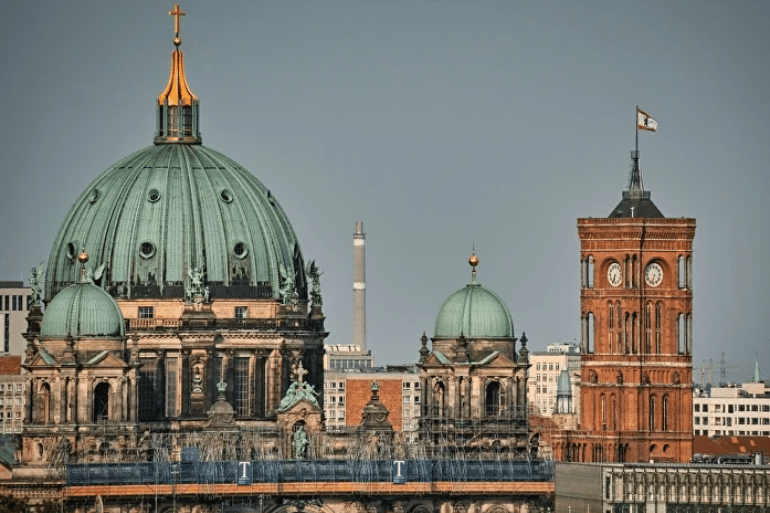
Una investigación académica sobre la congelación de alquileres en Berlín estima una caída del 51,8 % en los anuncios de viviendas disponibles. El precedente alemán reabre el debate sobre la Ley de Vivienda española y el riesgo de abaratar los contratos protegidos mientras se dificulta el acceso a nuevos inquilinos.
La crisis de la vivienda en España ha convertido el precio del alquiler en uno de los grandes problemas económicos y sociales del país. Mientras el Gobierno de Pedro Sánchez defiende la intervención del mercado como una herramienta para contener las rentas, una investigación académica sobre Berlín plantea una advertencia: limitar los precios puede beneficiar a determinados inquilinos y, al mismo tiempo, reducir las viviendas disponibles para quienes buscan un nuevo contrato.
El caso de la capital alemana vuelve al centro del debate después de que el investigador Rainer Zitelmann recuperara los resultados de una tesis doctoral de Pekka Sagner, presentada en la Universidad de Wuppertal.
Según los resultados citados, la intervención aplicada en Berlín desde febrero de 2020 estuvo asociada a una reducción del 10,3 % en los alquileres afectados, pero también a una caída estimada del 51,8 % en el número de viviendas anunciadas para arrendar.
La diferencia es decisiva.
Un inquilino que mantiene un contrato protegido puede pagar menos cada mes. Sin embargo, una persona que necesita emanciparse, trasladarse por motivos laborales o encontrar una vivienda familiar puede enfrentarse a una oferta considerablemente más limitada.
El problema de fondo no es únicamente cuánto cuesta alquilar un piso, sino cuántas viviendas están realmente disponibles para hacerlo.
La experiencia de Berlín adquiere especial relevancia para España, donde el Banco de España ha advertido de un importante déficit de vivienda y donde los datos de portales inmobiliarios apuntan a una fuerte presión sobre el mercado del alquiler.
El debate, por tanto, trasciende la confrontación política: afecta a la capacidad de millones de ciudadanos para acceder a una vivienda.
Berlín congeló los alquileres en 2020 y redujo las rentas reguladas
La capital alemana puso en marcha en febrero de 2020 una intervención conocida como Mietendeckel, un sistema de limitación de alquileres aprobado por las autoridades regionales de Berlín.
La normativa estableció una congelación de determinadas rentas y contempló reducciones para contratos que superaban los límites previstos.
El objetivo era aliviar la presión sobre los hogares en una ciudad donde el encarecimiento de la vivienda había generado un intenso debate público.
La intervención se aplicaba a una parte importante del parque residencial, aunque contemplaba excepciones, entre ellas determinadas viviendas de nueva construcción.
Los defensores de la medida consideraban que era necesario proteger a los inquilinos frente a incrementos que podían comprometer su capacidad económica.
Desde esa perspectiva, el control de precios ofrecía una respuesta inmediata a quienes ya residían en viviendas sometidas a la regulación.
Sin embargo, sus efectos sobre el funcionamiento del mercado resultaron más complejos.
La investigación de Pekka Sagner encontró que los alquileres afectados se redujeron, pero que también descendió de manera pronunciada la cantidad de viviendas anunciadas.
La política consiguió parte de su objetivo de contención de precios, aunque la investigación identificó un coste importante en términos de oferta disponible.
La tesis de Pekka Sagner: un 51,8 % menos de pisos anunciados
El dato central del estudio es la reducción estimada del 51,8 % en los anuncios de viviendas ofrecidas en alquiler como consecuencia de la intervención.
La cifra no significa que desapareciera físicamente la mitad de las viviendas de Berlín.
Tampoco implica que la mitad de los contratos existentes se cancelaran.
El indicador se refiere a viviendas anunciadas en el mercado, es decir, a las oportunidades visibles para quienes buscaban un nuevo alquiler.
Esta distinción resulta esencial para interpretar correctamente los resultados.
La reducción de anuncios puede reflejar cambios en las decisiones de los propietarios, en la comercialización de los inmuebles o en los incentivos para ofrecer viviendas bajo determinadas condiciones.
El estudio atribuye una parte importante de la caída a la intervención regulatoria.
Sin embargo, los resultados de un caso concreto no deben extrapolarse automáticamente a cualquier ciudad o sistema de control de alquileres.
Las consecuencias pueden variar según las características de la normativa, las excepciones, la oferta disponible y las condiciones económicas.
En el caso berlinés, la magnitud estimada de la reducción constituye una señal relevante para el diseño de políticas públicas.
Una disminución del precio regulado no garantiza por sí sola que mejore el acceso a la vivienda si simultáneamente disminuyen las oportunidades de encontrar un inmueble.
El alquiler bajó un 10,3 %, pero encontrar piso se volvió más difícil
La investigación citada por Rainer Zitelmann estima una reducción del 10,3 % en las rentas afectadas.
Para los hogares beneficiados, esta disminución podía representar un ahorro mensual significativo.
Por ejemplo, en un alquiler de 1 000 euros, una reducción del 10,3 % equivaldría a 103 euros mensuales, o 1 236 euros anuales.
Se trata de un ejemplo ilustrativo, no de la renta media observada en Berlín.
El ahorro resulta especialmente importante para familias cuyos ingresos se destinan en gran proporción al pago de la vivienda.
Pero existe otra dimensión del problema.
Si disminuye la cantidad de inmuebles disponibles, los nuevos demandantes deben competir por menos oportunidades.
Eso puede traducirse en búsquedas más largas, mayores dificultades para cambiar de domicilio y barreras adicionales para quienes todavía no tienen contrato.
El efecto puede perjudicar especialmente a jóvenes que intentan emanciparse, trabajadores que necesitan trasladarse y familias que buscan una vivienda más adecuada.
La principal contradicción de los controles de alquiler aparece cuando el beneficio de los contratos existentes convive con mayores dificultades de acceso para los futuros inquilinos.
No todos los hogares se encuentran en la misma situación y, por tanto, una misma medida puede producir consecuencias diferentes según quién resulte afectado.
Los propietarios redujeron los anuncios y cambiaron sus decisiones de inversión
El estudio sobre Berlín también analiza la reacción de los propietarios ante los límites impuestos a las rentas.
Cuando el ingreso esperado por alquilar una vivienda disminuye, algunos propietarios pueden modificar sus decisiones económicas.
Entre las posibles respuestas se encuentran retrasar determinadas inversiones, cambiar la forma de comercializar un inmueble o mantenerlo fuera del mercado anunciado durante un periodo.
En el caso berlinés, los investigadores identificaron una disminución de los anuncios de viviendas descritas como reformadas.
Este resultado es compatible con una reducción de los incentivos para acometer mejoras, aunque no demuestra por sí solo cuánto cayó el gasto total en mantenimiento.
La distinción es importante porque una vivienda puede continuar alquilada y, sin embargo, recibir menos inversiones de conservación o modernización.
Además, una investigación complementaria de Pekka Sagner y Michael Voigtländer, publicada en 2021 por el Instituto Económico Alemán, examinó la experiencia de propietarios particulares.
Según aquella encuesta, cerca del 60 % de los participantes afirmó que la regulación había afectado negativamente a su disposición a realizar inversiones importantes en sus inmuebles.
El resultado procede de una encuesta, por lo que refleja las respuestas de sus participantes y no debe confundirse con una medición directa de todas las inversiones realizadas en Berlín.
Aun así, aporta información sobre los incentivos económicos generados por la intervención.
El Tribunal Constitucional alemán anuló la congelación de alquileres en 2021
El experimento de Berlín terminó antes de consolidarse como una política permanente.
El 15 de abril de 2021, el Tribunal Constitucional Federal de Alemania comunicó la nulidad de la normativa.
La decisión respondió a un problema de competencias legislativas.
El tribunal consideró que el estado federado de Berlín no podía regular esa materia en los términos aprobados, puesto que ya estaba sometida a legislación federal.
La anulación no se fundamentó en que el control de alquileres fuera económicamente perjudicial, sino en que Berlín carecía de competencia para aprobar aquella regulación.
Esta diferencia resulta fundamental.
Los efectos económicos deben evaluarse mediante investigaciones empíricas, mientras que la decisión judicial resolvió una cuestión constitucional.
La experiencia alemana ofrece, por tanto, dos enseñanzas distintas: la importancia del marco jurídico y la necesidad de examinar las consecuencias reales de las intervenciones sobre los mercados.
San Francisco: otro estudio detectó una caída del 15 % en la oferta
El caso de Berlín no es el único utilizado en el debate económico sobre el control de alquileres.
En 2019, los investigadores Rebecca Diamond, Tim McQuade y Franklin Qian publicaron en la revista académica American Economic Review un estudio sobre la ampliación de la regulación de alquileres en San Francisco.
La investigación identificó beneficios para los inquilinos que quedaron protegidos por la normativa.
Entre ellos figuraba una mayor estabilidad residencial.
Sin embargo, también encontró que los propietarios afectados redujeron aproximadamente un 15 % la oferta de viviendas en alquiler.
Parte de esa reducción estuvo relacionada con cambios en el uso o la titularidad de los inmuebles.
El estudio también observó consecuencias sobre el funcionamiento del mercado a más largo plazo.
La experiencia de San Francisco muestra que una política puede favorecer a los inquilinos existentes y, al mismo tiempo, reducir las posibilidades de acceso de quienes todavía buscan vivienda.
No obstante, los resultados corresponden a una regulación concreta y a un contexto urbano específico.
No permiten concluir que cualquier sistema de limitación de alquileres vaya a provocar exactamente el mismo efecto.
España acumula un déficit de unas 750 000 viviendas
El debate adquiere especial importancia en España por el desequilibrio existente entre la formación de nuevos hogares y la construcción de viviendas.
El Banco de España ha estimado un déficit acumulado de aproximadamente 750 000 viviendas entre 2021 y 2025.
La subgobernadora del organismo, Soledad Núñez, elevó posteriormente la estimación hasta unas 755 000 unidades y advirtió de que el desfase podría aumentar en los próximos años.
Estas cifras reflejan una presión estructural sobre el mercado residencial.
La creación de hogares, los movimientos de población y la concentración de la demanda en determinadas ciudades no siempre encuentran una respuesta suficiente en la construcción y movilización de viviendas.
El problema afecta tanto al mercado de compraventa como al del alquiler.
Cuando el número de hogares que necesitan vivienda crece más deprisa que la oferta disponible, aumenta la competencia por los inmuebles existentes.
Esa presión puede traducirse en precios más elevados, mayores dificultades de acceso y retrasos en la emancipación.
El déficit estimado por el Banco de España no significa que todas esas viviendas deban construirse exclusivamente para alquiler.
Se trata de una referencia sobre el desequilibrio residencial general.
Madrid, Barcelona, Valencia, Alicante y Málaga concentran buena parte de la presión
La escasez de vivienda no afecta por igual a todo el territorio español.
Las mayores tensiones se concentran en provincias y áreas urbanas que reciben una parte importante del crecimiento demográfico y de la actividad económica.
Entre ellas destacan Madrid, Barcelona, Valencia, Alicante y Málaga.
Según la información recogida por Libertad Digital, algo más de la mitad del desajuste residencial estimado se concentra en estas cinco provincias.
Esta distribución ayuda a explicar por qué la crisis de acceso es especialmente intensa en determinadas ciudades y zonas costeras.
La disponibilidad de suelo, los plazos urbanísticos, los costes de construcción y la capacidad de las infraestructuras influyen en la creación de nuevas viviendas.
También intervienen factores relacionados con el empleo, los ingresos y la movilidad de la población.
Una política nacional de vivienda debe tener en cuenta que los problemas de oferta y demanda son muy diferentes entre territorios.
La construcción de viviendas donde apenas existe demanda no resuelve necesariamente la escasez en las ciudades donde se concentran los nuevos hogares.
La Ley de Vivienda de Sánchez y los límites al alquiler
España aprobó en mayo de 2023 la Ley 12/2023, por el derecho a la vivienda.
La norma introdujo distintos mecanismos destinados a mejorar el acceso residencial y reforzar la protección de los inquilinos.
Entre ellos figura la posibilidad de declarar determinadas áreas como zonas de mercado residencial tensionado.
En esos territorios pueden aplicarse límites específicos a las rentas de determinados contratos, de acuerdo con las condiciones previstas legalmente.
El Gobierno de Pedro Sánchez ha defendido estas medidas como una herramienta para contener los precios en lugares donde los hogares soportan un esfuerzo económico elevado.
Sus partidarios sostienen que la regulación puede proteger a los arrendatarios frente a incrementos excesivos y aportar estabilidad.
Los críticos advierten de que una intervención insuficientemente acompañada por nuevas viviendas puede reducir los incentivos para ofrecer inmuebles en alquiler.
La cuestión decisiva consiste en determinar si los beneficios para los inquilinos protegidos compensan las posibles dificultades adicionales para quienes necesitan entrar en el mercado.
La respuesta exige analizar resultados concretos y distinguir entre territorios donde se aplican controles y aquellos donde no existen.
Idealista apunta a una caída del 30 % de la oferta y una subida del 31 % de los precios
Los datos difundidos por Idealista y recogidos por Libertad Digital ofrecen otra perspectiva sobre la evolución del mercado español.
Según esas cifras, durante los tres primeros años transcurridos desde la aprobación de la Ley de Vivienda, entre mayo de 2023 y mayo de 2026, la oferta anunciada de alquiler habría descendido un 30 %, mientras que los precios anunciados habrían aumentado un 31 %.
Estos indicadores reflejan la presión que experimentan los demandantes de vivienda.
Sin embargo, deben interpretarse correctamente.
Los anuncios publicados en un portal inmobiliario no equivalen al número total de viviendas alquiladas en España.
Además, los precios de oferta pueden diferir de las rentas finalmente pactadas en los contratos.
Tampoco puede atribuirse automáticamente toda la evolución nacional a la Ley de Vivienda.
La coincidencia temporal entre una regulación y un cambio de precios no demuestra, por sí sola, que la primera sea la única causa del segundo.
En el mercado intervienen otros factores, como el crecimiento de la demanda, la escasez de construcción y los cambios en las condiciones económicas.
Aun con estas cautelas, los datos plantean una pregunta relevante: por qué continúa siendo tan difícil encontrar viviendas disponibles a precios asumibles.
La oferta anunciada habría caído un 44 % desde 2018
Otra de las cifras destacadas por el artículo original procede de la comparación entre 2018 y 2025.
Según los datos de Idealista citados por Libertad Digital, el número de pisos anunciados en alquiler habría pasado de 902 664 a 510 091.
La diferencia asciende a 392 573 anuncios menos, equivalente a una reducción aproximada del 43,5 %.
Redondeada, la caída se sitúa cerca del 44 %.
El dato resulta significativo por su magnitud.
Pero también presenta limitaciones.
Se trata de un indicador de oferta publicada en una plataforma, no de un censo completo de viviendas arrendadas.
La comparación entre dos años tampoco permite aislar el efecto de una ley aprobada en 2023, puesto que el periodo comienza cinco años antes.
Por tanto, no sería correcto afirmar que toda la reducción observada desde 2018 fue causada por la Ley de Vivienda.
La cifra describe una contracción de los anuncios disponibles, pero identificar sus causas requiere un análisis más amplio.
Entre los factores que pueden influir figuran las decisiones de los propietarios, los cambios de uso, la evolución de la demanda y las condiciones regulatorias.
Barcelona, Pamplona y A Coruña: el debate sobre las zonas tensionadas
La aplicación de límites al alquiler en España se ha desarrollado de forma territorialmente desigual.
Entre las ciudades citadas en la información original figuran Barcelona, Pamplona y A Coruña.
Según las cifras de Idealista recogidas por Libertad Digital, las variaciones interanuales de la oferta anunciada entre los segundos trimestres de 2025 y 2026 fueron las siguientes:
| Ciudad | Variación de la oferta anunciada |
|---|---|
| Barcelona | −11 % |
| Pamplona | −39 % |
| A Coruña | −36 % |
Los porcentajes muestran descensos importantes en los anuncios de viviendas disponibles.
Sin embargo, no bastan para atribuir causalmente toda la reducción a los controles de alquiler.
Las ciudades presentan condiciones económicas y demográficas diferentes.
Además, las fechas de aplicación y las características de las medidas regulatorias no son necesariamente idénticas.
Para determinar el efecto específico de los límites de precios es necesario comparar territorios y periodos equivalentes, teniendo en cuenta otros factores que influyen en la oferta.
El precedente berlinés es relevante, pero no sustituye una evaluación rigurosa de las políticas españolas.
Fedea advierte de los riesgos para quienes buscan su primera vivienda
La Fundación de Estudios de Economía Aplicada (Fedea) también ha examinado las consecuencias de la regulación de alquileres en España.
En un análisis difundido en junio de 2026, la fundación señaló que los inquilinos con contratos protegidos pueden beneficiarse de una evolución más moderada de sus rentas.
Sin embargo, advirtió de que quienes necesitan acceder por primera vez al mercado pueden enfrentarse a menos viviendas disponibles y a una competencia más intensa.
Esta diferencia entre inquilinos establecidos y nuevos demandantes constituye uno de los principales problemas distributivos de las políticas de control.
La regulación puede proporcionar estabilidad a unos hogares mientras otros encuentran barreras adicionales para acceder a una vivienda.
Fedea también introdujo una cautela importante: no puede atribuirse el encarecimiento agregado de los alquileres en España exclusivamente a la Ley de Vivienda, porque los controles no se aplican en la mayor parte del territorio.
Su análisis sitúa el déficit estructural de oferta entre los factores fundamentales de la presión sobre los precios.
La conclusión refuerza la necesidad de distinguir entre los efectos concretos de una regulación y los problemas generales del mercado residencial.
El Banco de España advierte de los efectos no deseados de los topes
El Banco de España, en su Informe Anual de 2025, analizó las dificultades del mercado residencial español y las limitaciones de determinadas políticas públicas.
El supervisor señaló que los controles de alquiler pueden generar efectos no deseados si no se acompañan de un incremento de la oferta.
Entre los riesgos examinados figuran menores incentivos para invertir, cambios en la rentabilidad de los propietarios y posibles desplazamientos de la presión hacia segmentos no regulados.
La institución también ha insistido en la importancia de aumentar la construcción residencial y mejorar las condiciones que permiten desarrollar nuevos proyectos.
Esto no implica que todas las medidas de protección al inquilino resulten contraproducentes.
Significa que sus resultados deben valorarse junto con las consecuencias sobre la cantidad y calidad de las viviendas disponibles.
El Banco de España sitúa el aumento de la oferta como un elemento esencial para aliviar de manera duradera las tensiones del mercado.
La advertencia resulta especialmente relevante en un país donde el crecimiento de hogares supera desde hace años la capacidad de respuesta de la construcción residencial.
Por qué construir más viviendas es fundamental para contener los precios
El mercado inmobiliario presenta características que dificultan una respuesta rápida a los cambios de demanda.
Construir un edificio requiere suelo disponible, financiación, autorizaciones administrativas, materiales y trabajadores especializados.
Los proyectos también están condicionados por los planes urbanísticos y las infraestructuras existentes.
Por ello, aumentar la oferta puede llevar varios años.
Cuando la demanda crece rápidamente, la escasez puede mantenerse durante un periodo prolongado.
En ese contexto, las políticas públicas pueden actuar sobre diferentes elementos del mercado.
La promoción de vivienda asequible, la movilización de inmuebles existentes y la mejora de los procedimientos administrativos pueden contribuir a incrementar la disponibilidad.
También resulta relevante favorecer la rehabilitación de edificios y adaptar la oferta a las necesidades de cada territorio.
La contención sostenible de los precios depende, en buena medida, de que exista una cantidad suficiente de viviendas donde las personas necesitan residir.
Los límites a las rentas pueden ofrecer alivio a determinados hogares, pero no sustituyen la creación de nueva oferta.
El problema de los jóvenes: alquileres protegidos a los que no pueden acceder
La escasez residencial afecta especialmente a quienes todavía no han conseguido establecerse en una vivienda.
Los jóvenes que desean emanciparse se enfrentan a dificultades relacionadas con sus ingresos, la estabilidad laboral y los precios del mercado.
Cuando la cantidad de pisos disponibles disminuye, el problema se agrava.
Un alquiler regulado puede resultar más asequible que uno sometido a precios de mercado.
Sin embargo, ese beneficio solo se materializa para quienes consiguen acceder a la vivienda.
Los nuevos demandantes pueden encontrar menos anuncios, mayor competencia y procesos de selección más exigentes.
La dificultad no se limita al precio.
También afecta al tiempo necesario para encontrar alojamiento y a las posibilidades reales de obtener un contrato.
Para un joven que busca su primera vivienda, una renta más baja resulta insuficiente si apenas existen pisos disponibles.
Este es uno de los principales argumentos que plantea la experiencia de Berlín para el debate español.
Qué debería medir una política de vivienda para saber si funciona
El éxito de una intervención sobre el alquiler no puede evaluarse mediante un único indicador.
La evolución del precio es importante, pero también deben examinarse otros resultados.
Entre ellos destacan:
- La cantidad de viviendas disponibles para nuevos contratos.
- La evolución de las rentas efectivamente pactadas, no solo las anunciadas.
- El tiempo necesario para encontrar vivienda.
- La calidad y conservación de los inmuebles.
- La construcción de nuevas viviendas y la inversión en rehabilitación.
- La situación de los hogares vulnerables y de quienes acceden por primera vez al mercado.
Estos indicadores permiten identificar tanto los beneficios como los costes de una política.
También ayudan a comprobar si los efectos son diferentes entre propietarios, inquilinos actuales y futuros arrendatarios.
La experiencia de Berlín demuestra la importancia de analizar la oferta anunciada.
El caso de San Francisco añade información sobre cambios en la utilización de los inmuebles.
Y el mercado español exige tener en cuenta un déficit residencial acumulado de gran magnitud.
Una política puede conseguir que algunos hogares paguen menos sin resolver el problema general de acceso a la vivienda.
La evaluación debe considerar ambas realidades.
Berlín deja una advertencia para la política de vivienda de Sánchez
La experiencia alemana no demuestra que todos los controles de alquiler produzcan exactamente las mismas consecuencias.
Pero sí ofrece una evidencia relevante sobre los riesgos de intervenir los precios sin garantizar una oferta suficiente.
La investigación de Pekka Sagner y Michael Voigtländer encontró una reducción del 10,3 % en las rentas afectadas y una caída estimada del 51,8 % en los anuncios de viviendas disponibles.
El estudio de San Francisco identificó beneficios para determinados inquilinos y una reducción del 15 % en la oferta de alquiler de los propietarios afectados.
En España, el Banco de España ha advertido de un déficit residencial próximo a las 750 000 viviendas, mientras diferentes análisis señalan dificultades crecientes para quienes buscan un nuevo contrato.
Estos datos no permiten concluir que una única medida explique toda la crisis.
La escasez de suelo finalista, los retrasos urbanísticos, los costes de construcción, la evolución de la demanda y las decisiones de inversión también forman parte del problema.
Sin embargo, sí justifican examinar cuidadosamente las consecuencias de los controles de precios.
El reto para el Gobierno de Pedro Sánchez y para las administraciones autonómicas y municipales consiste en combinar la protección de los inquilinos con medidas que amplíen realmente las posibilidades de acceso.
La experiencia de Berlín recuerda que una reducción del precio regulado puede coexistir con una oferta mucho más limitada.
Y esa es la cuestión fundamental para millones de ciudadanos: no basta con que el alquiler sea más barato sobre el papel si encontrar una vivienda continúa siendo cada vez más difícil.
 Toqueteo
 Toqueteo
 Toqueteo