
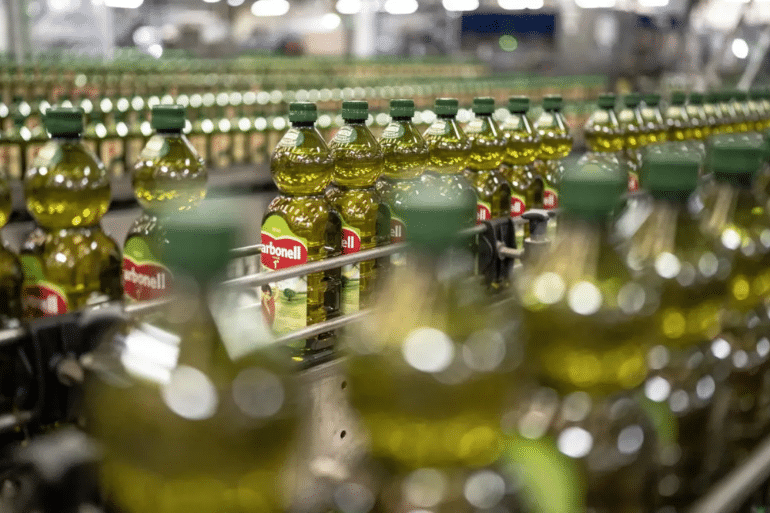
La alianza de dos gigantes andaluces del aceite se impone en la pugna por la propietaria de Carbonell y Koipe. La operación refuerza el peso empresarial español en un sector estratégico, aunque todavía debe superar varios controles regulatorios.
Un acuerdo de 520 millones para recuperar el control español de Carbonell
El sector del aceite de oliva español acaba de protagonizar uno de sus movimientos empresariales más importantes de los últimos años. Dcoop y Aceites del Sur (Acesur) han firmado un contrato vinculante para adquirir el control de Deoleo, el grupo propietario de marcas históricas como Carbonell, Koipe, Hojiblanca y Carapelli.
La operación, comunicada por Deoleo a la Comisión Nacional del Mercado de Valores (CNMV) este jueves 5 de noviembre, contempla un valor de empresa de 520 millones de euros. El acuerdo afecta inicialmente a participaciones que representan aproximadamente el 91,99 % del capital de Deoleo Holding, sociedad a través de la cual se desarrolla el negocio del grupo.
La operación podría extenderse hasta el 100 % del capital si se incorporan al contrato otros socios vendedores. Una vez completada, Dcoop y Acesur asumirán indirectamente el negocio de Deoleo y sus filiales.
La noticia tiene una dimensión que va más allá de una compraventa ordinaria. Deoleo es uno de los grandes grupos internacionales del aceite de oliva y controla marcas con una enorme presencia comercial dentro y fuera de España. Que su propiedad pase a manos de dos compañías españolas supone un cambio relevante en el mapa empresarial del sector oleícola.
No obstante, todavía quedan trámites importantes. Las autoridades de competencia de España y Estados Unidos, los organismos italianos responsables de las autorizaciones de inversión extranjera y la junta de accionistas de Deoleo deben dar su visto bueno.
Los 520 millones no son el dinero que recibirán directamente los accionistas
Una de las cuestiones que conviene aclarar es el significado de la cifra anunciada. Los 520 millones de euros corresponden al valor de empresa de Deoleo, conocido en el ámbito financiero como enterprise value. No representan necesariamente el importe que los actuales propietarios ingresarán en sus cuentas.
La comunicación oficial remitida a la CNMV explica que la contraprestación final dependerá de los ajustes correspondientes a la deuda financiera neta, el capital circulante y otras partidas habituales en este tipo de operaciones.
Deoleo detalla que su participación del 50,99 % en Deoleo Holding podría tener un valor estimado de entre 190 y 200 millones de euros, antes de descontar determinados importes que quedarán depositados como garantía.
También existe una contingencia fiscal relacionada con la filial italiana Carapelli Firenze. Para cubrirla, el contrato contempla un depósito de hasta 80 millones de euros sobre una base del 100 % del capital, una cantidad que se ajustará conforme a las condiciones pactadas. La parte atribuible a la participación del 50,99 % de Deoleo podría alcanzar aproximadamente 40,8 millones.
Por tanto, presentar los 520 millones como un pago íntegro y directo a los fondos vendedores sería incorrecto. La cifra refleja el valor empresarial de referencia y el importe definitivo dependerá de los ajustes previstos en el contrato.
Dcoop y Acesur se imponen a la alternativa italiana
La compra pone fin a una pugna empresarial en la que también participaron otros grandes actores del sector. Entre ellos figuraban el grupo italiano Coricelli y la compañía española Migasa, que habían unido fuerzas para presentar una oferta conjunta.
La batalla por Deoleo se intensificó durante los últimos meses, después de que sus principales accionistas pusieran en marcha un proceso para estudiar la venta de sus participaciones. Los fondos CVC y Alchemy figuraban entre los principales propietarios y buscaban una salida para su inversión.
En la fase final, Dcoop y Acesur decidieron unir sus propuestas para competir con mayor capacidad financiera y reducir las dificultades que podía plantear una operación de esta dimensión.
La selección de la oferta ganadora no se basó únicamente en el precio. La documentación comunicada a la CNMV señala que también se valoraron la financiación disponible, el riesgo de ejecución y el número de condiciones necesarias para cerrar la operación.
Deoleo asegura que la propuesta seleccionada estaba completamente financiada y presentaba un riesgo de ejecución inferior al de otras ofertas recibidas.
La decisión supone un revés para la alternativa encabezada por Coricelli y Migasa, pero también refleja el interés que despiertan las marcas y la capacidad comercial de Deoleo entre los grandes grupos del mercado internacional.
Dcoop: el músculo de una cooperativa con miles de agricultores
Uno de los protagonistas de la operación es Dcoop, una cooperativa agroalimentaria andaluza con sede en Antequera (Málaga) y una presencia destacada en el mercado internacional del aceite de oliva.
Su modelo empresarial tiene una particularidad: no es una compañía convencional controlada por un único propietario, sino una cooperativa de segundo grado cuyos socios son otras empresas, principalmente cooperativas agrarias.
Según la información corporativa de Dcoop, su estructura representa a 75 000 familias agricultoras y ganaderas. La organización desarrolla actividades relacionadas con el aceite de oliva, las aceitunas de mesa, el vino, los frutos secos, los cereales, la ganadería y otros productos agroalimentarios.
Las cifras de 2025 muestran la dimensión económica del grupo. Dcoop y sus filiales españolas alcanzaron una facturación consolidada de 1 421 millones de euros, según los datos presentados por la organización en junio de 2026.
El negocio relacionado con el olivar generó aproximadamente 875,3 millones de euros, alrededor del 63 % de la facturación total. La actividad del aceite de oliva aportó más de 723 millones.
La adquisición de Deoleo permitiría a Dcoop reforzar su presencia en la comercialización y distribución internacional, incorporando marcas con décadas de trayectoria y una posición consolidada en numerosos mercados.
Para los agricultores integrados en su estructura, el desafío será convertir esa mayor dimensión comercial en mejores oportunidades de venta y una mayor capacidad para defender el valor de sus producciones.
Acesur aporta marcas, experiencia industrial y presencia internacional
El segundo socio comprador es Aceites del Sur (Acesur), grupo empresarial español vinculado a la familia Guillén y propietario de marcas conocidas en el mercado nacional e internacional.
La compañía cuenta con una larga trayectoria en la producción, envasado y comercialización de aceites vegetales. Entre sus enseñas más reconocidas figuran Coosur y La Española.
Acesur ya mantenía una participación en Deoleo. La documentación publicada durante el proceso de venta situaba su presencia en torno al 5 % de la compañía cotizada.
Su incorporación al consorcio comprador refuerza la capacidad industrial y comercial de la operación. La alianza con Dcoop permite reunir dos perfiles empresariales complementarios: por un lado, una gran estructura cooperativa vinculada directamente a los productores; por otro, una compañía privada con experiencia en marcas, transformación y distribución.
La combinación puede dar lugar a un grupo con mayor capacidad para negociar con distribuidores, acceder a mercados internacionales y competir con otros grandes operadores alimentarios.
Sin embargo, el éxito de la integración dependerá de cómo se repartan las responsabilidades, de las inversiones que se realicen y de la estrategia comercial que adopten los nuevos propietarios.
Carbonell, Koipe, Hojiblanca y Carapelli: las marcas que cambian de manos
El principal atractivo de Deoleo reside en su cartera de marcas. La compañía no es únicamente un productor o envasador de aceite: dispone de enseñas reconocidas que le permiten competir en distintos países y segmentos de consumo.
Entre las principales marcas del grupo destacan:
- Carbonell: una de las marcas históricas del aceite de oliva en España y una de las más reconocibles entre los consumidores.
- Koipe: otra enseña de amplia implantación en el mercado español.
- Hojiblanca: marca vinculada al sector cooperativo y al aceite de oliva de origen español.
- Carapelli: enseña de referencia en el mercado italiano.
- Bertolli: una de las marcas internacionales más importantes del grupo, especialmente relevante en Estados Unidos.
- Sasso, Koipesol, Friol y Maya: otras marcas presentes en diferentes segmentos de aceites y productos relacionados.
Hay, sin embargo, una particularidad importante en el caso de Bertolli. Deoleo explota esta marca mediante un contrato de licencia perpetua y exclusiva, pero su titular último es el grupo japonés Mizkan.
Por esa razón, la adquisición incorpora una condición específica: Mizkan dispone de un plazo de dos meses desde el anuncio para comunicar formalmente si pretende resolver alguno de los contratos de licencia como consecuencia del cambio de control.
Esta cláusula es relevante porque Bertolli constituye una de las enseñas internacionales de mayor valor comercial para Deoleo. La continuidad de su explotación forma parte de las cuestiones que deben quedar despejadas antes del cierre definitivo.
Deoleo llega a la venta después de recuperar rentabilidad
La operación se produce después de una etapa de recuperación económica para la compañía. Deoleo atravesó años complicados, marcados por el endeudamiento, los ajustes financieros y la necesidad de reorganizar su actividad.
Sus resultados de 2025 muestran una mejora operativa significativa. Según las cuentas y la información difundida por la propia empresa, el grupo alcanzó:
- 821 millones de euros de facturación.
- 50 millones de euros de EBITDA, un 50 % más que en 2024.
- 19,7 millones de euros de beneficio neto.
- 158 millones de litros de aceite vendidos.
- Un crecimiento del 11 % en el volumen comercializado.
El EBITDA es un indicador utilizado para medir el resultado operativo antes de intereses, impuestos, depreciaciones y amortizaciones. Permite aproximarse a la capacidad de generación de resultados del negocio, aunque no equivale al beneficio neto ni al dinero disponible en caja.
El beneficio de 2025 requiere también una precisión. La compañía contabilizó una reversión de deterioros de valor de aproximadamente 17 millones de euros, que contribuyó al resultado final. Por ello, no debe interpretarse toda la mejora del beneficio neto como un incremento equivalente de los resultados ordinarios recurrentes.
En paralelo, Deoleo redujo su deuda financiera neta comparable y mejoró sus márgenes. La normalización de los precios del aceite y la recuperación del consumo contribuyeron a esa evolución.
La recuperación ayuda a explicar el interés de los compradores: adquieren una compañía con marcas reconocidas, una red comercial internacional y una situación operativa mejorada respecto a ejercicios anteriores.
El control español de un sector estratégico
El cambio de propiedad tiene una lectura económica y estratégica. El aceite de oliva es uno de los productos más representativos de la agricultura española y una de las principales referencias de las exportaciones agroalimentarias nacionales.
España cuenta con una posición destacada en la producción mundial, pero la fortaleza productiva no siempre se ha traducido en el mismo grado de control sobre las marcas, la distribución y la comercialización internacional.
La compra de Deoleo por Dcoop y Acesur puede contribuir a corregir parte de ese desequilibrio. El control de marcas como Carbonell o Koipe por empresas españolas permite que una mayor parte de las decisiones empresariales se adopte desde compañías vinculadas al tejido agroalimentario nacional.
Esto no garantiza automáticamente mejores precios para los agricultores ni una mayor rentabilidad para el consumidor. La propiedad de una marca y la remuneración que recibe el productor son cuestiones diferentes. Para que el cambio beneficie al campo, será necesario que la nueva estructura comercial tenga una política capaz de trasladar valor a lo largo de toda la cadena.
La operación también plantea un reto de competencia. La concentración de una parte importante de la producción y comercialización del aceite en dos grandes grupos exige un análisis riguroso de las autoridades regulatorias.
La CNMV confirma que la operación necesita autorizaciones de competencia en España y Estados Unidos. Esas autoridades deberán examinar sus efectos sobre los mercados correspondientes y determinar si existen riesgos para la competencia.
El objetivo de reforzar la presencia empresarial española no puede estar reñido con mantener un mercado competitivo, con alternativas para los agricultores, los distribuidores y los consumidores.
Seis u ocho meses de trámites antes del cierre definitivo
Aunque el contrato ya está firmado, la adquisición no se completará de inmediato. La compañía estima que el proceso de autorizaciones podría prolongarse aproximadamente entre seis y ocho meses desde el anuncio.
La operación necesita superar cuatro cuestiones principales:
- Competencia en España: las autoridades deberán analizar los efectos de la concentración empresarial en el mercado nacional.
- Competencia en Estados Unidos: también se requiere la autorización correspondiente en ese país.
- Inversión extranjera en Italia: deberán obtenerse los permisos aplicables a la operación en ese mercado.
- Aprobación de los accionistas: la junta general de Deoleo tendrá que someter la operación a votación, conforme a la Ley de Sociedades de Capital.
En este último punto, la documentación remitida a la CNMV recoge que Ole Investments B.V., titular del 56,96 % del capital de Deoleo, se ha comprometido irrevocablemente a votar a favor de la operación.
También queda por resolver la condición relativa a los contratos de licencia de Bertolli y completar los ajustes financieros que determinarán el importe definitivo de la contraprestación.
Por tanto, el acuerdo supone un paso decisivo, pero todavía no equivale al cierre de la compraventa ni al traspaso definitivo del control.
El reto: que el nuevo gigante beneficie también al campo español
La compra de Deoleo por Dcoop y Acesur abre una oportunidad para reforzar la presencia española en el negocio internacional del aceite de oliva. La operación reúne marcas históricas, capacidad industrial y una estructura cooperativa que representa a decenas de miles de familias vinculadas al sector agroalimentario.
Pero el verdadero éxito no se medirá únicamente por el valor de la operación o por el tamaño del grupo resultante.
La cuestión fundamental será si esa nueva dimensión empresarial permite mejorar la comercialización del aceite español, fortalecer las marcas nacionales y ofrecer mayor estabilidad a los productores. También habrá que comprobar cómo se gestiona la concentración de actividad y qué compromisos se asumen en materia de empleo, inversión y arraigo industrial.
España produce aceite de oliva de referencia mundial. El desafío pendiente es consolidar también su poder comercial y empresarial.
La adquisición de Deoleo puede ser un paso importante en esa dirección, siempre que la nueva estructura convierta el control de las marcas en una ventaja real para el conjunto de la cadena oleícola.
El acuerdo está firmado. Ahora comienza la fase decisiva: conseguir las autorizaciones, cerrar la operación y demostrar que el nuevo proyecto empresarial puede estar a la altura de la importancia del aceite de oliva para España.
 Chollones
 Chollones
 Chollones