
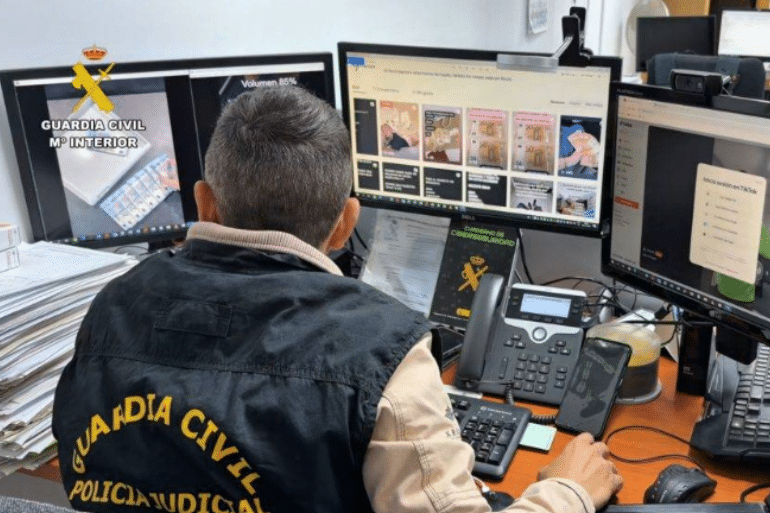
La operación Black-Account deja dos detenidos, una persona investigada y al menos 162 víctimas. Los sospechosos ofrecían hasta 100 euros por abrir cuentas que después se utilizaban para mover dinero procedente de estafas informáticas.
La Guardia Civil ha cerrado un canal de TikTok utilizado presuntamente para captar personas dispuestas a ceder sus cuentas bancarias a cambio de dinero. La investigación, desarrollada en Granada y Almería, se ha saldado hasta el momento con dos detenidos, una persona investigada y 38 000 euros recuperados.

La operación, denominada Black-Account, ha permitido descubrir un sistema de captación que ofrecía hasta 100 euros por abrir una cuenta bancaria y entregar posteriormente los datos necesarios para que otras personas pudieran controlarla.
Según la información de la investigación, existen al menos 162 víctimas afectadas por una trama que utilizaba cuentas abiertas a nombre de terceros para recibir, transferir y ocultar fondos procedentes de estafas y otros ciberdelitos.
El caso pone de manifiesto una de las amenazas más difíciles de detectar del fraude digital: la utilización de ciudadanos como intermediarios financieros para dificultar el rastreo del dinero robado.
La investigación permanece abierta y no se descartan nuevas detenciones.
Dos detenidos en Granada y Almería por captar cuentas bancarias
La actuación de la Guardia Civil ha permitido desactivar un canal de TikTok que servía como herramienta de captación de personas para una presunta red de movimientos de dinero ilícito.
Entre los dos detenidos se encuentra el administrador del perfil utilizado para publicar los anuncios.
Además, una tercera persona figura como investigada.
Las actuaciones se han desarrollado en las provincias de Granada y Almería, aunque la información disponible no precisa los municipios donde se practicaron las detenciones.
El objetivo de la investigación ha sido identificar a quienes controlaban las cuentas bancarias utilizadas para mover dinero de origen delictivo y reconstruir el recorrido de los fondos.
La dificultad principal radica en que las cuentas no estaban necesariamente abiertas a nombre de quienes las utilizaban.
Los titulares formales eran las personas captadas, mientras que el control efectivo podía quedar en manos de terceros.
Este mecanismo permite introducir intermediarios entre las víctimas de las estafas y los posibles responsables de recibir el dinero.
Así funcionaba el engaño de los 100 euros en TikTok
El procedimiento de captación se apoyaba en una oferta aparentemente sencilla: ganar 100 euros por abrir una cuenta bancaria.
Uno de los detenidos había creado un perfil de TikTok desde el que publicaba vídeos promocionando esta posibilidad.
En los comentarios facilitaba un número de teléfono para que las personas interesadas pudieran contactar.
La propuesta se presentaba como una forma de obtener dinero fácil, sin necesidad de realizar un trabajo convencional.
Sin embargo, detrás de esa oferta existía un riesgo importante.
Quienes aceptaban debían abrir cuentas bancarias a su nombre y superar los controles habituales de identificación.
Después, facilitaban información de seguridad que permitía a otras personas acceder a esas cuentas.
El pago prometido no era una remuneración por un servicio financiero legítimo, sino el incentivo utilizado para conseguir cuentas que pudieran ser controladas por terceros.
La utilización de TikTok permitía difundir los anuncios entre numerosos usuarios y multiplicar las posibilidades de captación.
Los captados entregaban códigos de seguridad y perdían el control de sus cuentas
Una de las características más relevantes del caso era la forma en que los responsables obtenían acceso a las cuentas bancarias.
Las personas captadas realizaban el proceso de apertura utilizando su propia identidad.
Para ello, superaban los controles de verificación exigidos por las entidades financieras, incluidos los procedimientos de identificación mediante documentos y reconocimiento facial.
Una vez creada la cuenta, los captados entregaban a los responsables los códigos de seguridad recibidos por SMS.
Con esa información, otras personas podían asumir el control de la cuenta y realizar operaciones.
El problema es que la titularidad bancaria seguía correspondiendo a quien había abierto la cuenta.
De este modo, los movimientos de dinero aparecían asociados inicialmente a personas que no necesariamente eran quienes decidían o ejecutaban las operaciones.
Esta circunstancia podía dificultar la identificación de los responsables reales.
También exponía a los titulares a posibles investigaciones cuando las cuentas se utilizaban para recibir fondos relacionados con delitos.
Qué es una mula bancaria y por qué resulta peligrosa
El sistema descubierto por la Guardia Civil se basa en la utilización de las denominadas mulas bancarias o mulas económicas.
Se trata de personas cuyas cuentas se utilizan para recibir o transferir fondos de terceros, frecuentemente relacionados con actividades fraudulentas.
En algunos casos, los participantes conocen el origen ilícito del dinero.
En otros, pueden haber sido engañados mediante ofertas de empleo falsas, supuestas oportunidades comerciales o promesas de ingresos rápidos.
No todas las personas captadas tienen necesariamente el mismo grado de conocimiento o responsabilidad.
La valoración jurídica depende de las circunstancias concretas y de la participación acreditada de cada individuo.
El funcionamiento general de este tipo de operaciones consiste en introducir cuentas intermediarias entre el origen y el destino final de los fondos.
Cuando el dinero pasa por distintas cuentas o plataformas, las investigaciones financieras pueden resultar más complejas.
Por eso, la captación de titulares bancarios se ha convertido en una herramienta utilizada en diferentes modalidades de ciberdelincuencia.
Un investigado llegó a acumular 26 cuentas en ocho entidades
Uno de los hallazgos más llamativos de la operación Black-Account es el volumen de cuentas detectado durante las pesquisas.
La Guardia Civil comprobó que uno de los titulares bancarios investigados llegó a acumular 26 cuentas en ocho entidades financieras diferentes.
El dato muestra cómo una sola persona podía proporcionar múltiples instrumentos bancarios a quienes controlaban los movimientos de dinero.
Además, los investigadores detectaron que por una única cuenta de una entidad financiera digital circularon cerca de 80 000 euros.
Esta cantidad refleja el volumen que puede llegar a movilizarse mediante una sola cuenta utilizada dentro de una estructura de fraude.
No obstante, es importante diferenciar el dinero que circula por una cuenta del beneficio obtenido por sus titulares o por los responsables de una trama.
Los 80 000 euros corresponden al volumen aproximado de operaciones detectado en esa cuenta, no necesariamente a una cantidad íntegramente sustraída ni al beneficio de una persona concreta.
La investigación financiera deberá determinar el origen y destino de los movimientos relevantes.
La Guardia Civil recupera 38 000 euros y detecta al menos 162 víctimas
La operación ha permitido recuperar 38 000 euros.
También se ha identificado a al menos 162 víctimas afectadas.
Estas cifras reflejan el alcance conocido de la investigación, aunque no permiten establecer por sí solas el importe total de los posibles perjuicios económicos.
La cantidad recuperada tampoco debe confundirse con el dinero total que pudo circular por las cuentas analizadas.
Los investigadores continúan examinando operaciones financieras y datos tecnológicos para reconstruir los movimientos.
La existencia de numerosas cuentas y entidades bancarias añade complejidad al seguimiento de los fondos.
Por el momento, la Guardia Civil mantiene abierta la investigación y no descarta nuevas detenciones.
La información disponible tampoco establece si las 162 víctimas corresponden exclusivamente a personas perjudicadas por las estafas originales o si incluyen otros afectados por el sistema de captación.
Por tanto, no resulta adecuado atribuir a todas ellas una misma situación sin disponer del detalle completo de las actuaciones.
La denuncia de una víctima en Granada permitió iniciar la investigación
La operación Black-Account comenzó a raíz de una denuncia presentada en Granada aproximadamente un año antes de conocerse los resultados de la investigación.
A partir de esa comunicación, agentes del Equipo de Investigación Tecnológica (EDITE) de la Guardia Civil comenzaron a examinar información financiera y tecnológica.
El trabajo se centró en identificar las cuentas utilizadas y reconstruir el movimiento del dinero.
Los investigadores tuvieron que analizar datos relacionados con operaciones bancarias y medios digitales.
Este tipo de pesquisas requiere conectar información procedente de diferentes fuentes para determinar quién abrió una cuenta, quién podía utilizarla y qué movimientos se realizaron.
La identificación del titular de una cuenta no equivale necesariamente a identificar a la persona que controlaba todas sus operaciones.
Precisamente por eso, el análisis tecnológico y financiero resulta fundamental para esclarecer este tipo de delitos.
La denuncia inicial permitió descubrir un mecanismo de captación que iba más allá de una única operación sospechosa.
El dinero podía pasar por cuentas, plataformas financieras y criptomonedas
El sistema investigado utilizaba cuentas bancarias abiertas a nombre de terceros para mover fondos procedentes de presuntas actividades delictivas.
Una vez recibido el dinero, este podía ser transferido hacia otras cuentas o plataformas financieras.
La información de la investigación también señala la utilización de servicios relacionados con criptomonedas como una de las vías empleadas en este tipo de movimientos.
El objetivo de encadenar operaciones es dificultar la reconstrucción del recorrido del dinero.
Sin embargo, utilizar criptomonedas o plataformas financieras digitales no constituye por sí mismo una actividad delictiva.
Lo relevante es el origen de los fondos, la finalidad de las operaciones y la posible participación en conductas ilícitas.
En el caso investigado, la Guardia Civil examinó los movimientos para identificar las conexiones entre las cuentas y los posibles delitos precedentes.
La proliferación de servicios financieros digitales puede facilitar operaciones legítimas, pero también ofrece nuevas oportunidades a quienes intentan utilizar identidades ajenas para cometer fraudes.
Ceder una cuenta bancaria puede tener consecuencias penales
Una de las principales advertencias de la Guardia Civil se dirige a las personas que aceptan abrir cuentas bancarias para terceros.
Aunque la oferta se presente como una actividad sencilla y remunerada, ceder el control de una cuenta puede tener consecuencias graves.
Si esa cuenta se utiliza para recibir o transferir dinero procedente de actividades ilícitas, su titular puede verse involucrado en una investigación.
La existencia de responsabilidad penal dependerá de factores como el conocimiento de la actividad, la intención y la participación acreditada.
No basta con afirmar que una persona abrió una cuenta para concluir automáticamente que cometió un delito.
Sin embargo, tampoco puede considerarse inocua la entrega de claves y códigos de seguridad a desconocidos.
Quien permite que otra persona opere con una cuenta abierta a su nombre se expone a perder el control de los movimientos y a tener que explicar operaciones que aparecen asociadas a su identidad.
Por ello, las autoridades recomiendan rechazar cualquier oferta que implique prestar cuentas bancarias a cambio de una comisión.
Las redes sociales, un nuevo escaparate para captar intermediarios financieros
La utilización de TikTok en esta operación pone de relieve cómo los delincuentes pueden aprovechar las plataformas sociales para captar personas.
Los vídeos breves permiten difundir mensajes sencillos y alcanzar rápidamente a numerosos usuarios.
Una oferta de 100 euros por abrir una cuenta puede resultar especialmente atractiva para personas que buscan ingresos adicionales.
La captación se apoya en la aparente facilidad de la propuesta y en la ausencia de explicaciones claras sobre el destino real de la cuenta.
No obstante, la existencia de este caso no implica que TikTok participe en la actividad delictiva ni que sus usuarios estén involucrados de forma generalizada.
La investigación se refiere a un canal concreto utilizado presuntamente por los responsables de la trama.
El cierre de ese canal constituye una medida para interrumpir la captación detectada.
El problema de fondo es que una oferta fraudulenta puede trasladarse a diferentes plataformas o canales de comunicación.
Por eso, la prevención debe centrarse también en enseñar a los usuarios a identificar propuestas económicas sospechosas.
Cómo evitar caer en una oferta falsa para abrir cuentas bancarias
La Guardia Civil ha difundido recomendaciones para evitar que los ciudadanos sean utilizados como intermediarios en operaciones de fraude.
Entre las principales medidas de prevención destacan:
1. No abrir cuentas bancarias para terceras personas. Una cuenta debe utilizarse conforme a las condiciones establecidas por la entidad y bajo el control legítimo de su titular.
2. No entregar contraseñas ni códigos de verificación. Los códigos recibidos por SMS y otros sistemas de autenticación permiten autorizar accesos y operaciones sensibles.
3. Desconfiar de las promesas de dinero fácil. Las ofertas que pagan por prestar una cuenta bancaria pueden ocultar actividades ilícitas.
4. No ceder temporalmente el control de una cuenta. Incluso una cesión breve puede permitir movimientos que después resulten difíciles de explicar.
5. Contactar inmediatamente con el banco si se han compartido datos. La entidad puede orientar sobre las medidas necesarias para proteger la cuenta.
6. Presentar una denuncia si se sospecha un fraude. La Guardia Civil recuerda que los ciudadanos pueden acudir a sus dependencias o contactar mediante el 062.
Estas recomendaciones resultan especialmente importantes cuando la propuesta procede de perfiles desconocidos en redes sociales.
Ninguna oferta de dinero rápido justifica entregar a un tercero el control de una cuenta bancaria personal.
Qué hacer si ya has entregado una cuenta bancaria a otra persona
Las personas que hayan abierto una cuenta para terceros o facilitado sus claves de acceso deben actuar cuanto antes.
El primer paso es contactar con la entidad bancaria y comunicar que otra persona podría tener acceso a la cuenta.
El banco podrá indicar las medidas necesarias para protegerla y revisar las operaciones realizadas.
También es importante conservar los mensajes, anuncios y comunicaciones relacionados con la oferta.
Esta información puede resultar útil para explicar cómo se produjo la captación.
Si existen indicios de fraude, debe presentarse la correspondiente denuncia.
No conviene esperar a que aparezcan cargos sospechosos o a recibir una comunicación policial para informar al banco de que se han compartido credenciales.
Una reacción rápida puede ayudar a limitar los riesgos y facilitar la investigación de posibles operaciones irregulares.
La operación Black-Account revela el riesgo del dinero fácil en internet
La actuación de la Guardia Civil en Granada y Almería ha permitido desactivar un canal de TikTok utilizado para captar cuentas bancarias y mover fondos presuntamente relacionados con el cibercrimen.
La investigación deja, hasta el momento, dos detenidos, una persona investigada, al menos 162 víctimas afectadas y 38 000 euros recuperados.
Entre los datos más relevantes figuran las 26 cuentas abiertas por un mismo titular en ocho entidades financieras y los cerca de 80 000 euros que circularon por una sola cuenta digital.
El caso muestra cómo una oferta aparentemente sencilla puede servir para captar intermediarios financieros y dificultar el seguimiento de fondos procedentes de estafas.
La advertencia es clara: abrir una cuenta bancaria a cambio de 100 euros y entregar su control a desconocidos puede convertir una promesa de dinero fácil en un grave problema económico y legal.
La investigación continúa abierta y la Guardia Civil no descarta nuevas detenciones.
 Toqueteo
 Toqueteo
 Toqueteo