
La provincia registra un aumento del 18,4 % en los proyectos de vivienda nueva durante el primer semestre de 2026 y multiplica por 4,6 las viviendas terminadas. Sin embargo, el descenso de las obras iniciadas evidencia que la recuperación de la construcción todavía presenta importantes dificultades.
El mercado inmobiliario de Castellón muestra señales de recuperación, pero también importantes contradicciones. Mientras los proyectos para construir nuevas viviendas aumentan y las promociones terminadas se disparan, el número de obras que realmente comienzan continúa descendiendo.
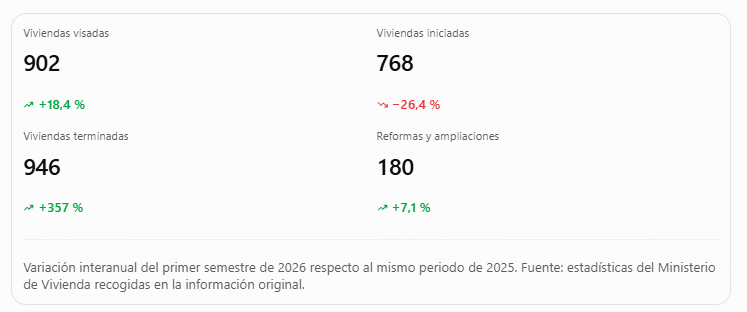
Los últimos datos del Ministerio de Vivienda y Agenda Urbana reflejan que la provincia de Castellón contabilizó 902 viviendas visadas de obra nueva entre enero y junio de 2026, un 18,4 % más que durante el mismo periodo de 2025, cuando se registraron 762.
El crecimiento de los proyectos contrasta con la evolución de la construcción efectiva. Durante esos seis meses, las viviendas libres iniciadas descendieron un 26,4 %, hasta situarse en 768 unidades.
Al mismo tiempo, la provincia registró un fuerte incremento de las viviendas terminadas: 946 inmuebles obtuvieron el certificado final de obra, frente a los 207 del primer semestre del año anterior.
Esta evolución dibuja un escenario de contrastes para el sector residencial castellonense.
Se proyectan más viviendas, se terminan muchas más promociones, pero comienzan menos obras nuevas.
La situación adquiere especial importancia en un contexto de escasez de oferta residencial, dificultades de acceso a la vivienda y necesidad de incrementar el parque inmobiliario disponible.
Los datos plantean una cuestión fundamental: ¿conseguirá Castellón transformar el aumento de proyectos en nuevas viviendas disponibles para los compradores y las familias?
Castellón aumenta un 18,4 % los visados de vivienda nueva
La estadística de visados de dirección de obra, elaborada a partir de la información de los colegios de arquitectos técnicos y recopilada por el Ministerio de Vivienda, permite conocer la evolución de los proyectos de construcción.
Entre enero y junio de 2026, Castellón registró 902 viviendas visadas de obra nueva, frente a las 762 contabilizadas durante los mismos meses de 2025.
La diferencia representa 140 viviendas adicionales y un incremento interanual del 18,4 %.
Este avance refleja una mayor actividad en la preparación de futuras promociones residenciales.
Sin embargo, es importante distinguir entre una vivienda visada y una vivienda construida.
El visado es un indicador de actividad proyectada, pero no garantiza que las obras comiencen inmediatamente ni que el inmueble llegue al mercado en un plazo determinado.
Entre la planificación y la entrega de una vivienda pueden intervenir distintos factores, como la financiación, la disponibilidad de suelo, la tramitación administrativa y las condiciones del mercado.
Por tanto, el aumento de visados constituye una señal positiva para la actividad futura, aunque todavía no permite confirmar una recuperación sostenida de la construcción.
Mayo y junio impulsan el crecimiento de los proyectos residenciales
La evolución de los visados no fue uniforme durante el semestre.
Los cuatro primeros meses del año mostraron una actividad prácticamente estancada respecto a 2025.
Entre enero y abril se registraron 438 viviendas visadas, frente a las 447 del mismo periodo del año anterior.
La diferencia suponía un ligero descenso.
Sin embargo, los datos de mayo y junio modificaron por completo el balance.
Durante esos dos meses se visaron 464 viviendas nuevas, frente a las 315 del mismo periodo de 2025.
Esto representa un incremento del 47,3 %.
El comportamiento de junio fue especialmente destacado.
Solo durante ese mes se visaron 273 viviendas, frente a las 87 de junio de 2025.
Es decir, el volumen de viviendas proyectadas en junio se multiplicó por más de tres.
Esta aceleración explica buena parte del crecimiento semestral y refleja un aumento de la actividad promotora durante el tramo final del periodo analizado.
No obstante, habrá que observar los datos posteriores para determinar si se trata del inicio de una tendencia sostenida o de una concentración puntual de proyectos.
Los pisos en bloque concentran el 85 % de las viviendas proyectadas
Uno de los cambios más relevantes del mercado residencial de Castellón es el protagonismo de las promociones de vivienda colectiva.
Durante el primer semestre de 2026 se visaron 765 viviendas en bloque, un 22,2 % más que durante el mismo periodo de 2025.
Por el contrario, la construcción proyectada de viviendas unifamiliares apenas registró variaciones.
Los visados de casas unifamiliares pasaron de 136 a 137 unidades.
La diferencia es de una sola vivienda.
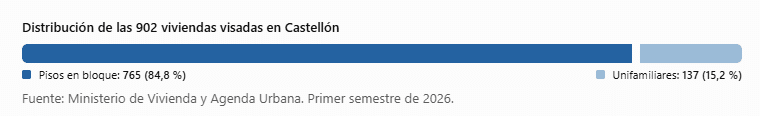
Los datos muestran que casi 85 de cada 100 viviendas de obra nueva proyectadas en la provincia corresponden a pisos integrados en edificios residenciales.
Esta distribución evidencia el peso de las promociones colectivas frente a las viviendas individuales.
La construcción en bloque permite concentrar un mayor número de inmuebles en una misma promoción, aunque su viabilidad depende de las características urbanísticas de cada municipio.
El incremento de estos proyectos puede contribuir a ampliar la oferta residencial en zonas con demanda, siempre que las promociones se ejecuten y lleguen finalmente al mercado.
Las viviendas iniciadas caen un 26,4 % pese al aumento de proyectos
El dato menos favorable del semestre es el descenso de las viviendas libres cuya construcción ha comenzado.
Según la estadística ministerial, Castellón inició 768 viviendas libres entre enero y junio de 2026, un 26,4 % menos que durante el mismo periodo del año anterior.
La caída contrasta directamente con el aumento del 18,4 % de los visados de obra nueva.
Esta diferencia pone de manifiesto que la actividad de planificación no se está trasladando todavía al mismo ritmo a las obras efectivas.
No obstante, ambos indicadores no corresponden necesariamente a las mismas promociones.
Una vivienda iniciada en 2026 puede haber recibido su visado en un ejercicio anterior, mientras que un proyecto visado durante el primer semestre puede comenzar a construirse meses después.
Por tanto, la diferencia entre visados e inicios no demuestra por sí sola que existan 134 viviendas paralizadas o pendientes de ejecución.
Lo que sí revela es una evolución desigual de los distintos indicadores del sector.
La provincia registra una mayor preparación de proyectos, pero una menor actividad de inicio de obra en el periodo analizado.
Entre los factores que pueden condicionar la puesta en marcha de promociones se encuentran los costes de construcción, la financiación, la disponibilidad de suelo y los plazos administrativos.
Sin embargo, las estadísticas facilitadas no permiten atribuir el descenso a una causa concreta.
Castellón multiplica por 4,6 las viviendas terminadas
Frente a la caída de las obras iniciadas, las viviendas terminadas experimentaron un crecimiento extraordinario.
Durante el primer semestre de 2026 se contabilizaron 946 viviendas con certificado final de obra.
Un año antes, la cifra había sido de 207.
La diferencia es de 739 viviendas adicionales, equivalente a un incremento del 357 %.
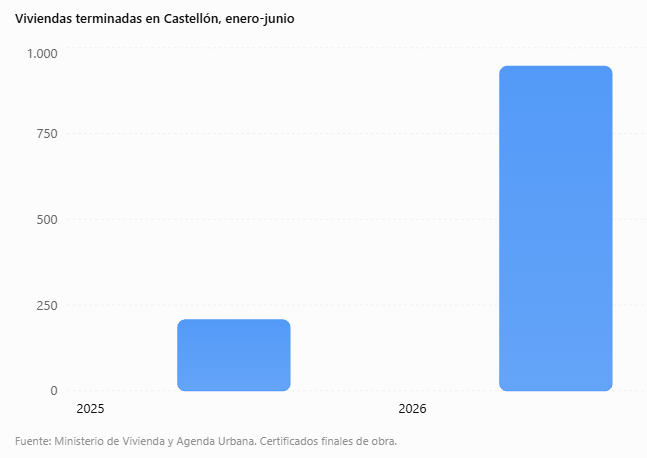
El volumen de viviendas finalizadas se ha multiplicado por 4,6 en apenas un año.
Se trata de uno de los indicadores más destacados del balance semestral.
No obstante, este crecimiento debe interpretarse correctamente.
Las viviendas terminadas durante los primeros seis meses de 2026 corresponden, en general, a promociones que comenzaron a desarrollarse en ejercicios anteriores.
Por tanto, el fuerte aumento de certificados finales de obra refleja la llegada a su conclusión de proyectos previamente iniciados.
No significa que esas 946 viviendas se hayan proyectado, comenzado y terminado durante el mismo semestre.
El dato sí indica que un número considerable de promociones ha completado su fase constructiva.
Esto puede contribuir a aumentar la disponibilidad de vivienda, aunque la estadística no especifica cuántos inmuebles están destinados a venta, alquiler o uso propio.
Junio concentra casi tres de cada cuatro viviendas finalizadas
El comportamiento de junio resulta determinante para comprender el incremento de las viviendas terminadas.
Durante ese mes se certificó la finalización de 690 viviendas, frente a las 53 registradas en junio de 2025.
Esto significa que aproximadamente el 73 % de todas las viviendas terminadas durante el semestre se concentró en un solo mes.
La cifra refleja una importante acumulación de certificados finales de obra.
Otros meses también registraron incrementos relevantes.
En abril se contabilizaron 124 viviendas terminadas, frente a las 68 del año anterior.
En febrero finalizaron 86 viviendas, más del doble que durante el mismo mes de 2025.
Sin embargo, ninguna de estas cifras se aproxima al volumen registrado en junio.
La concentración de 690 viviendas terminadas en un único mes aconseja prudencia al interpretar el crecimiento interanual.
La finalización simultánea de determinadas promociones puede provocar aumentos muy pronunciados en periodos concretos.
Para comprobar si existe una mejora sostenida será necesario observar la evolución durante el segundo semestre y los ejercicios posteriores.
Las nuevas viviendas proyectadas también aumentan de tamaño
La estadística de visados permite analizar otra tendencia del mercado residencial: la superficie de las viviendas proyectadas.
Durante el primer semestre de 2026, la superficie media mensual de las viviendas unifamiliares se situó en torno a 212,5 metros cuadrados.
En el mismo periodo de 2025, la referencia era de aproximadamente 195,5 metros cuadrados.
La diferencia representa un incremento cercano al 8,7 %.
En las viviendas colectivas también se registró un aumento, aunque más moderado.
La superficie media mensual de los pisos en bloque pasó de 92,8 a 97,2 metros cuadrados.
Esto equivale a un crecimiento aproximado del 4,7 %.
| Tipo de vivienda | 2025 | 2026 |
|---|---|---|
| Unifamiliares | 195,5 m² | 212,5 m² |
| Pisos en bloque | 92,8 m² | 97,2 m² |
Medias mensuales de superficie recogidas en la información del primer semestre. No equivalen necesariamente a la superficie media ponderada de todas las viviendas visadas.
Los datos muestran que los proyectos residenciales analizados contemplan superficies superiores a las del año anterior.
Sin embargo, un aumento de la superficie proyectada no implica automáticamente una mejora de la accesibilidad económica a la vivienda.
El precio final depende de numerosos factores, entre ellos la localización, los costes de promoción y las características de cada inmueble.
La estadística disponible tampoco permite conocer si estas viviendas están destinadas principalmente a primera residencia, segunda residencia o inversión.
Las reformas y ampliaciones crecen un 7,1 % en Castellón
La actividad constructora no se limita a la edificación de viviendas nuevas.
Las actuaciones sobre inmuebles existentes también registraron una evolución positiva durante el primer semestre.
Según los datos del Ministerio, Castellón contabilizó 180 actuaciones de ampliación y reforma, frente a las 168 del mismo periodo de 2025.
La diferencia representa 12 actuaciones adicionales, equivalentes a un incremento del 7,1 %.
Este crecimiento es más moderado que el de los visados de vivienda colectiva, pero refleja que la actividad del sector también alcanza a edificios ya construidos.
Las reformas pueden responder a diferentes necesidades, como la modernización de instalaciones, la redistribución de espacios o la adaptación de inmuebles a nuevos usos.
También pueden incluir mejoras relacionadas con la eficiencia energética y la accesibilidad, aunque la información facilitada no detalla el tipo concreto de actuaciones contabilizadas.
La rehabilitación del parque inmobiliario constituye una vía complementaria a la construcción de vivienda nueva, especialmente cuando existen edificios que requieren actuaciones de conservación o adaptación.
No obstante, una reforma no supone necesariamente la incorporación de una vivienda adicional al mercado.
Por ello, las actuaciones de rehabilitación deben analizarse separadamente de las cifras de nueva construcción.
Más proyectos no significan automáticamente viviendas más baratas
El crecimiento de los visados se produce en un contexto de escasez de oferta residencial.
El aumento de la construcción puede contribuir a mejorar el equilibrio entre oferta y demanda, pero sus efectos no son inmediatos.
Desde que se proyecta una promoción hasta que las viviendas están disponibles pueden transcurrir meses o años.
Además, la estadística provincial no permite conocer en qué municipios se concentran las 902 viviendas visadas.
Tampoco informa sobre los precios previstos de venta o alquiler.
Esta ausencia de datos territoriales y económicos impide determinar hasta qué punto las promociones responderán a las necesidades de los hogares que encuentran mayores dificultades para acceder a una vivienda.
La oferta también puede distribuirse de forma desigual entre municipios costeros, zonas urbanas y localidades del interior.
Por tanto, el aumento provincial de proyectos no garantiza que todas las áreas con demanda residencial experimenten una mejora equivalente.
Para valorar el impacto real sobre el acceso a la vivienda será necesario conocer dónde se construye, a qué precios y para qué segmentos del mercado.
El reto de Castellón: convertir los visados en viviendas disponibles
Los datos del primer semestre muestran que el sector residencial castellonense se encuentra en una fase de actividad desigual.
Por un lado, aumenta el número de proyectos y se registra un fuerte incremento de viviendas terminadas.
Por otro, disminuyen las obras iniciadas.
Esta combinación obliga a diferenciar tres momentos del proceso inmobiliario:
- Viviendas visadas: proyectos que reflejan actividad de planificación y preparación de futuras obras.
- Viviendas iniciadas: promociones que han comenzado su ejecución.
- Viviendas terminadas: inmuebles cuya construcción ha concluido y cuentan con certificado final de obra.
Los tres indicadores son importantes, pero describen etapas distintas.
La recuperación del sector no puede medirse únicamente por el crecimiento de los visados ni por el número de viviendas finalizadas en un semestre.
Una mejora sostenida requeriría que los nuevos proyectos se transformaran en obras y que estas terminaran incorporando viviendas al parque residencial disponible.
También resultará relevante observar la evolución de la construcción de vivienda protegida, que no aparece desglosada en los datos facilitados.
La disponibilidad de suelo, la tramitación urbanística y la viabilidad económica de las promociones forman parte del contexto que condiciona el desarrollo residencial.
Las cifras clave de la vivienda en Castellón durante 2026
Castellón cierra el semestre con más vivienda proyectada y menos obras nuevas
La provincia de Castellón terminó el primer semestre de 2026 con 902 viviendas visadas, 768 viviendas libres iniciadas y 946 viviendas con certificado final de obra.
Las cifras reflejan una mejora notable de la actividad de planificación y un incremento extraordinario de las promociones finalizadas.
Sin embargo, el descenso del 26,4 % en las viviendas iniciadas introduce una señal de cautela.
El mercado inmobiliario necesita que los proyectos se conviertan en construcciones efectivas para ampliar de manera sostenida la oferta residencial.
La concentración del crecimiento de los visados en mayo y junio ofrece una señal de mayor dinamismo, pero todavía no permite asegurar que se mantendrá durante los próximos meses.
Asimismo, el fuerte aumento de las viviendas terminadas está condicionado por la finalización de numerosas promociones durante junio.
El principal desafío de Castellón será consolidar el repunte de proyectos, recuperar el ritmo de inicio de obras y conseguir que las nuevas viviendas respondan a la demanda real de la provincia.
El segundo semestre permitirá comprobar si la recuperación de los visados se traduce finalmente en una mayor actividad constructora.
 Toqueteo
 Toqueteo
 Toqueteo