
Los grandes inversores inmobiliarios ven una oportunidad en la escasez de viviendas, pero reclaman licencias más rápidas, estabilidad normativa y una fiscalidad que permita desarrollar proyectos rentables. La Comisión Europea también reconoce que construir más es una prioridad.
Europa necesita construir más viviendas de las que actualmente produce. La Comisión Europea calcula que hacen falta más de 2 millones de hogares nuevos al año para atender la demanda, frente a un ritmo de construcción cercano a 1,6 millones. La diferencia ronda las 650 000 viviendas anuales, una brecha que ayuda a explicar las dificultades de acceso a la vivienda en numerosos países.

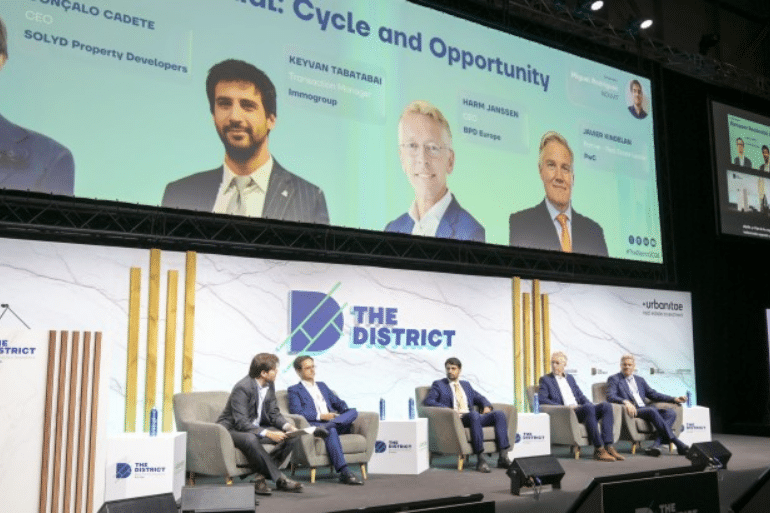
La magnitud del problema ha centrado parte del debate en The District 2026, el encuentro internacional del sector inmobiliario celebrado en Barcelona. Allí, directivos y representantes de grandes compañías europeas coincidieron en identificar la vivienda asequible como uno de los segmentos con mayor demanda.
Pero el interés inversor vino acompañado de condiciones. Los participantes reclamaron menos cargas administrativas, mayor rapidez urbanística, estabilidad regulatoria y medidas fiscales que hagan viables los desarrollos residenciales.
El mensaje deja una cuestión decisiva para España: existe capital interesado en construir vivienda, pero ese interés no garantiza por sí solo que los nuevos inmuebles se ofrezcan a precios asumibles para las familias.
«La demanda de vivienda asequible es infinita»
La frase que resumió el debate la pronunció Javier Kindelán, exvicepresidente de CBRE y socio del área inmobiliaria de PwC.
Kindelán sostuvo que la necesidad de vivienda a precios accesibles es tan amplia que ofrece una oportunidad duradera a los inversores. Su expresión —«La demanda de vivienda asequible es infinita»— describe la intensidad de esa necesidad, no una estimación literal de demanda ilimitada.
Durante la mesa redonda European Residential: Cycle and Opportunity, explicó que el continente podría necesitar alrededor de 2 millones de viviendas en 2026, mientras su producción se sitúa aproximadamente entre 1,5 y 1,6 millones de unidades.
La Comisión Europea utiliza una estimación de magnitud similar en su plan de vivienda asequible: calcula que sería necesario añadir unas 650 000 viviendas anuales a las que ya se construyen.
El problema, por tanto, no se limita a una percepción de los promotores. Las instituciones europeas también identifican un desequilibrio entre las necesidades residenciales y la oferta nueva.
España, Italia y Portugal concentran el interés de los inversores
Los representantes del sector señalaron a los mercados del sur de Europa como destinos de especial interés para el capital inmobiliario.
España, Italia y Portugal combinan demanda residencial, presión sobre determinadas áreas urbanas y oportunidades para desarrollar proyectos de alquiler o venta.
Kindelán vinculó ese atractivo a las perspectivas demográficas y a la necesidad de viviendas accesibles para hogares con ingresos medios y bajos.
Sin embargo, los tres países presentan marcos regulatorios, mercados laborales y situaciones residenciales diferentes. No sería correcto interpretar el interés empresarial como prueba de que cualquier municipio del sur de Europa necesita el mismo tipo de construcción.
La demanda se concentra de manera desigual, especialmente en ciudades y zonas donde resulta difícil ampliar la oferta al ritmo que crece la necesidad de alojamiento.
El desafío consiste en identificar dónde hacen falta viviendas, qué precios pueden asumir los hogares y qué proyectos pueden desarrollarse con los recursos disponibles.
La Comisión Europea confirma el encarecimiento de la vivienda
La preocupación de los participantes en The District encuentra respaldo en los datos comunitarios.
Según la Comisión Europea, desde 2013 los precios de compra de vivienda en la Unión Europea han aumentado más de un 60 %, mientras que los alquileres han subido alrededor de un 20 %.
Estos incrementos no se han producido de forma uniforme. Algunas ciudades y zonas turísticas han registrado presiones superiores a las medias europeas.
La edición de 2025 de Housing in Europe, elaborada por Eurostat, también refleja el peso que el alojamiento representa en los presupuestos familiares.
En 2024, los hogares europeos destinaron de media el 19 % de su renta disponible a gastos de vivienda. Entre los hogares con ingresos inferiores al 60 % de la renta mediana nacional, el porcentaje ascendía al 37 %.
Es una diferencia importante: el encarecimiento no afecta de igual manera a quienes cuentan con rentas altas y a quienes ya dedican una parte considerable de sus ingresos a mantener su hogar.
Los promotores reclaman seguridad jurídica para construir
Uno de los asuntos más repetidos durante la mesa redonda fue la estabilidad de las reglas.
Gonçalo Cadete, consejero delegado de la promotora portuguesa Solyd Property Developers, defendió que la regulación no constituye necesariamente un obstáculo si permanece estable y las empresas pueden anticipar sus efectos.
Su preocupación se centra en los cambios normativos frecuentes.
Como ejemplo, mencionó Portugal y explicó que una modificación del régimen de alquiler puede alterar las expectativas de un proyecto concebido para mantenerse durante años.
Este argumento tiene especial relevancia en el sector residencial. Entre la adquisición de suelo, el diseño, la obtención de licencias, la construcción y la comercialización pueden transcurrir varios ejercicios.
Una promoción se financia con previsiones de costes e ingresos que dependen de las condiciones vigentes durante todo ese proceso.
Los inversores reclaman, por tanto, conocer con antelación qué obligaciones deberán cumplir.
Es una reivindicación empresarial que debe distinguirse de otra cuestión: las administraciones también pueden considerar necesario modificar las normas para proteger a los inquilinos o corregir problemas del mercado.
Las licencias urbanísticas, otro cuello de botella
La lentitud de los procedimientos administrativos fue uno de los puntos de mayor coincidencia.
Keyvan Tabatabai, responsable de transacciones de Immogroup, señaló las dificultades relacionadas con la preparación del suelo, el planeamiento urbanístico y la obtención de permisos.
Kindelán también defendió acelerar la transformación de activos y los procedimientos necesarios para iniciar nuevas promociones.
El problema tiene varias dimensiones. Una parcela puede ser propiedad de una empresa y, sin embargo, no reunir todavía las condiciones urbanísticas necesarias para construir. También puede disponer de un planeamiento aprobado y continuar pendiente de trámites técnicos o autorizaciones.
Tener suelo no equivale a disponer de suelo listo para edificar.
La Comisión Europea ha incluido la simplificación y digitalización de los permisos entre las líneas de actuación de su estrategia de vivienda.
La finalidad declarada es reducir retrasos y facilitar que los proyectos viables lleguen a ejecutarse.
Eso no elimina la necesidad de comprobar el cumplimiento de los requisitos urbanísticos, ambientales y de seguridad: agilizar un procedimiento no significa prescindir de sus controles.
La vivienda asequible necesita proyectos de mayor escala, según los promotores
Otra de las peticiones planteadas en The District fue favorecer desarrollos residenciales de mayor tamaño.
Harm Janssen van Leeuwen, consejero delegado de BPD Europe, explicó que los proyectos amplios permiten planificar de manera más eficiente y utilizar técnicas constructivas estandarizadas.
Su compañía desarrolla vivienda en países como Alemania y Países Bajos.
Según su exposición, combinar distintas tipologías residenciales en una misma promoción puede ayudar a financiar unidades destinadas a hogares con menor capacidad adquisitiva.
El razonamiento es económico: cuando los ingresos por alquiler o venta están limitados, el promotor busca reducir costes y equilibrar el proyecto con otras viviendas que proporcionen mayor rentabilidad.
Pero esa estrategia también plantea preguntas para las administraciones. Un desarrollo de gran tamaño debe ajustarse a la infraestructura, el transporte, los servicios públicos y las necesidades reales del municipio.
La escala puede favorecer la eficiencia constructiva; no garantiza por sí sola la asequibilidad final.
¿Cuánto pesan los impuestos sobre el precio de una vivienda?
La fiscalidad protagonizó otra parte del encuentro.
Kindelán sostuvo que, en España, la carga fiscal acumulada vinculada a una vivienda puede situarse entre el 30 % y el 40 % de su precio, al considerar impuestos directos e indirectos a lo largo del proceso.
Se trata de una estimación expuesta por el representante de PwC, no de un tipo impositivo único que se aplique directamente a todas las compraventas.
La tributación efectiva varía según el tipo de vivienda, su localización, la estructura de la promoción y las operaciones incluidas en el cálculo.
Los promotores consideran que una fiscalidad más favorable podría facilitar proyectos que actualmente no alcanzan la rentabilidad necesaria para ponerse en marcha.
La cuestión para las administraciones es determinar qué reducción de costes llegaría realmente al comprador o al inquilino, y cuál se traduciría en mayor margen empresarial o en un incremento del precio del suelo.
No puede darse por hecho que toda rebaja fiscal se traslade íntegramente al precio final. Ese resultado depende de las condiciones de competencia y de oferta del mercado.
Los alquileres limitados generan otro debate sobre la inversión
Los representantes empresariales también analizaron las consecuencias de regular los precios del alquiler.
Janssen van Leeuwen utilizó el ejemplo de Países Bajos, donde determinados límites han buscado facilitar el acceso a la vivienda a hogares de ingresos medios.
Según su valoración, estas medidas pueden beneficiar a los inquilinos que consiguen una vivienda a una renta regulada, pero los proyectos deben continuar ofreciendo condiciones suficientes para atraer financiación.
Es una preocupación que comparten numerosos inversores institucionales: si una promoción genera menos ingresos de los necesarios para cubrir sus costes y ofrecer la rentabilidad exigida, puede quedar sin ejecutar.
Por otro lado, los defensores de los límites de alquiler subrayan su función de protección frente a subidas que determinados hogares no pueden asumir.
Ambos efectos deben examinarse con datos y en su contexto. El impacto de una regulación puede variar en función de las excepciones, la duración de los contratos, la oferta disponible y el comportamiento de propietarios e inquilinos.
El debate no se resuelve afirmando que cualquier límite destruye la oferta ni que cualquier límite garantiza vivienda asequible.
La morosidad y los desahucios aparecen entre las peticiones del sector
Durante el encuentro, Tabatabai reclamó también mayor certidumbre en los procedimientos relacionados con los inquilinos que incumplen sus obligaciones de pago.
Para los inversores, el tiempo y los costes necesarios para recuperar un inmueble pueden influir en sus decisiones.
Esa preocupación debe distinguirse de los procedimientos aplicables a personas en situaciones de vulnerabilidad, que pueden incorporar garantías y mecanismos de protección específicos.
No todos los impagos responden a las mismas circunstancias y no todos los conflictos entre arrendador e inquilino se resuelven mediante un desahucio.
El reto regulatorio consiste en establecer procedimientos claros y garantías jurídicas para las partes, junto con una respuesta adecuada cuando existe una necesidad social acreditada.
La petición empresarial de agilizar procesos no determina, por sí sola, qué modificación legislativa debería aprobarse.
Por qué los inversores prefieren ahora la vivienda asequible
Pese a las dificultades expuestas, los participantes en The District reiteraron su interés por aumentar la inversión residencial.
Su argumento es que la necesidad de vivienda persiste incluso cuando otros segmentos inmobiliarios atraviesan periodos de menor actividad.
Oficinas, logística y promociones residenciales responden a condiciones de mercado diferentes. Los ejecutivos presentes consideran que la vivienda asequible ofrece una combinación atractiva de demanda y riesgo.
Janssen van Leeuwen reconoció, no obstante, que los márgenes pueden ser inferiores a los de otros activos.
Kindelán defendió igualmente el atractivo de este segmento para las carteras institucionales.
Estas valoraciones expresan las expectativas de los inversores participantes. No constituyen una garantía de rentabilidad futura ni significan que cualquier promoción asequible sea automáticamente una inversión segura.
Qué está haciendo la Unión Europea frente a la falta de vivienda
La Comisión Europea presentó en diciembre de 2025 su Plan Europeo de Vivienda Asequible, que combina actuaciones sobre oferta, inversión, construcción y protección de los hogares más afectados.
Entre sus líneas de trabajo figuran la simplificación de procedimientos, el apoyo a métodos constructivos más productivos y la movilización de capital público y privado.
La Comisión calcula que construir las viviendas adicionales que Europa necesita requeriría una inversión próxima a 153 000 millones de euros anuales.
La institución también contempla medidas dirigidas a jóvenes, estudiantes y otros colectivos con dificultades de acceso.
Su planteamiento no se limita a levantar edificios nuevos: incluye renovación del parque existente, eficiencia energética y actuaciones específicas en zonas especialmente tensionadas.
Así, la respuesta europea combina más oferta, intervención pública y atracción de inversión. El alcance de cada medida dependerá de su desarrollo y aplicación en los distintos Estados.
La vivienda vacía también forma parte del problema
Construir más no es la única cuestión que aparece en el diagnóstico europeo.
La Comisión estima que aproximadamente el 20 % de las viviendas de la Unión Europea se encuentran desocupadas.
Ese porcentaje no significa que todas puedan incorporarse de inmediato al mercado. Una vivienda puede estar vacía por su estado de conservación, su localización, su situación jurídica o las decisiones de su propietario.
Tampoco implica que se encuentren donde existe mayor demanda.
No obstante, el dato ayuda a explicar por qué las políticas de vivienda también examinan la rehabilitación, la movilización de inmuebles existentes y la adaptación del parque residencial.
El objetivo de construir más debe combinarse con el análisis del uso de las viviendas ya disponibles.
España necesita convertir el interés inversor en viviendas accesibles
La reunión de The District deja un mensaje relevante para el mercado español.
Los grandes operadores europeos identifican una necesidad residencial persistente y quieren invertir para atenderla. Al mismo tiempo, reclaman condiciones que reduzcan los costes y les permitan calcular sus ingresos con mayor seguridad.
Esas demandas pueden examinarse de manera concreta: cuánto tardan las licencias, qué suelo puede desarrollarse, qué costes soporta una promoción y qué precio final podrían asumir los hogares.
La dificultad aparece cuando se confunden dos objetivos distintos.
Aumentar la inversión en vivienda no equivale automáticamente a aumentar la oferta de vivienda asequible. Para que ambas cosas coincidan, los proyectos deben producir hogares a precios compatibles con la capacidad económica de sus destinatarios.
Del mismo modo, limitar precios sin estudiar los costes de construcción y financiación puede dejar sin resolver la falta de nuevas promociones.
El debate exige evaluar tanto las condiciones de producción como el resultado para los ciudadanos.
Más viviendas, pero también una definición clara de «asequible»
La expresión vivienda asequible ocupa el centro del discurso empresarial, aunque no siempre se utiliza con el mismo significado.
Para una familia, el criterio principal es si puede pagar la renta o la cuota sin comprometer de forma excesiva sus demás gastos.
Para un promotor, puede referirse a una vivienda con precio o alquiler limitado cuya construcción resulta económicamente viable.
Y para una administración, puede formar parte de un programa con requisitos de ingresos, financiación pública y obligaciones de uso.
No basta con calificar una promoción de asequible: también hay que conocer su precio, a quién va dirigida y durante cuánto tiempo conservará esas condiciones.
Esa información permite comprobar si un proyecto contribuye realmente a resolver la necesidad que pretende atender.
La conclusión que deja The District es que el sector inmobiliario europeo ve oportunidades para construir. Los datos de la Comisión confirman, además, que existe una brecha importante entre la demanda y la producción de viviendas.
La cuestión pendiente para España y sus vecinos es cómo convertir ese interés económico en más hogares disponibles a precios que las familias puedan pagar.
 Toqueteo
 Toqueteo
 Toqueteo