
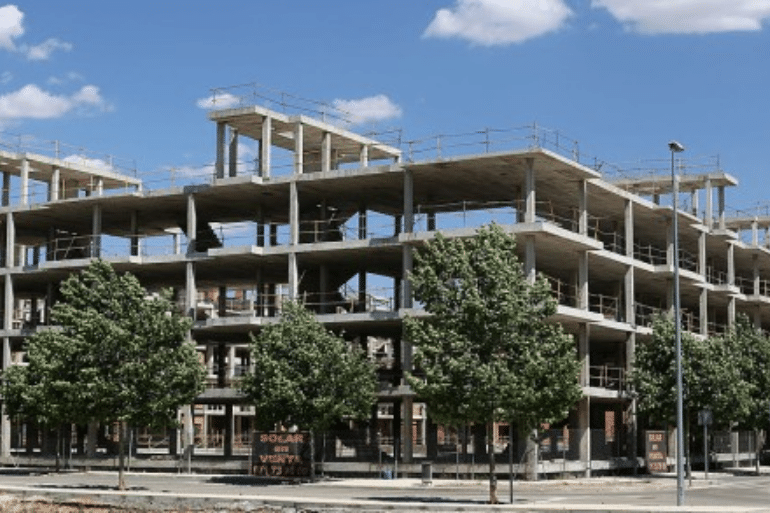
El precio medio del metro cuadrado ha pasado de 1.426 a 1.959 euros desde junio de 2018. Los datos del Consejo General del Notariado reflejan el deterioro del acceso a la vivienda en España durante los años de Gobierno de Pedro Sánchez.
La vivienda en España: comprar una casa cuesta cada vez más
Comprar una vivienda en España se ha convertido en un desafío económico para millones de familias. Lo que durante décadas representó uno de los principales objetivos de ahorro de los hogares se encuentra hoy fuera del alcance de una parte creciente de la población, especialmente de los jóvenes y de quienes intentan acceder por primera vez al mercado inmobiliario.
Las cifras ofrecen una fotografía contundente de esta evolución. El precio medio del metro cuadrado de las viviendas vendidas en España ha aumentado un 37% desde junio de 2018, cuando Pedro Sánchez llegó a la presidencia del Gobierno tras la moción de censura contra Mariano Rajoy.
Así lo recoge el Portal Estadístico del Notariado, cuyos datos han sido analizados por Idealista. El precio medio pasó de 1.426 euros por metro cuadrado en junio de 2018 a 1.959 euros en agosto de 2026.
La diferencia supone un incremento de 533 euros por metro cuadrado en poco más de ocho años.
El encarecimiento no se limita a las grandes capitales ni puede explicarse únicamente por los movimientos puntuales de determinadas zonas turísticas. La evolución del mercado refleja un problema estructural: la dificultad para equilibrar la demanda de vivienda con una oferta que no crece al mismo ritmo.
La cuestión adquiere una dimensión política inevitable. Desde 2018, los sucesivos gobiernos de Pedro Sánchez han situado el acceso a la vivienda entre sus prioridades declaradas, con nuevas regulaciones, intervenciones en el mercado del alquiler y anuncios de medidas para aumentar el parque residencial.
Sin embargo, los indicadores de precios muestran que el problema continúa agravándose.
El precio medio de una vivienda aumenta más de 57.000 euros
El incremento del precio por metro cuadrado tiene una consecuencia directa sobre el presupuesto de cualquier comprador.
Según los datos del Consejo General del Notariado recogidos por Idealista, el importe medio de las compraventas pasó de 158.534 euros a mediados de 2018 a 215.596 euros en agosto de 2026.
Esto representa un incremento de 57.062 euros, equivalente aproximadamente al 36%.
La diferencia es especialmente relevante para los hogares que necesitan recurrir a una hipoteca. Un comprador que hoy pretende adquirir una vivienda de características similares necesita disponer de más dinero para afrontar la operación y, en muchos casos, asumir un endeudamiento superior.
El problema no termina en el precio de adquisición. A la cantidad destinada a comprar el inmueble hay que añadir los impuestos, los gastos de formalización y el ahorro previo necesario para conseguir financiación bancaria.
Para quienes carecen de patrimonio familiar o de una vivienda anterior que puedan vender, reunir ese capital inicial constituye una barrera especialmente difícil de superar.
La subida de los precios se acelera durante los últimos años
Otro de los aspectos relevantes del análisis es la velocidad a la que se ha producido el encarecimiento.
En 2018, el precio medio de las viviendas vendidas registraba un crecimiento interanual del 2,4%. En 2025, ese ritmo había alcanzado el 7,55%.
La diferencia es de 5,12 puntos porcentuales, lo que supone un incremento relativo del ritmo de crecimiento superior al 200%.
La evolución tampoco se ha moderado durante 2026. Según los datos notariales publicados por Idealista, desde abril el incremento interanual se mantiene en tasas de dos dígitos.
En agosto de 2026, la subida alcanzó el 12,8% interanual, el mayor incremento desde octubre de 2021, cuando se registró un 14,3%.
Este comportamiento demuestra que la presión sobre los precios no constituye un fenómeno aislado de un trimestre concreto.
La vivienda continúa encareciéndose a un ritmo elevado, mientras una parte importante de los compradores encuentra cada vez más dificultades para acceder a ella.
Más compraventas pese al encarecimiento inmobiliario
La subida de los precios tampoco ha provocado una paralización inmediata del mercado inmobiliario.
Los datos del Notariado muestran que en 2018 se formalizaron 586.397 compraventas de viviendas. En 2025, la cifra ascendió a 755.969 operaciones, el mejor resultado desde el anterior ciclo de expansión inmobiliaria.
Durante los primeros ocho meses de 2026 se contabilizaron 440.912 operaciones ante notario, según la serie utilizada por Idealista.
Esta evolución evidencia que sigue existiendo una demanda considerable, incluso con unos precios muy superiores a los registrados hace ocho años.
No obstante, hay que distinguir entre el volumen de compraventas y la capacidad de acceso a la vivienda. Que se vendan más inmuebles no significa necesariamente que las condiciones sean mejores para quienes necesitan comprar su primera casa.
De hecho, un mercado con una demanda elevada y una oferta insuficiente puede mantener una fuerte presión alcista sobre los precios.
La crisis de la vivienda y el debate sobre las políticas de Sánchez
El encarecimiento inmobiliario se ha convertido en uno de los principales asuntos del debate político español.
El Gobierno ha defendido diferentes iniciativas para facilitar el acceso a la vivienda, entre ellas la regulación de determinados mercados del alquiler, el impulso de vivienda pública y nuevas medidas destinadas a incrementar la oferta residencial.
Sin embargo, los resultados del mercado obligan a examinar la eficacia de esas actuaciones.
La evolución de los precios durante el periodo comprendido entre 2018 y 2026 plantea una pregunta fundamental: ¿han sido suficientes las políticas aplicadas para resolver el problema de acceso a la vivienda?
Los datos permiten constatar que el precio medio de las operaciones ha aumentado considerablemente durante esos años. Pero también conviene precisar que esa coincidencia temporal no demuestra, por sí sola, que todas las subidas sean consecuencia directa de las decisiones del Ejecutivo.
En el mercado inmobiliario intervienen numerosos factores:
- Falta de oferta residencial: la construcción de nuevas viviendas no ha respondido suficientemente a las necesidades de determinados territorios.
- Concentración de la demanda: Madrid, Barcelona, Málaga, Valencia y otros núcleos urbanos concentran una parte importante de las oportunidades laborales y de la demanda residencial.
- Costes de construcción: los materiales, la energía, la financiación y la mano de obra influyen en el precio final de los inmuebles.
- Evolución demográfica: la formación de nuevos hogares y los movimientos migratorios incrementan las necesidades de vivienda.
- Regulación y seguridad jurídica: las condiciones normativas y la incertidumbre pueden influir en las decisiones de propietarios, promotores e inversores.
Por tanto, evaluar la política de vivienda exige estudiar tanto los resultados como las causas estructurales del desequilibrio.
El INE confirma la presión sobre los precios inmobiliarios
Los datos notariales no son el único indicador que refleja el encarecimiento de la vivienda en España.
El Instituto Nacional de Estadística (INE), a través de su Índice de Precios de Vivienda (IPV), también registró fuertes incrementos durante 2025.
En el tercer trimestre de 2025, el precio de la vivienda aumentó un 12,8% interanual.
Por modalidades, la vivienda nueva registró un incremento del 9,7%, mientras que la vivienda de segunda mano experimentó una subida del 13,4%.
Estas cifras permiten observar que la presión alcista afecta a los dos grandes segmentos del mercado residencial.
Es importante señalar que el IPV del INE y los datos del Notariado no miden exactamente lo mismo: utilizan metodologías y universos estadísticos diferentes. Por eso, sus porcentajes deben interpretarse por separado.
Aun así, ambos indicadores apuntan a una misma realidad: el encarecimiento de la vivienda se ha convertido en uno de los grandes problemas económicos de España.
Los jóvenes, entre los principales perjudicados
Una de las consecuencias más preocupantes de esta evolución afecta a los jóvenes que intentan emanciparse.
El acceso a una primera vivienda depende de varios elementos: estabilidad laboral, ingresos suficientes, capacidad de ahorro y posibilidades de obtener financiación.
Cuando los precios aumentan más rápidamente que la capacidad económica de los compradores, la entrada en el mercado se retrasa.
Los datos notariales también reflejan un cambio en el perfil de los compradores. La edad mediana pasó de 44 años en 2018 a 46 años en 2025, un incremento del 4,5%.
Aunque esta variación no demuestra por sí sola que la subida de precios sea la causa del retraso en la compra, sí constituye un indicador relevante para estudiar la evolución del mercado.
La consecuencia social es evidente: cada vez resulta más importante disponer de ayuda familiar, patrimonio previo o ingresos elevados para afrontar la adquisición de una vivienda.
Esto puede ampliar las diferencias entre quienes cuentan con recursos familiares y quienes dependen exclusivamente de su salario.
El gran problema sigue siendo la falta de vivienda disponible
Más allá de las discusiones políticas, numerosos análisis económicos coinciden en señalar el desequilibrio entre oferta y demanda como uno de los principales problemas del mercado residencial español.
CaixaBank Research, en su Informe Sectorial Inmobiliario del primer semestre de 2026, identifica el aumento de la oferta como uno de los grandes desafíos del sector.
El problema es especialmente visible en las zonas donde se concentra la actividad económica y laboral.
Cuando aumenta el número de personas que buscan vivienda, pero la construcción y la disponibilidad de inmuebles no crecen al mismo ritmo, los precios reciben una presión adicional.
A ello se suman las dificultades administrativas, la disponibilidad de suelo finalista, los plazos urbanísticos y los costes asociados a la promoción inmobiliaria.
Por eso, cualquier estrategia destinada a mejorar el acceso a la vivienda necesita contemplar medidas que permitan incrementar de manera efectiva el número de inmuebles disponibles.
Entre las actuaciones que forman parte del debate económico destacan:
- Acelerar los procedimientos urbanísticos y administrativos.
- Facilitar la transformación de suelo apto para uso residencial.
- Aumentar la construcción de vivienda pública y protegida.
- Mejorar la seguridad jurídica para propietarios y promotores.
- Facilitar la financiación de proyectos residenciales.
- Impulsar la colaboración entre administraciones públicas y sector privado.
La eficacia de estas medidas dependerá de su aplicación y de los resultados que produzcan sobre la oferta real.
La vivienda, un problema central en el debate político español
El encarecimiento inmobiliario ha dejado de ser una cuestión exclusivamente económica para convertirse en un asunto de primer orden social y político.
El aumento del coste de compra afecta a las posibilidades de emancipación, a la movilidad laboral, al ahorro familiar y a la capacidad de formar nuevos hogares.
Los datos publicados por el Consejo General del Notariado permiten establecer una comparación concreta: desde junio de 2018, el precio medio del metro cuadrado de las viviendas vendidas ha aumentado un 37%.
Ese es el balance estadístico del periodo analizado. La responsabilidad política sobre sus causas exige, sin embargo, examinar las decisiones adoptadas, las condiciones económicas y las limitaciones estructurales del mercado.
La pregunta que deberán responder las distintas fuerzas políticas no es únicamente cuánto ha subido la vivienda, sino qué medidas concretas pueden conseguir que comprar o alquilar una casa vuelva a ser una posibilidad real para los ciudadanos con ingresos medios.
La vivienda se ha convertido en una prueba decisiva para las políticas económicas y sociales de España. Y, mientras los precios continúen creciendo a este ritmo, el acceso a un hogar seguirá siendo uno de los grandes desafíos de las familias españolas.
 Chollones
 Chollones
 Chollones