
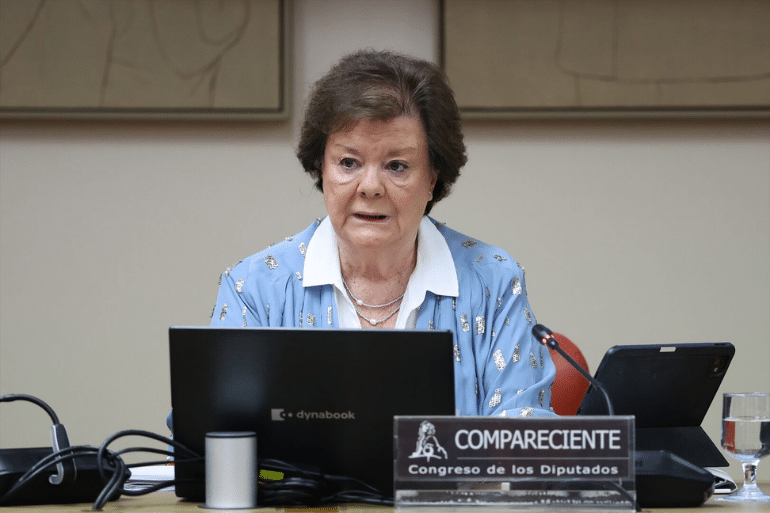
La Fiscalía Europea investiga contratos de ADIF financiados con fondos europeos después de que el Tribunal de Cuentas detectara riesgos y formulara recomendaciones sobre su control.
La investigación sobre los contratos de ADIF financiados con fondos europeos ha dado un nuevo salto. La Fiscalía Europea ha abierto de oficio una investigación para determinar si pudo producirse un fraude que afectara a fondos de la Unión Europea vinculados a obras de renovación y mejora de la seguridad, señalización y comunicaciones en la línea de AVE Madrid-Sevilla, en el contexto del accidente ferroviario de Urda (Toledo), que dejó 69 víctimas mortales.
El caso coloca ahora bajo la lupa europea una contratación pública que ya había sido examinada por el Tribunal de Cuentas.
La controversia no está en que el órgano fiscalizador español haya declarado la existencia de un delito. No lo ha hecho. El punto polémico es otro: fuentes del propio Tribunal de Cuentas citadas por Libertad Digital consideran que su fiscalización se quedó en un análisis administrativo y no profundizó suficientemente en las posibles responsabilidades penales.
La Fiscalía Europea investiga donde el Tribunal de Cuentas no llegó, según fuentes internas
La Fiscalía Europea ha solicitado documentación a ADIF, a la Agencia Estatal de Seguridad Ferroviaria (AESF) y al propio Tribunal de Cuentas en colaboración con la Unidad Central Operativa (UCO) de la Guardia Civil.
El interés de la Fiscalía Europea se centra en conocer qué ocurrió con determinados fondos europeos, cómo se distribuyeron y si la contratación se ajustó a la legalidad.
La investigación tiene especial relevancia porque los contratos examinados estaban vinculados a actuaciones sobre una infraestructura ferroviaria estratégica: el corredor de alta velocidad Madrid-Sevilla.
Y el contexto añade todavía más gravedad política y pública: la investigación se desarrolla después del accidente de Urda, que provocó 69 fallecidos.
Esto no significa que exista una relación causal entre las presuntas irregularidades investigadas y el accidente. Esa conexión no está establecida por la investigación conocida hasta ahora.
El informe del Tribunal de Cuentas se aprobó en diciembre de 2025
El Tribunal de Cuentas, presidido por Enriqueta Chicano, aprobó en diciembre de 2025 un informe sobre contratos de ADIF y ADIF-Alta Velocidad financiados con recursos procedentes del Plan de Recuperación, Transformación y Resiliencia (PRTR).
El informe examinó distintos aspectos de la gestión de esos recursos y formuló recomendaciones para mejorar los mecanismos de control.
Entre sus conclusiones aparecen referencias a deficiencias concretas.
El tribunal señaló que, aunque en términos generales los adjudicatarios habían cumplimentado correctamente los documentos exigidos, se detectaron incidencias relacionadas con:
- Seis expedientes con evidencia insuficiente sobre el poder de representación de los firmantes.
- 23 expedientes en los que personas físicas aparecían firmando en representación de personas jurídicas como titulares reales de los perceptores de fondos.
- Riesgos relacionados con la selección de actuaciones financiadas con el Mecanismo de Recuperación y Resiliencia.
- Riesgos de conflictos de interés no declarados.
- Riesgos relacionados con posibles sobornos y comisiones.
El dato fundamental es que estas referencias aparecen dentro de una evaluación de riesgos y recomendaciones. No constituyen por sí mismas una declaración de que se hayan producido sobornos o delitos.
El punto más delicado: el riesgo de prácticas colusorias
El informe también instó a ADIF a actuar sin demora para reducir el riesgo identificado como «prácticas colusorias en las ofertas».
La colusión en contratación pública se produce cuando empresas que deberían competir coordinan sus ofertas o su comportamiento para alterar artificialmente el resultado de una licitación.
Es uno de los riesgos más sensibles en cualquier sistema de contratación pública porque puede provocar que la Administración pague más o reciba condiciones peores de las que obtendría en una competencia real.
Por eso el Tribunal de Cuentas recomendó a ADIF establecer medidas para reducir ese riesgo hasta un nivel considerado aceptable.
La Fiscalía Europea pretende ahora comprobar si detrás de las anomalías administrativas existieron conductas que pudieran tener relevancia penal y afectar a los intereses financieros de la Unión Europea.
Fuentes del Tribunal de Cuentas critican duramente la fiscalización
Aquí aparece el elemento más controvertido de la información.
Según fuentes del Tribunal de Cuentas consultadas por Libertad Digital, el informe habría realizado esencialmente un análisis administrativo de los contratos y no habría profundizado en las posibles consecuencias penales de las irregularidades detectadas.
Estas fuentes califican el informe de «pobre y superficial» y cuestionan que pueda considerarse una fiscalización suficientemente exhaustiva.
Según su versión, el tribunal se habría limitado a examinar determinados cuestionarios y documentación administrativa, formulando posteriormente observaciones y recomendaciones.
La crítica resulta especialmente relevante porque el objetivo de un órgano fiscalizador no es solamente comprobar si los documentos están correctamente cumplimentados.
Cuando aparecen riesgos relacionados con colusión, conflictos de interés o posibles pagos indebidos, la cuestión adquiere una dimensión mucho más delicada.
La Fiscalía Europea quiere conocer el destino de los fondos
La investigación europea introduce una perspectiva diferente.
La Fiscalía Europea (EPPO) tiene competencia para investigar delitos que perjudiquen los intereses financieros de la Unión Europea.
En este caso, según la información disponible, el objetivo consiste en comprobar cómo se gestionaron determinados fondos europeos destinados a actuaciones ferroviarias y si los contratos se ajustaron a la legislación aplicable.
La diferencia con una fiscalización administrativa es importante.
Un informe de control puede detectar deficiencias y formular recomendaciones.
Una investigación penal, en cambio, debe determinar si existen elementos suficientes para acreditar conductas delictivas concretas, responsables y perjuicio económico, siempre con respeto a la presunción de inocencia.
Por eso la intervención de la Fiscalía Europea eleva considerablemente la trascendencia del caso.
ADIF tendrá que explicar cómo se adjudicaron los contratos
Uno de los objetivos de la investigación será reconstruir el recorrido de los fondos.
La pregunta esencial será sencilla:
¿Se utilizaron los fondos europeos exactamente para los fines previstos y mediante procedimientos de contratación ajustados a la ley?
A partir de ahí aparecen otras cuestiones:
- ¿Cómo se seleccionaron las actuaciones financiadas?
- ¿Qué empresas resultaron adjudicatarias?
- ¿Existió competencia real entre los licitadores?
- ¿Se detectaron conflictos de interés?
- ¿Se produjo algún intercambio de información privilegiada?
- ¿Hubo sobrecostes o perjuicios para las arcas públicas?
- ¿Existió alguna conducta que pudiera afectar a los intereses financieros de la Unión?
La respuesta a estas preguntas será determinante para saber si las irregularidades detectadas fueron meramente administrativas o si pueden adquirir relevancia penal.
Un informe que sí detectó riesgos relevantes
Hay un aspecto que no debe perderse de vista.
Aunque las fuentes citadas por Libertad Digital cuestionan la profundidad de la fiscalización, el propio informe del Tribunal de Cuentas no fue completamente ajeno a los riesgos.
El documento recomendó que ADIF mejorase sus mecanismos de control y señaló específicamente riesgos relacionados con la colusión, la selección de actuaciones financiadas con fondos europeos y los conflictos de interés.
También recomendó automatizar la sincronización de información entre los sistemas ATENEA, CoFFEE y GFE, con el objetivo de mejorar la trazabilidad de los datos y reducir errores en la transmisión de información.
Por tanto, el debate no puede reducirse a decir que el Tribunal de Cuentas «no vio nada».
Sí detectó riesgos y deficiencias.
La controversia está en si los investigó con la profundidad suficiente.
¿Por qué interviene ahora Europa?
La intervención de la Fiscalía Europea tiene una explicación institucional.
Los fondos utilizados en los contratos proceden, al menos en parte, de recursos europeos. Cuando existen sospechas de que los intereses financieros de la UE pueden haber sido perjudicados, entra en juego el marco europeo de protección antifraude.
La Fiscalía Europea trabaja precisamente sobre este tipo de delitos transfronterizos o relacionados con el presupuesto comunitario.
En España, su actuación ha adquirido especial relevancia durante los últimos años en diferentes investigaciones sobre contratos y fondos europeos.
En este caso, la diferencia está en que el objeto de investigación se encuentra relacionado con ADIF, una empresa pública estratégica para el sistema ferroviario español.
El accidente de Urda añade una enorme presión al caso
El contexto del accidente ferroviario de Urda, con 69 víctimas mortales, convierte cualquier investigación sobre las condiciones de seguridad de la línea en una cuestión especialmente sensible.
Pero es fundamental no mezclar planos.
La Fiscalía Europea investiga posibles irregularidades en contratos financiados con fondos comunitarios.
Eso no significa que haya determinado que esas irregularidades provocaran el accidente.
Para establecer una eventual responsabilidad por el siniestro habría que acreditar una cadena causal concreta entre decisiones contractuales, obras o sistemas de seguridad y el accidente.
Esa cuestión corresponde a las investigaciones específicas sobre la tragedia ferroviaria.
La investigación de la Fiscalía Europea se mueve en otro terreno: el posible perjuicio a los intereses financieros de la Unión.
La cuestión que queda ahora sobre la mesa
El caso plantea un problema institucional de gran alcance.
Si un órgano nacional de fiscalización detecta riesgos relevantes en contratos financiados con fondos europeos, pero no profundiza en posibles responsabilidades penales, ¿quién debe dar el siguiente paso?
La respuesta parece estar produciéndose ahora.
La Fiscalía Europea ha decidido investigar.
Y para hacerlo ha reclamado documentación a los organismos que estuvieron implicados en el control y ejecución de los contratos.
Eso coloca al Tribunal de Cuentas ante una situación incómoda.
Porque la cuestión ya no es únicamente qué irregularidades encontró en su fiscalización.
También será relevante determinar qué pudo haber quedado fuera de aquella revisión.
El verdadero alcance de la investigación todavía está por determinar
Conviene evitar conclusiones anticipadas.
No existe, a día de hoy, una resolución que declare que ADIF haya cometido fraude en estos contratos.
Tampoco existe una decisión judicial que establezca que el Tribunal de Cuentas incumpliera sus obligaciones de fiscalización.
Lo que sí existe es una investigación abierta por la Fiscalía Europea, una petición de documentación a ADIF, AESF y Tribunal de Cuentas y un informe previo que ya había identificado determinados riesgos y deficiencias.
La investigación deberá determinar si esos riesgos se materializaron en hechos concretos.
Y, sobre todo, si esos hechos tuvieron consecuencias económicas para la Unión Europea.
El control de los fondos europeos, bajo la lupa
El caso vuelve a poner sobre la mesa una cuestión que España no puede permitirse ignorar: cómo se controlan los miles de millones de euros procedentes de fondos europeos.
La contratación pública exige algo más que expedientes formalmente completos. Exige competencia, trazabilidad, controles efectivos y mecanismos capaces de detectar conflictos de interés o posibles acuerdos entre empresas.
El propio Tribunal de Cuentas recomendó a ADIF actuar sobre varios de esos riesgos.
Ahora será la Fiscalía Europea quien determine si detrás de las deficiencias administrativas existió algo más.
Y esa diferencia puede ser decisiva.
Porque una cosa es detectar un riesgo en un expediente y otra muy distinta descubrir que ese riesgo terminó convirtiéndose en un delito.
 Toqueteo
 Toqueteo
 Toqueteo