
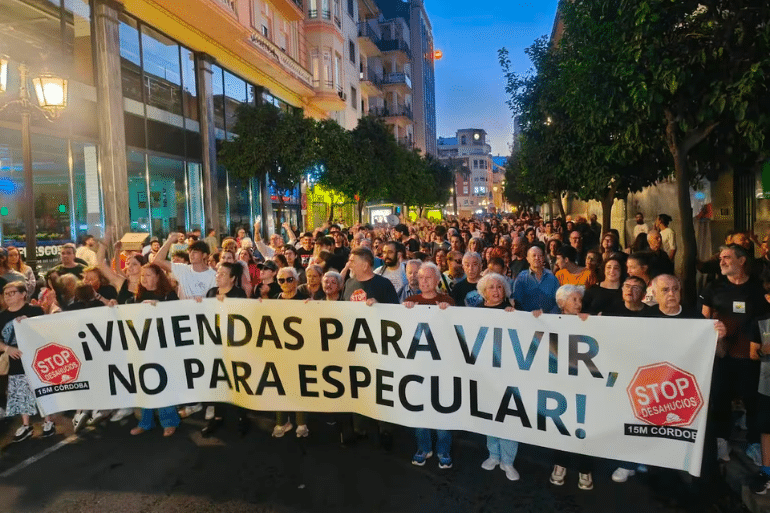
El nuevo decreto endurece la protección frente a desahucios y obliga a las administraciones a asumir rentas y costas si no ofrecen una alternativa habitacional.
El Gobierno ha aprobado un nuevo paquete de medidas sobre vivienda después del rechazo parlamentario de la versión anterior. La principal novedad afecta directamente a los desahucios de inquilinos en situación de vulnerabilidad: si la Administración interviene para paralizar el lanzamiento y no abona las cantidades pendientes en el plazo establecido, queda subrogada en la deuda frente al propietario.

La reforma introduce además nuevas prórrogas de alquiler, amplía hasta 2030 determinadas restricciones a la compra de vivienda por grandes inversores, endurece las condiciones de los alquileres temporales y refuerza la regulación de los anuncios inmobiliarios.
La Administración tendrá que asumir la deuda si no actúa a tiempo
El cambio más relevante se encuentra en el mecanismo extraordinario destinado a evitar el desahucio de hogares vulnerables.
La nueva regulación establece que, cuando una Administración intervenga para impedir el lanzamiento, no solo tendrá que hacerse cargo de las rentas o cantidades pendientes, sino también de las costas procesales.
La medida incorpora además un plazo de dos meses. Si transcurre ese periodo sin que la Administración haya abonado las cantidades correspondientes, quedará automáticamente subrogada en la posición del inquilino como deudora frente al propietario.
En otras palabras, el propietario podrá reclamar a la Administración las cantidades pendientes en las condiciones previstas por la norma.
Mientras tanto, no podrá ejecutarse el lanzamiento ni extinguirse el contrato por esa deuda, según el nuevo régimen.
La modificación pretende evitar que la falta de recursos de una familia vulnerable termine provocando automáticamente la pérdida de su vivienda.
Pero también traslada una parte del riesgo económico del impago desde el propietario hacia las administraciones públicas.
¿Qué ocurre con el propietario?
El nuevo mecanismo cambia sustancialmente la posición de las partes.
En el esquema ordinario, el propietario reclama las cantidades adeudadas al arrendatario. Con el mecanismo extraordinario previsto para determinados hogares vulnerables, la intervención administrativa puede provocar que la Administración termine ocupando la posición de deudora.
La medida plantea así un debate sobre el equilibrio entre dos derechos e intereses: la protección de una familia vulnerable y el derecho del propietario a cobrar la renta pactada.
El Gobierno sostiene que la vivienda debe cumplir una función social y que la falta de recursos de un hogar no puede traducirse automáticamente en la pérdida de su residencia.
Los propietarios y el sector inmobiliario, por su parte, llevan años reclamando mayor seguridad jurídica ante los impagos y los procedimientos de desahucio.
El efecto real de la reforma dependerá en buena medida de cómo respondan las comunidades autónomas y los ayuntamientos, que son quienes gestionan buena parte de las políticas de vivienda y asistencia habitacional.
Más prórrogas para los inquilinos vulnerables
El decreto también amplía las posibilidades de prolongar determinados contratos.
Los arrendatarios que se encuentren en situación de vulnerabilidad económica y social podrán acceder a una prórroga extraordinaria de hasta un año en determinados supuestos.
Los grandes tenedores estarán obligados a aceptar esta extensión salvo que exista un nuevo contrato o concurra alguna de las causas específicamente previstas.
La reforma también refuerza las prórrogas extraordinarias en las denominadas zonas de mercado residencial tensionado.
El objetivo declarado es impedir que la finalización de un contrato se convierta automáticamente en una expulsión del mercado del alquiler para hogares que no tienen capacidad económica para asumir las condiciones actuales.
Los contratos que terminan antes de 2028
El paquete conserva además una medida que afecta a los contratos de vivienda habitual que expiren antes del 31 de diciembre de 2028.
Los inquilinos que estén al corriente de pago podrán solicitar una extensión automática por anualidades de hasta dos años adicionales, manteniendo las condiciones del contrato salvo que exista un acuerdo alternativo entre las partes o concurra una causa justificada de necesidad de la vivienda por parte del arrendador.
Sin embargo, aquí aparece una diferencia fundamental respecto al mecanismo de protección frente a desahucios.
Esta medida pertenece al segundo real decreto y no tiene exactamente la misma situación jurídica que el primero.
Aunque ambos textos han sido publicados en el BOE, el segundo queda condicionado a su posterior convalidación parlamentaria.
El Gobierno vuelve a recurrir a la Diputación Permanente
El contexto político de la aprobación resulta especialmente relevante.
El Congreso había rechazado pocos días antes la versión anterior del paquete de vivienda. Después de ese revés, el Gobierno decidió aprobar nuevamente los decretos mediante la Diputación Permanente, donde mantiene una composición diferente a la del Pleno tras la disolución de las Cortes.
La decisión ha provocado críticas de la oposición y un debate sobre el uso de este procedimiento durante el periodo que precede a las elecciones.
El Ejecutivo sostiene que la situación de emergencia habitacional justifica adoptar medidas inmediatas.
Los críticos cuestionan tanto algunas de las medidas como el procedimiento utilizado para volver a ponerlas sobre la mesa después de que el Congreso rechazara una versión anterior.
Los fondos y grandes tenedores tendrán más restricciones
El decreto también endurece las condiciones para determinadas operaciones inmobiliarias de grandes inversores.
La prohibición de compra de vivienda por determinados fondos y grandes tenedores se amplía hasta el 31 de diciembre de 2030.
Además, se incorpora la obligación de presentar un informe de tasación independiente que permita acreditar que el precio de adquisición supera el 70 % del valor de mercado cuando sea necesario justificar que la operación no tiene carácter especulativo.
El Gobierno pretende dificultar determinadas operaciones consideradas especulativas.
Sin embargo, los datos incluidos en el propio decreto muestran que el mercado residencial español continúa estando mayoritariamente en manos de particulares.
Según los datos del Catastro citados por EL PAÍS, las grandes empresas poseen alrededor de 1 millón de viviendas de los 24 millones existentes, aproximadamente el 4,4 % del parque residencial.
Las administraciones, fundaciones y otras entidades concentran otro 2 %.
Más del 90 % restante está en manos de personas físicas. Dentro de este grupo, el 52 % posee una sola vivienda y el 38 % dispone de entre dos y cinco.
Estos datos son relevantes porque muestran que la regulación dirigida a grandes tenedores afecta a una parte concreta del mercado, mientras que la inmensa mayoría de las viviendas pertenece a particulares.
Más control sobre los alquileres de temporada
Otra de las modificaciones importantes afecta a los alquileres temporales.
A partir del nuevo marco, los contratos que se presenten como temporales deberán justificar expresamente y acreditar la causa de esa temporalidad.
Si no existe una causa suficientemente acreditada, el contrato pasará a considerarse automáticamente un alquiler de vivienda habitual, con las garantías y limitaciones correspondientes.
La reforma pretende impedir que el alquiler temporal se utilice para evitar las obligaciones que corresponden a los contratos residenciales.
El Gobierno considera que esta modalidad se ha convertido en una de las vías utilizadas para sortear determinadas restricciones introducidas por la legislación de vivienda.
También se limita el alquiler por habitaciones
El decreto incorpora otra modificación dirigida al alquiler por habitaciones.
La suma de las rentas obtenidas por las distintas habitaciones de una vivienda no podrá superar el importe que correspondería al alquiler del inmueble completo.
En las zonas declaradas tensionadas se establecen además límites específicos para evitar que el alquiler por habitaciones se convierta en una vía para eludir las restricciones de precios.
La medida afecta a uno de los segmentos que más ha crecido en algunas grandes ciudades ante la escalada de los precios de los alquileres tradicionales.
Los anuncios deberán ofrecer más información
Los portales y anuncios de alquiler también estarán sujetos a nuevas exigencias de transparencia.
La publicidad deberá incorporar información relevante para el potencial arrendatario, entre ella los límites legales aplicables a la renta y la situación del inmueble respecto a las zonas tensionadas.
El objetivo es que el candidato a inquilino pueda conocer antes de firmar el contrato cuáles son las condiciones legales que afectan a esa vivienda.
Esta obligación añade una nueva carga administrativa para propietarios, intermediarios y plataformas inmobiliarias.
El parque público de vivienda queda más blindado
El decreto introduce también cambios en el régimen de las viviendas públicas gestionadas por Casa 47.
La nueva regulación establece límites permanentes al precio de transmisión de determinados inmuebles y obliga a inscribir esas restricciones en el Registro de la Propiedad.
La finalidad es evitar que viviendas incorporadas al parque público puedan terminar vendiéndose posteriormente en el mercado libre.
El Gobierno busca así garantizar que esas viviendas mantengan su función pública también después de futuras transmisiones.
Préstamos a interés cero para comprar la primera vivienda
El paquete incluye además el programa Tu Casa, gestionado mediante el Instituto de Crédito Oficial.
La iniciativa contempla préstamos públicos de hasta 50 000 euros o el 20 % del valor del inmueble, según las condiciones previstas, destinados a determinadas personas que afronten la compra de su primera vivienda.
La financiación se plantea sin intereses y sin comisiones.
El objetivo es facilitar el acceso a la propiedad a personas con ingresos suficientes para afrontar una hipoteca, pero sin los ahorros necesarios para reunir la entrada.
La eficacia de esta medida dependerá, entre otros factores, de la evolución de los precios inmobiliarios y de la oferta disponible.
Deducciones para inquilinos y propietarios
El decreto mantiene también medidas fiscales.
Los inquilinos con rentas medias y bajas podrán acceder a nuevas deducciones, mientras que los propietarios que ofrezcan viviendas a precios considerados asequibles dispondrán de bonificaciones fiscales en el IRPF.
El planteamiento intenta combinar protección al arrendatario con incentivos para que los propietarios mantengan sus viviendas dentro del mercado residencial.
El problema estructural, sin embargo, sigue siendo el desequilibrio entre oferta y demanda en las zonas donde más personas buscan vivienda.
El problema que los decretos no resuelven por sí solos
Las nuevas medidas actúan principalmente sobre las condiciones de acceso y permanencia en la vivienda.
Pero la crisis inmobiliaria española tiene también un componente de escasez de oferta.
Un análisis de Cinco Días señala un déficit acumulado cercano al millón de viviendas entre 2021 y 2026, debido al desfase entre la creación de nuevos hogares y la construcción de nuevas unidades residenciales.
Ese desequilibrio ayuda a explicar por qué las medidas destinadas exclusivamente a regular contratos o limitar precios tienen un alcance limitado si no se incrementa simultáneamente el número de viviendas disponibles.
La discusión, por tanto, no se reduce a proteger al inquilino frente al desahucio.
También afecta a suelo, licencias, construcción, vivienda pública, inversión, fiscalidad y seguridad jurídica.
El precedente del caso de Maricarmen
La reforma llega después de la enorme repercusión social del caso de Maricarmen Abascal, una mujer de 87 años que fue desalojada de su vivienda en Madrid.
Su situación desencadenó movilizaciones y se convirtió en uno de los argumentos utilizados por el Gobierno para justificar la urgencia de nuevas medidas.
El Ejecutivo ha ampliado ahora el fundamento del decreto y ya no presenta aquel caso como único elemento justificativo, sino que incorpora datos y referencias a la situación general del mercado residencial.
El caso también ha tenido consecuencias judiciales en Madrid: una jueza ha paralizado ocho desahucios y ha reclamado al Ayuntamiento información sobre alternativas habitacionales para personas vulnerables.
Las cifras explican una parte del problema
El dato sobre la propiedad de las viviendas resulta especialmente significativo.
De acuerdo con las cifras citadas en el decreto:
- 24 millones de viviendas forman el parque residencial considerado.
- Las grandes empresas poseen alrededor de 1 millón, el 4,4 %.
- Administraciones, fundaciones y otras entidades suman aproximadamente 550 000 viviendas.
- Más del 90 % está en manos de personas físicas.
- El 52 % de los propietarios particulares tiene una sola vivienda.
- El 38 % posee entre dos y cinco.
Estos datos sitúan el debate sobre la vivienda más allá del enfrentamiento entre inquilinos y grandes fondos.
Una parte muy importante del mercado español depende de pequeños propietarios particulares, por lo que cualquier cambio regulatorio puede tener efectos sobre su disposición a mantener viviendas en alquiler.
La gran incógnita: qué efecto tendrá sobre la oferta
La nueva normativa pretende proteger a quienes ya están dentro del mercado del alquiler.
La cuestión económica de fondo es qué efecto tendrán estas obligaciones sobre quienes ofrecen viviendas en arrendamiento.
El sector inmobiliario ha advertido en distintas ocasiones de que un incremento de las obligaciones y de la incertidumbre regulatoria puede reducir la inversión o incentivar a algunos propietarios a retirar viviendas del alquiler residencial. La Asociación de Promotores y Constructores de España ha reclamado en este contexto mayor seguridad jurídica y un incremento de la oferta.
El Gobierno sostiene, por el contrario, que las medidas buscan corregir un mercado que considera desequilibrado y proteger a quienes se encuentran en situación de vulnerabilidad.
Ambas posiciones pueden contrastarse con un hecho objetivo: España necesita aumentar la oferta de vivienda allí donde la demanda es más elevada.
Dos decretos, dos situaciones jurídicas
Para el ciudadano, la distinción es fundamental.
El primer decreto contiene el nuevo mecanismo de protección frente a desahucios y otras medidas que entran en vigor con su publicación, según el texto analizado.
El segundo decreto, centrado en la prórroga automática de los contratos, tiene una tramitación diferente y sus efectos quedan condicionados a la correspondiente convalidación parlamentaria.
Por tanto, no todas las medidas anunciadas por el Gobierno pueden considerarse aplicables exactamente desde el mismo momento.
Esta diferencia será especialmente importante para propietarios e inquilinos que necesiten saber qué derechos y obligaciones tienen en cada caso.
Una nueva batalla sobre la vivienda
El nuevo paquete convierte la vivienda en uno de los principales campos de debate económico y político.
El Gobierno defiende una intervención más intensa para evitar que los hogares vulnerables pierdan su residencia.
La oposición cuestiona distintas medidas y el procedimiento utilizado para recuperarlas después del rechazo parlamentario de la versión anterior.
Mientras tanto, el problema estructural permanece: España necesita más vivienda asequible en las zonas donde la demanda supera ampliamente a la oferta.
El nuevo mecanismo puede evitar que una familia vulnerable pierda su hogar por una deuda de alquiler, pero también obliga a las administraciones a asumir un coste económico que hasta ahora recaía directamente sobre el arrendatario.
La cuestión que queda abierta es si estas medidas conseguirán aliviar de forma duradera el acceso a la vivienda o si, sin un aumento significativo de la oferta, terminarán actuando principalmente sobre las consecuencias de una crisis cuyo origen también está en la escasez de viviendas.
Ahora mismo no se pueden mostrar productos de esta tienda.