
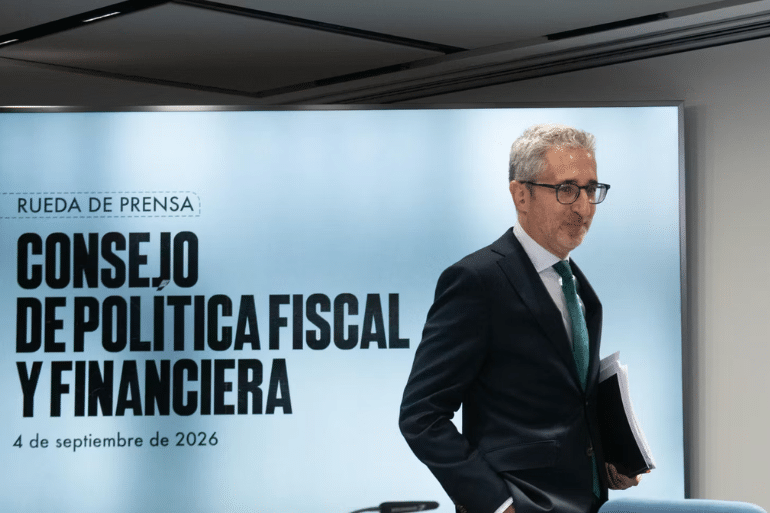
El Gobierno mantiene pendiente ante Bruselas una reforma de los beneficios fiscales por valor de más de 1.700 millones de euros. La medida acumula retrasos y Hacienda aún no ha aclarado cuándo ni cómo la aplicará.
Hacienda mantiene pendiente el recorte de beneficios fiscales
El Ministerio de Hacienda tiene sobre la mesa una de las reformas fiscales comprometidas con la Comisión Europea: reducir en más de 1.700 millones de euros los beneficios y las deducciones fiscales. Sin embargo, pese a que la medida forma parte de los compromisos asumidos por España en el marco del Plan de Recuperación, el Gobierno todavía no ha concretado un calendario para ejecutarla.

El retraso llega en un momento especialmente relevante para el Ejecutivo. La legislatura se acerca a su recta final y el Gobierno trabaja en los Presupuestos Generales del Estado de 2027, que ha prometido presentar. No obstante, no está claro si las cuentas públicas servirán para introducir los cambios fiscales pendientes o si Hacienda recurrirá a otra vía legislativa.
La falta de fechas deja en el aire una reforma que afecta a la política tributaria española y a los compromisos adquiridos con Bruselas. Por ahora, la información disponible no detalla qué deducciones concretas desaparecerán ni cómo se distribuirá el ajuste entre los distintos impuestos.
Una reforma comprometida con Bruselas que sigue sin concretarse
La reducción de los beneficios fiscales no es una iniciativa nueva. El Gobierno ya había incluido este compromiso en el Plan de Recuperación, Transformación y Resiliencia, presentado para acceder a los fondos europeos.
La reforma pretende revisar las ventajas tributarias que permiten a determinados contribuyentes o actividades pagar menos impuestos. Estas medidas pueden adoptar distintas formas, como deducciones, exenciones o tipos reducidos.
Sin embargo, el compromiso general de reducir los beneficios fiscales no permite conocer por sí solo qué contribuyentes se verán afectados. Para determinarlo será necesario que Hacienda concrete las medidas y publique la correspondiente normativa.
El retraso plantea interrogantes sobre el cumplimiento de los plazos pactados con la Unión Europea y sobre la capacidad del Ejecutivo para cerrar las reformas pendientes antes de que termine la legislatura.
El compromiso inicial apuntaba a 2025
El calendario de la reforma ya había sufrido retrasos. En mayo de 2025, el Gobierno comunicó a Bruselas su intención de modificar los beneficios fiscales y elevar de forma permanente los ingresos públicos en al menos un 0,1 % del PIB, equivalente entonces a unos 1.600 millones de euros. El plazo previsto era el cuarto trimestre de ese año.
La nueva cifra de más de 1.700 millones de euros refleja la dimensión económica que se atribuye ahora al ajuste. Sin embargo, el fragmento de la información publicada el 28 de septiembre no permite determinar qué parte corresponde a nuevas medidas ni qué deducciones se modificarán.
El precedente evidencia que anunciar una reforma y llevarla a la práctica son dos cuestiones distintas. La falta de concreción sobre el calendario dificulta evaluar cuándo se materializará el compromiso.
Los Presupuestos de 2027, una posible vía para aplicar la reforma
El Gobierno trabaja en los Presupuestos Generales del Estado de 2027, pero todavía no ha aclarado si incluirá en ellos el recorte de beneficios fiscales.
La elección del instrumento legislativo es relevante. Si la reforma se incorpora a las cuentas públicas, su aplicación dependerá de la tramitación y aprobación de los Presupuestos. Si se opta por otra vía, será necesario conocer qué norma utilizará el Ejecutivo y qué calendario establecerá.
La incertidumbre también afecta a los contribuyentes y a las empresas que actualmente se benefician de deducciones fiscales. Sin una lista de medidas concretas, no es posible anticipar qué sectores o colectivos podrían experimentar cambios en su tributación.
Qué son los beneficios fiscales y cómo puede afectar su reducción
Los beneficios fiscales son disposiciones que reducen la cantidad de impuestos que se paga o que eximen determinadas operaciones de tributación. Pueden responder a objetivos económicos o sociales, como incentivar inversiones, apoyar a ciertos colectivos o favorecer actividades específicas.
Su eliminación o modificación puede aumentar los ingresos públicos, pero sus efectos dependen de las medidas que se adopten.
Entre las cuestiones que deberá aclarar Hacienda figuran:
- Qué deducciones se modificarán: el Gobierno aún debe concretar qué beneficios fiscales entrarán en la reforma.
- A quién afectará: el impacto dependerá de los impuestos y colectivos incluidos.
- Cuándo entrará en vigor: no se ha detallado un calendario de aplicación.
- Cuánto aumentará la recaudación: la cifra anunciada supera los 1.700 millones de euros, pero el efecto concreto dependerá de las medidas aprobadas.
Por tanto, el recorte anunciado no equivale necesariamente a una subida general de impuestos para todos los contribuyentes. Su impacto dependerá del diseño definitivo de la reforma.
La presión de Bruselas y el reto de cumplir los compromisos
La reforma se enmarca en los compromisos fiscales asumidos por España ante la Unión Europea. La Comisión Europea supervisa los avances de los planes económicos y fiscales de los Estados miembros, por lo que los retrasos pueden abrir interrogantes sobre el cumplimiento de los objetivos acordados.
En mayo de 2025, el Ejecutivo español ya había recogido en su informe de progreso el compromiso de aumentar los ingresos mediante cambios en los beneficios fiscales.
La cuestión ahora es cuándo se traducirá ese compromiso en medidas efectivas. La falta de un calendario público y de detalles sobre las deducciones afectadas impide conocer el alcance real de la reforma.
Además, el Gobierno tendrá que compaginar esta medida con la elaboración de los Presupuestos de 2027 y con el resto de sus compromisos económicos.
Una reforma pendiente y varias incógnitas para los contribuyentes
El recorte de más de 1.700 millones de euros en beneficios fiscales se mantiene como una de las reformas pendientes de Hacienda. El compromiso con Bruselas está planteado, pero todavía faltan detalles esenciales para conocer su aplicación.
La principal incógnita es si el Ejecutivo incluirá la reforma en los Presupuestos de 2027 o recurrirá a otro instrumento. También está por aclarar qué deducciones desaparecerán o se modificarán y cuándo comenzarán a aplicarse los cambios.
La reducción de beneficios fiscales puede contribuir a elevar los ingresos públicos, pero sus consecuencias dependerán de cómo se distribuya el ajuste. Hasta que Hacienda publique las medidas concretas, no es posible determinar qué contribuyentes asumirán el impacto.
 Chollones
 Chollones
 Chollones