
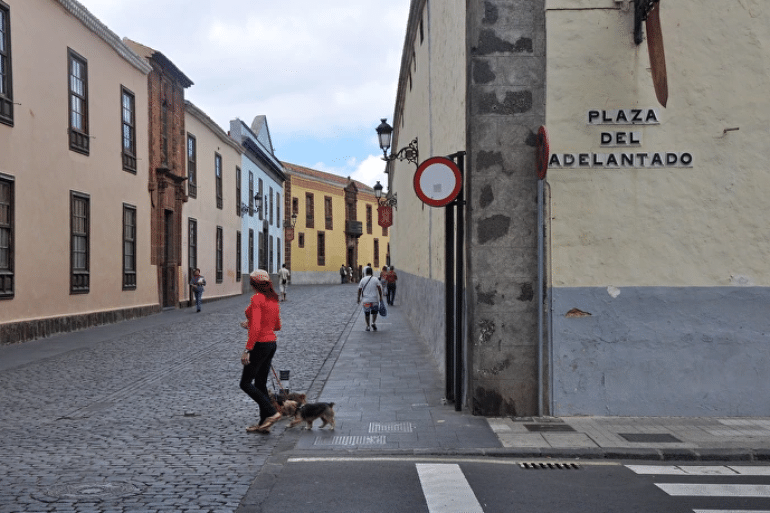
El Gobierno canario prevé cerrar los primeros convenios en una o dos semanas para facilitar la compra de la primera vivienda a residentes de hasta 40 años. El aval público busca aliviar la barrera del ahorro inicial, aunque el propio Ejecutivo admite que no resolverá la escasez de casas.
Comprar una vivienda en Canarias se ha convertido en una carrera de obstáculos para miles de familias y jóvenes trabajadores. Tener ingresos suficientes para pagar una hipoteca ya no garantiza poder acceder a ella: reunir el dinero necesario para la entrada y los gastos iniciales sigue siendo una de las principales barreras para convertirse en propietario.
En ese contexto, el Gobierno de Canarias prepara la puesta en marcha de Hipoteca Joven-Mi Primera Vivienda, un programa de aval público en el que ya han confirmado su disposición a participar CaixaBank, Cajasiete y Cajamar. La previsión del Ejecutivo autonómico es cerrar los primeros acuerdos con las entidades financieras en un plazo de una o dos semanas, según anunció el consejero de Obras Públicas, Vivienda y Movilidad, Pablo Rodríguez, durante su intervención en la Comisión de Vivienda del Parlamento de Canarias.
La iniciativa pretende ayudar a personas que cuentan con solvencia económica para asumir una cuota hipotecaria, pero no han acumulado el ahorro previo que exige habitualmente la financiación bancaria. El programa contempla beneficiarios de hasta 40 años, con excepciones que pueden eliminar el límite de edad en determinados supuestos.
Sin embargo, el aval no crea viviendas nuevas ni garantiza que todos los solicitantes obtengan un préstamo. La medida puede facilitar el acceso a la financiación, pero su eficacia dependerá de las condiciones definitivas, de los criterios bancarios y, sobre todo, de la disponibilidad de inmuebles a precios asumibles.
CaixaBank, Cajasiete y Cajamar preparan su incorporación
Las tres entidades financieras que han confirmado su disposición a participar son CaixaBank, Cajasiete y Cajamar. El Gobierno autonómico pretende formalizar los primeros convenios en las próximas semanas y mantiene abierta la posibilidad de incorporar a otros bancos con presencia en las islas.
El consejero Pablo Rodríguez explicó el estado de las negociaciones durante una comparecencia parlamentaria celebrada el jueves 15 de octubre. La cuestión llegó a la Comisión de Vivienda a través de una pregunta formulada por Vox, en el marco del seguimiento de las políticas públicas para facilitar la compra de una primera vivienda.
El proceso administrativo había comenzado el 20 de julio de 2026, con la aprobación del decreto regulador del programa. Después, la Consejería remitió un borrador de convenio a las entidades bancarias que operan en Canarias para estudiar su adhesión.
La participación de varias entidades puede resultar relevante para los compradores, porque permitirá comparar ofertas y condiciones dentro de los límites del programa. No obstante, la existencia de tres bancos dispuestos a colaborar no significa que todos ofrezcan necesariamente las mismas condiciones hipotecarias.
Los detalles finales deberán concretarse en los convenios: requisitos de acceso, documentación, criterios de solvencia, condiciones de los préstamos y procedimiento para solicitar el aval.
¿Cómo funcionará la Hipoteca Joven de Canarias?
El sistema está diseñado para que el comprador tramite la operación directamente con una entidad adherida, sin tener que gestionar el préstamo a través de las oficinas de la Administración autonómica.
Una vez firmados los convenios y habilitado el procedimiento, los interesados podrán acudir a las sucursales participantes para presentar su solicitud. El banco estudiará su situación financiera, analizará el riesgo y tramitará la operación conforme a las condiciones del programa.
La lógica de la iniciativa es cubrir parte de la dificultad que aparece cuando una persona tiene ingresos suficientes para afrontar las cuotas mensuales, pero no dispone del ahorro exigido para aportar la entrada de una vivienda.
En una hipoteca convencional, la entidad financiera suele exigir una aportación inicial del comprador y no acostumbra a financiar automáticamente todos los costes de la operación. A ello se suman los impuestos y gastos asociados a la compraventa, que también requieren disponer de liquidez.
El aval público pretende facilitar el acceso a esa financiación, pero no equivale a una vivienda gratuita ni a una subvención que elimine la deuda. El comprador seguirá teniendo que devolver el préstamo y demostrar que puede asumir sus pagos.
Además, el banco conservará un papel esencial en la evaluación del solicitante. La existencia de un aval autonómico no implica que todas las peticiones deban aprobarse ni que desaparezcan las obligaciones de pago del titular.
Hasta los 40 años y con excepciones al límite de edad
Pese a la denominación de Hipoteca Joven, el programa no se limita necesariamente a los menores de 30 años. Según explicó el consejero, el decreto contempla el acceso de residentes de hasta 40 años que quieran adquirir su primera vivienda.
La regulación también prevé excepciones específicas en las que el límite de edad puede desaparecer, con el propósito de atender determinadas circunstancias personales, familiares o económicas.
Para saber quién podrá acogerse exactamente, será necesario consultar el decreto regulador y los convenios definitivos. La edad, la residencia, el hecho de que se trate de la primera vivienda y la capacidad de pago pueden formar parte de los requisitos, pero no deben darse por supuestas condiciones concretas que todavía no estén detalladas en la información pública disponible.
Antes de solicitar el aval, los compradores deberían comprobar:
- El límite de edad aplicable y las excepciones previstas.
- Los requisitos de residencia y la acreditación de que se trata de la primera vivienda.
- Los límites económicos o de precio, si se establecen en la regulación.
- El porcentaje de financiación que puede respaldarse mediante el aval.
- Las condiciones del préstamo bancario, incluidos el tipo de interés, el plazo y las comisiones.
- Los gastos iniciales que quedan fuera de la financiación, como impuestos y otros costes de compraventa.
Estas condiciones serán decisivas para determinar qué hogares pueden beneficiarse realmente del programa y qué capacidad tendrán para comprar una vivienda en el mercado canario.
Un fondo retornable: cómo se articula el respaldo público
El Gobierno de Canarias presenta el programa como un mecanismo de fondo retornable. En términos generales, este modelo permite recuperar los recursos públicos comprometidos a medida que se cumplen las condiciones financieras previstas.
La finalidad es que el respaldo público no funcione necesariamente como una ayuda consumida de forma definitiva, sino como un instrumento financiero que permita facilitar operaciones y recuperar fondos conforme avance el mecanismo.
Rodríguez aseguró en el Parlamento que la dotación presupuestaria inicial no debería convertirse en un obstáculo para atender la demanda y expresó la disposición de la Consejería a ampliar los recursos si las solicitudes superan las previsiones.
Esa afirmación tendrá que comprobarse con la puesta en marcha del programa. La suficiencia presupuestaria dependerá del número de solicitudes, del importe de las operaciones respaldadas y de las condiciones de funcionamiento del fondo.
También conviene distinguir entre el dinero destinado a respaldar operaciones y el coste efectivo que finalmente pueda tener para las arcas públicas. En un programa de avales, el desembolso final puede depender de que se produzcan incumplimientos y de cómo estén reguladas las obligaciones de cada parte.
Por ello, para valorar el coste real del programa será importante que el Ejecutivo publique información sobre los recursos comprometidos, las operaciones aprobadas, las garantías concedidas y los eventuales pagos realizados con cargo al fondo.
El gran problema de Canarias: facilitar hipotecas no crea más viviendas
La iniciativa llega en un mercado inmobiliario marcado por la dificultad de acceder a una vivienda, especialmente para quienes intentan comprar por primera vez. Sin embargo, el propio consejero reconoció durante su intervención parlamentaria que el aval hipotecario no resolverá por sí solo la crisis habitacional de Canarias.
El diagnóstico apunta a un problema estructural: la falta de oferta disponible frente a la demanda. Cuando hay más compradores que viviendas en condiciones de satisfacer sus necesidades, facilitar el acceso al crédito puede ayudar a determinados hogares, pero también puede aumentar la competencia por los inmuebles existentes.
Si la oferta no crece al mismo ritmo que la demanda, el estímulo financiero corre el riesgo de tener un alcance limitado. En determinados segmentos del mercado, una mayor capacidad de compra puede coincidir con precios elevados y mantener fuera a quienes no cumplen los requisitos bancarios o no pueden afrontar las cuotas.
Por eso, la Hipoteca Joven debe analizarse como una medida de acceso a la financiación, no como una solución integral al problema de la vivienda.
Para ampliar de forma duradera las posibilidades de compra, Canarias necesita también que aumente el número de viviendas disponibles y que se agilicen los procesos que permitan desarrollar nueva oferta allí donde exista demanda y resulte urbanísticamente viable.
Suelo, construcción y trámites: las reformas pendientes
El problema de la vivienda no depende únicamente de las condiciones de los préstamos. También influyen la disponibilidad de suelo apto para construir, la planificación urbanística, los plazos administrativos, los costes de construcción y la capacidad del sector para promover nuevos inmuebles.
La intervención pública puede actuar en varios frentes: aumentar la oferta de vivienda protegida, facilitar la rehabilitación de edificios, movilizar inmuebles vacíos cuando sea viable y reducir demoras administrativas sin rebajar las garantías urbanísticas, ambientales o de seguridad.
En Canarias, además, las diferencias entre islas y municipios obligan a evitar soluciones uniformes. La presión sobre la vivienda, la disponibilidad de suelo y las características del mercado no son idénticas en todos los territorios.
El Gobierno tendrá que demostrar que la Hipoteca Joven forma parte de una estrategia más amplia y que no se limita a facilitar financiación a una parte de los compradores. De lo contrario, la medida podría aliviar situaciones individuales sin modificar las causas que dificultan el acceso a la vivienda.
La prueba no será únicamente cuántas hipotecas se firmen, sino también si aumentan las posibilidades reales de comprar una primera vivienda sin que los precios y la escasez de oferta sigan dejando atrás a una parte de la población.
Qué deben tener en cuenta los futuros compradores
Quienes estén pensando en solicitar la Hipoteca Joven de Canarias deberían evitar comprometerse con una compra contando con un aval que todavía no esté formalizado o cuya concesión no haya sido confirmada.
La previsión de cerrar los primeros convenios en una o dos semanas no equivale a que el programa esté ya disponible para todos los solicitantes. Antes de iniciar una operación, conviene confirmar que el banco elegido se ha adherido, que el procedimiento está habilitado y que la persona cumple los requisitos.
También es importante calcular la capacidad de pago con prudencia. Una hipoteca debe encajar en los ingresos del hogar teniendo en cuenta otros gastos esenciales, posibles cambios laborales y el coste total del préstamo durante toda su duración.
La comparación entre entidades seguirá siendo necesaria. Los compradores deberían revisar el tipo de interés, las comisiones, los productos vinculados, las condiciones de amortización y el importe total que devolverán, no solo la cantidad que pueden obtener inicialmente.
Por último, el aval no elimina automáticamente los impuestos ni los demás gastos asociados a la adquisición. Disponer de financiación para una parte mayor del precio puede reducir la barrera inicial, pero no significa que la compra pueda realizarse sin ahorro alguno.
Una oportunidad que deberá medirse por sus resultados
La incorporación prevista de CaixaBank, Cajasiete y Cajamar supone un avance en la preparación de la Hipoteca Joven de Canarias. Si los convenios se firman y el sistema funciona según lo anunciado, algunos compradores podrán encontrar una vía adicional para financiar su primera vivienda.
Pero el éxito del programa no debería medirse solo por el número de entidades adheridas o por la rapidez con la que se tramiten los expedientes. También habrá que comprobar cuántas personas acceden realmente a una vivienda, qué condiciones financieras obtienen y qué coste tiene el mecanismo para las arcas públicas.
La iniciativa aborda una dificultad concreta: la falta de ahorro previo para comprar. No resuelve por sí misma la escasez de inmuebles ni garantiza que los precios sean asumibles para los hogares con menos recursos.
La Hipoteca Joven puede abrir una puerta a determinados compradores, pero ampliar la financiación no sustituye la necesidad de aumentar la oferta de vivienda en Canarias. El verdadero desafío será combinar ambas cosas para que acceder a una primera casa deje de ser una posibilidad reservada a quienes ya cuentan con suficientes recursos.
 OnlyBeauty
 OnlyBeauty
 OnlyBeauty