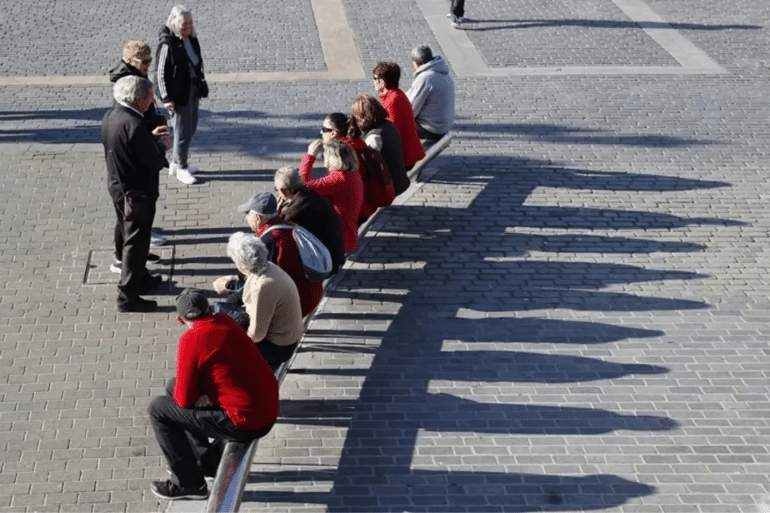
La nueva jubilación flexible permite trabajar a tiempo parcial y mantener una parte de la pensión, con bonificaciones del 15 % o el 25 % en determinados casos.
La reforma ya está en vigor y amplía las opciones para quienes quieran volver a trabajar después de jubilarse, aunque existen requisitos y límites que conviene conocer.
Qué cambia con la nueva jubilación flexible
El Real Decreto 416/2026, de 27 de mayo, modificó las reglas de la jubilación flexible y entró en vigor el 28 de agosto de 2026. La norma pretende hacer más atractiva una modalidad que permite compatibilizar una pensión de jubilación ya reconocida con determinados trabajos.
Una de las principales novedades es que la jubilación flexible deja de limitarse al trabajo por cuenta ajena a tiempo parcial. Desde la entrada en vigor de la reforma también puede compatibilizarse con una actividad por cuenta propia, siempre que se cumplan las condiciones establecidas por la Seguridad Social.
En el caso de los trabajadores por cuenta ajena, la jornada compatible debe situarse entre el 33 % y el 80 % de la jornada de un trabajador comparable a tiempo completo.
Cómo funciona la pensión si vuelves a trabajar
La regla general es sencilla: cuantas más horas se trabajan, menor será la parte de pensión que se percibe.
La pensión se reduce en proporción inversa a la jornada realizada. Por ejemplo, una persona que trabaje el 60 % de una jornada completa tendrá derecho inicialmente al 40 % de su pensión, además del salario correspondiente a ese empleo.
La reforma introduce, sin embargo, un incentivo para determinados pensionistas que regresan a la actividad después de haber estado jubilados durante un periodo mínimo.
La condición clave es que el trabajo por cuenta ajena a tiempo parcial se inicie por primera vez al menos seis meses después de haber causado la pensión de jubilación.
El incentivo del 15 % y del 25 %
La norma establece dos tramos:
- Entre el 33 % y menos del 55 % de jornada: la parte de pensión compatible se incrementa un 15 % adicional.
- Entre el 55 % y el 80 % de jornada: la parte de pensión compatible se incrementa un 25 % adicional.
El cálculo tiene una particularidad importante: el porcentaje adicional se calcula sobre el importe de la pensión que se venía percibiendo antes de acceder a la jubilación flexible, según establece el artículo 4 del real decreto.
Un ejemplo con una pensión de 1 500 euros
Supongamos una pensión inicial de 1 500 euros mensuales.
Si el pensionista vuelve a trabajar con una jornada del 60 %, la regla general deja un 40 % de la pensión compatible:
1 500 × 40 % = 600 euros.
A ese importe se aplica el incentivo adicional del 25 % sobre la pensión original:
1 500 × 25 % = 375 euros.
Por tanto, en este supuesto, la pensión compatible ascendería a:
600 + 375 = 975 euros.
A esos 975 euros de pensión habría que añadir el salario correspondiente al trabajo realizado.
Este ejemplo sirve para entender la mecánica de la norma: el 25 % no significa que toda la pensión aumente un 25 %, sino que se añade un porcentaje calculado sobre la pensión previa a la jubilación flexible, dentro de las condiciones previstas por la norma.
También pueden acogerse determinados autónomos
La reforma introduce otra novedad relevante para los trabajadores por cuenta propia.
Un pensionista puede compatibilizar su jubilación flexible con una actividad como autónomo cuando, durante los tres años inmediatamente anteriores a la fecha del hecho causante de la pensión, no hubiera estado de alta en un régimen de la Seguridad Social como trabajador por cuenta propia.
En este supuesto, la pensión compatible queda fijada en el 25 %.
La regulación, por tanto, diferencia claramente entre volver a trabajar por cuenta ajena a tiempo parcial y comenzar una actividad por cuenta propia.
Qué ocurre con la pensión cuando dejas de trabajar
La jubilación flexible no supone perder definitivamente la pensión que se venía cobrando.
Cuando finaliza la relación laboral por cuenta ajena o la actividad por cuenta propia compatible, se restablece el cobro íntegro de la pensión de jubilación, de acuerdo con las reglas establecidas en el Real Decreto 416/2026.
La reducción de la pensión durante el periodo de trabajo comienza a tener efectos desde el primer día del mes siguiente al inicio de la actividad. Del mismo modo, la recuperación de la pensión completa se produce desde el primer día del mes siguiente al cese.
Ojo: no todos los pensionistas pueden utilizar esta fórmula
La reforma establece varias incompatibilidades.
Una de las más importantes afecta a quienes reciben determinados complementos vinculados a la jubilación demorada.
Si el pensionista había elegido la modalidad de jubilación demorada consistente en un porcentaje adicional, ese complemento queda suspendido durante el periodo de jubilación flexible.
Si, en cambio, se había elegido la modalidad de cantidad a tanto alzado o la opción mixta, no es posible acogerse al régimen de compatibilidad de la jubilación flexible.
También queda excluido durante este periodo el complemento para pensiones inferiores a la mínima.
¿La nueva cotización aumenta la pensión?
Aquí también conviene evitar una confusión.
La cotización realizada durante la jubilación flexible no mejora con carácter general la pensión que ya estaba reconocida ni incrementa el complemento económico por demora.
Existe, no obstante, una regla específica para determinados casos de jubilación anticipada por causa no imputable al trabajador cuando se accede a la actividad compatible antes de alcanzar la edad ordinaria de jubilación. En esos supuestos pueden producirse efectos sobre el cálculo de la pensión conforme a las reglas previstas por la norma.
Por eso, volver a trabajar no debe interpretarse automáticamente como una vía para aumentar la pensión futura mediante nuevas cotizaciones.
La reforma busca hacer más atractiva una modalidad poco utilizada
El propio Gobierno reconoce en el preámbulo del Real Decreto 416/2026 que la jubilación flexible había tenido una utilización limitada y que sus características anteriores podían desincentivar su uso. La reforma pretende convertirla en una herramienta más eficaz para facilitar el regreso al mercado laboral después de la jubilación.
La modificación se enmarca además en las medidas destinadas a fomentar el envejecimiento activo y prolongar voluntariamente la vida laboral.
La reforma tiene su origen en las medidas adoptadas en 2024 para mejorar la compatibilidad entre pensión y trabajo y en el mandato para revisar la regulación de la jubilación flexible.
Las claves de la jubilación flexible en 2026
En resumen, estas son las principales reglas:
- La jornada por cuenta ajena debe estar entre el 33 % y el 80 %.
- La pensión se reduce en función de la jornada trabajada.
- Si se vuelve a trabajar por primera vez después de seis meses de jubilación, puede aplicarse un incentivo.
- El incentivo es del 15 % para jornadas de entre el 33 % y menos del 55 %.
- El incentivo alcanza el 25 % para jornadas entre el 55 % y el 80 %.
- Los autónomos pueden acogerse si no estuvieron de alta como trabajadores por cuenta propia durante los tres años anteriores a la jubilación.
- En ese caso, la pensión compatible es del 25 %.
- Al finalizar la actividad, se recupera la pensión íntegra.
- El complemento a mínimos no se mantiene durante la jubilación flexible.
- Determinadas modalidades del complemento por jubilación demorada son incompatibles con esta fórmula.
Una reforma que cambia el incentivo a seguir trabajando
La nueva jubilación flexible introduce una alternativa para quienes, después de jubilarse, quieran regresar parcialmente al mercado laboral sin dejar de percibir toda la pensión compatible que permite la norma.
El atractivo económico dependerá de cada caso: jornada elegida, cuantía de la pensión, salario obtenido, situación previa de jubilación y complementos que se estén percibiendo.
La clave es no confundir la bonificación con una subida general de la pensión. El 15 % o el 25 % son incentivos específicos de la pensión compatible durante la jubilación flexible, sujetos a los requisitos establecidos en el Real Decreto 416/2026.
La nueva regulación ya está vigente desde el 28 de agosto de 2026 y afecta a los distintos regímenes del sistema de la Seguridad Social, aunque el propio real decreto establece excepciones para determinados regímenes especiales de funcionarios.
 Toqueteo
 Toqueteo
 Toqueteo