
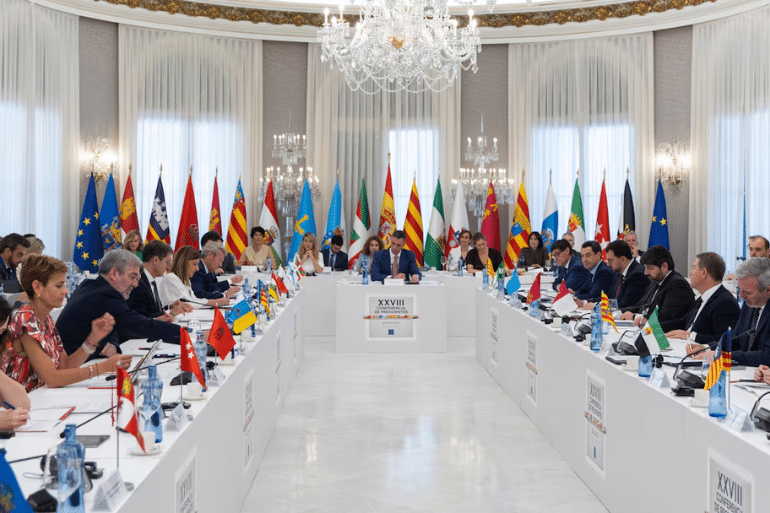
Las autonomías captan más de 15 290 millones de euros de inversores privados en 2026, casi un 30 % más que el año anterior. El recurso al Fondo de Liquidez Autonómico cae a su nivel más bajo desde 2012, aunque Cataluña y Comunidad Valenciana siguen dependiendo del dinero estatal.
Las comunidades autónomas están cambiando la forma de financiar sus necesidades de deuda. Después de más de una década de dependencia de los mecanismos extraordinarios de liquidez del Estado, las administraciones regionales han aumentado su presencia en los mercados financieros y han reducido el recurso a los préstamos baratos del Tesoro.
Los últimos datos del Ministerio de Hacienda reflejan ese giro: los fondos asignados mediante los mecanismos extraordinarios se sitúan en 22 779 millones de euros en 2026, su nivel más bajo desde que comenzaron a funcionar en 2012. Al mismo tiempo, las autonomías han captado más de 15 290 millones de euros en los mercados, casi un 30 % más que en 2025, según las cifras recopiladas por Analistas Financieros Internacionales (Afi).
El cambio supone un paso hacia una financiación más diversificada, pero también deja al descubierto las diferencias entre territorios. Mientras algunas comunidades ya recurren exclusivamente a los inversores privados, otras continúan dependiendo en gran medida de los préstamos estatales para atender sus vencimientos y cubrir sus necesidades financieras.
La cuestión de fondo es cuánto puede avanzar esta normalización sin que las autonomías con mayores niveles de deuda queden atrapadas en una dependencia prolongada del Tesoro.
Los préstamos del Estado caen a su nivel más bajo desde 2012
Los mecanismos extraordinarios de liquidez se pusieron en marcha durante la crisis de deuda soberana para evitar que las comunidades autónomas con mayores dificultades financieras se quedaran sin acceso a financiación. Su principal instrumento es el Fondo de Liquidez Autonómico (FLA), mediante el que el Tesoro concede préstamos en condiciones más favorables que las que podían ofrecer entonces los mercados.
El objetivo inicial era proporcionar una solución excepcional durante un periodo de fuerte tensión financiera. Sin embargo, el instrumento terminó convirtiéndose en una vía habitual para financiar los desequilibrios presupuestarios y atender los vencimientos de deuda de numerosas autonomías.
En 2026, Hacienda ha dispuesto 22 779 millones de euros a través de estos mecanismos. La cantidad es inferior a los cerca de 25 000 millones de 2025 y queda lejos del máximo de 38 667 millones registrado en 2020, durante el año más duro de la pandemia.
Si se incorporan otras herramientas de liquidez utilizadas en etapas anteriores, como las líneas del Instituto de Crédito Oficial (ICO) para financiar vencimientos o los anticipos con cargo al sistema de financiación, el máximo histórico se alcanzó en 2012, con 49 120 millones de euros.
La reducción actual indica que las comunidades están recuperando capacidad para financiarse fuera del circuito estatal. No significa, sin embargo, que el problema de la deuda autonómica esté resuelto: una parte importante de las necesidades financieras sigue cubriéndose con recursos públicos.
La financiación privada crece casi un 30 % en un año
Las autonomías han captado en los mercados más de 15 290 millones de euros durante 2026, según los datos proporcionados por Afi. La mitad de esa cantidad se concentra en dos territorios:
- Comunidad de Madrid: 3 823 millones de euros.
- Andalucía: 3 819 millones de euros.
En conjunto, ambas comunidades han obtenido más de 7 640 millones, prácticamente la mitad de los recursos captados por las autonomías en el mercado.
El volumen total representa alrededor del 40 % de los cerca de 38 000 millones de euros que las comunidades han necesitado financiar este año, principalmente para atender vencimientos de deuda.
La evolución muestra un cambio relevante respecto a ejercicios anteriores. En 2024, la financiación procedente de inversores privados representó solo el 26 % de las necesidades autonómicas. Dos años después, su peso se sitúa en torno al 40 %.
El avance de los mercados no implica que todas las comunidades puedan financiarse en las mismas condiciones. La solvencia, el volumen de deuda, la capacidad de recaudación y la confianza de los inversores condicionan el coste y la facilidad para obtener recursos.
Andalucía abandona los préstamos extraordinarios y apuesta por los mercados
Una de las principales novedades de 2026 es el cambio de estrategia de Andalucía, que hasta el año pasado combinaba la financiación privada con los mecanismos extraordinarios del Estado.
Este ejercicio ha optado por acudir exclusivamente a los mercados para obtener financiación. Se suma así a un grupo de comunidades que ya habían seguido ese camino: Madrid, Galicia, Castilla y León y Asturias, además de los territorios forales de Navarra y País Vasco, que nunca se acogieron a los préstamos baratos del Estado.
El movimiento andaluz refleja una mayor capacidad para buscar financiación fuera del Tesoro y diversificar las fuentes de recursos. También supone que la comunidad queda más expuesta a las condiciones que impongan los inversores privados, incluidos los tipos de interés y la evolución de su percepción de riesgo.
La decisión no debe interpretarse únicamente como una cuestión política. La elección entre financiación estatal y privada depende de las condiciones económicas disponibles, de las reglas de acceso y de las necesidades concretas de cada administración.
Seis comunidades empiezan a combinar los dos canales
Otra novedad de este ejercicio es que varias autonomías que tradicionalmente dependían de los mecanismos extraordinarios han comenzado a buscar también financiación privada.
Se trata de Castilla-La Mancha, Baleares, Aragón, Extremadura, Cantabria y La Rioja, que ahora combinan los préstamos estatales con recursos captados en el mercado.
La apertura de esta vía amplía las opciones financieras de estas administraciones. También permite reducir la dependencia de un único proveedor de crédito, aunque el resultado dependerá de los tipos de interés y de la capacidad de cada comunidad para mantener el acceso a los inversores.
Alejandro Rodríguez Anglada, director de Soberanos y Finanzas Públicas de S&P Global Ratings, explica que el menor peso de los mecanismos extraordinarios responde al mayor uso de instrumentos de mercado, entre ellos préstamos bancarios, financiación de entidades multilaterales, emisiones de bonos y colocaciones privadas.
El experto considera que esta evolución está en línea con las expectativas de la agencia y con la orientación trasladada por el Gobierno central a las comunidades.
El Gobierno restringió el acceso al FLA y facilitó la salida al mercado
El cambio de tendencia también responde a decisiones adoptadas por el Ejecutivo central. En 2025, el Gobierno limitó el acceso al FLA y mantuvo activo únicamente el compartimento de Facilidad Financiera, una línea de préstamos con condiciones menos exigentes.
Al mismo tiempo, flexibilizó los criterios para que más comunidades pudieran financiarse en los mercados. La medida pretendía impulsar una transición gradual hacia fuentes de financiación privadas y reducir el uso ordinario de los mecanismos extraordinarios.
La decisión se produjo en un contexto de bloqueo político y presupuestario. La imposibilidad de aprobar una nueva senda de estabilidad en el Congreso dificultó avanzar en la reforma del sistema de financiación autonómica y en los cambios previstos para el tratamiento de la deuda regional.
El plan del Gobierno contemplaba que el FLA se transformara en 2029 en una red de último recurso, dentro del proyecto de ley para condonar parcialmente la deuda autonómica. Sin embargo, esa iniciativa ha quedado en suspenso tras el adelanto electoral.
Por ahora, la reducción del recurso al FLA avanza, pero el futuro de los mecanismos extraordinarios y de la condonación de deuda continúa sin resolverse.
Cataluña y Comunidad Valenciana concentran casi el 80 % del dinero estatal
La dependencia de los préstamos del Tesoro sigue siendo muy desigual. Cataluña y Comunidad Valenciana concentran casi el 80 % de los recursos asignados por los mecanismos extraordinarios durante 2026.
Según los datos publicados, las cantidades recibidas son:
- Cataluña: 9 216 millones de euros.
- Comunidad Valenciana: 8 717 millones de euros.
Entre ambas suman 17 933 millones, de un total de 22 779 millones asignados por esta vía.
Son también dos de las comunidades con mayor volumen de deuda y con una ratio de endeudamiento sobre el PIB más elevada. Su situación financiera dificulta que puedan acudir a los mercados con la misma intensidad que otros territorios.
Murcia se encuentra igualmente entre las autonomías con mayores dificultades para ampliar su financiación privada, según el análisis recogido por Afi.
La concentración de los préstamos estatales evidencia que la normalización financiera no avanza al mismo ritmo en todo el país. Las comunidades con balances más deteriorados tienen menos margen para prescindir de los mecanismos del Tesoro y dependen en mayor medida de las condiciones que establezca la Administración central.
Más de medio billón de euros desde el inicio de los mecanismos
Desde 2012, las comunidades autónomas han recibido más de medio billón de euros a través de los mecanismos extraordinarios y otras medidas de liquidez.
Ese dinero se ha destinado a financiar déficits presupuestarios, pagar a proveedores y, sobre todo, atender vencimientos de deuda. El uso de estos instrumentos ha sido muy diferente según el territorio, en función de su situación financiera y de sus necesidades de financiación.
Cataluña y Comunidad Valenciana figuran entre las comunidades que más han recurrido a este sistema, en consonancia con el elevado volumen de sus pasivos y sus dificultades para captar recursos privados.
La magnitud acumulada refleja hasta qué punto el Estado ha asumido durante años un papel central en la financiación de las autonomías. El mecanismo permitió evitar problemas de liquidez en momentos de tensión, pero también consolidó una relación de dependencia que ahora se intenta reducir.
El desafío será que la transición hacia los mercados no se traduzca en un encarecimiento excesivo de la financiación para las comunidades con mayores dificultades.
Los criterios fiscales siguen condicionando el acceso a la financiación
Hasta que el Gobierno flexibilizó las condiciones en 2026, solo las comunidades que cumplían determinadas reglas fiscales podían combinar los mecanismos extraordinarios con la financiación privada.
Entre los requisitos figuraban el respeto a los objetivos de déficit y deuda, el cumplimiento de la regla de gasto y el pago a proveedores dentro de los plazos establecidos.
Las demás autonomías debían elegir entre acudir a los mecanismos estatales o buscar financiación privada, sin poder combinar ambas vías con la misma libertad.
La relajación aplicada este año permite que las comunidades sin déficit y con una deuda inferior al 19,5 % de su PIB puedan utilizar simultáneamente los dos canales. Según la información publicada, solo Cataluña, Comunidad Valenciana y Murcia incumplen ese umbral.
Por su situación financiera, estas tres comunidades tienen limitado el acceso al mercado a un máximo del 10 % de sus necesidades anuales.
El criterio pretende facilitar la financiación privada a las autonomías con una posición fiscal más favorable, pero mantiene restricciones para las que presentan mayores niveles de endeudamiento.
Los expertos prevén que aumente el peso de los mercados
Los analistas consideran que la tendencia puede continuar en los próximos ejercicios si no se deteriora la situación económica y financiera.
S&P Global Ratings espera que las comunidades sigan aumentando la captación de recursos privados, en línea con sus planes plurianuales de endeudamiento. Rodríguez Anglada interpreta la progresiva salida a los mercados como un síntoma de normalización en la estructura de financiación autonómica.
César Cantalapiedra, socio director del área de Finanzas Públicas de Afi, coincide en que existe una mayor convicción entre las comunidades sobre la necesidad de acudir a los mercados.
La coyuntura también ha favorecido el proceso. La recaudación tributaria y la contención del déficit han permitido a España financiarse en mejores condiciones, pese a que el gasto público continúa presionando las cuentas.
No obstante, el escenario puede complicarse. Los tipos de interés han comenzado a subir después de varios años de financiación barata, lo que puede encarecer las nuevas emisiones y los préstamos bancarios.
Cantalapiedra señala que, por ahora, las comunidades están encontrando facilidad para colocar sus operaciones y una buena receptividad entre los inversores. Pero advierte de que el contexto puede dejar de ser tan favorable.
El reto: reducir la dependencia sin disparar el coste de la deuda
La reducción de los préstamos estatales y el aumento de la financiación privada reflejan un cambio en la gestión financiera de las autonomías. El objetivo es que los mecanismos extraordinarios recuperen su carácter excepcional y que las comunidades puedan acudir progresivamente a los mercados.
Sin embargo, el proceso plantea varios desafíos:
- Controlar el déficit y la deuda, para mantener la confianza de los inversores.
- Evitar que el aumento de los tipos de interés dispare el coste de los nuevos préstamos.
- Reducir las diferencias territoriales, especialmente entre las comunidades con mayor endeudamiento y las que ya se financian de forma autónoma.
- Aclarar el futuro del FLA y la condonación de deuda, dos asuntos pendientes tras el bloqueo político y el adelanto electoral.
- Garantizar la sostenibilidad financiera, evitando que los vencimientos actuales se conviertan en nuevas cargas difíciles de atender.
La normalización no significa que todas las comunidades deban abandonar de golpe los mecanismos estatales. Rodríguez Anglada considera probable que en el futuro convivan distintas fórmulas: algunas autonomías recurrirán más al Tesoro y otras dependerán en mayor medida de los mercados.
La decisión de cada territorio estará condicionada por el volumen de recursos que necesite, el apetito de los inversores y el precio al que pueda financiarse frente a la alternativa estatal.
Una señal de normalización, pero con una deuda autonómica todavía desigual
Las comunidades autónomas han reducido a mínimos históricos recientes su recurso a los préstamos extraordinarios del Estado y han aumentado casi un 30 % la financiación obtenida en los mercados durante 2026.
El cambio supone una evolución respecto al modelo de dependencia que se consolidó tras la crisis de deuda soberana. Pero los datos también muestran que el proceso es desigual: mientras Andalucía ha abandonado los mecanismos extraordinarios, Cataluña y Comunidad Valenciana siguen concentrando casi ocho de cada diez euros asignados por esta vía.
La transición deberá medirse no solo por el volumen de dinero captado en el mercado, sino también por el coste de esa financiación y por la capacidad de cada comunidad para controlar sus obligaciones.
El verdadero reto de las autonomías no consiste únicamente en pedir prestado fuera del Estado, sino en demostrar que pueden gestionar su deuda de forma sostenible y sin trasladar indefinidamente el coste de sus desequilibrios a los contribuyentes.
 Toqueteo
 Toqueteo
 Toqueteo