
La Comunidad de Madrid aprueba un sistema de garantías públicas que permitirá a los compradores evitar el desembolso anticipado de hasta el 10 % del precio de una vivienda sobre plano. La medida beneficiará a promociones de vivienda libre y protegida y podrá combinarse, si se cumplen los requisitos, con el programa Mi Primera Vivienda.
La presidenta de la Comunidad de Madrid, Isabel Díaz Ayuso, pone en marcha una nueva iniciativa para facilitar el acceso a la vivienda de obra nueva. El Gobierno autonómico ha aprobado una línea de avales con un límite de 50 millones de euros destinada a reducir una de las principales barreras económicas que encuentran quienes compran una casa antes de que finalice su construcción: los pagos anticipados al promotor.
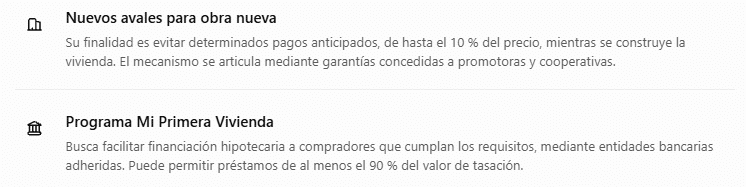
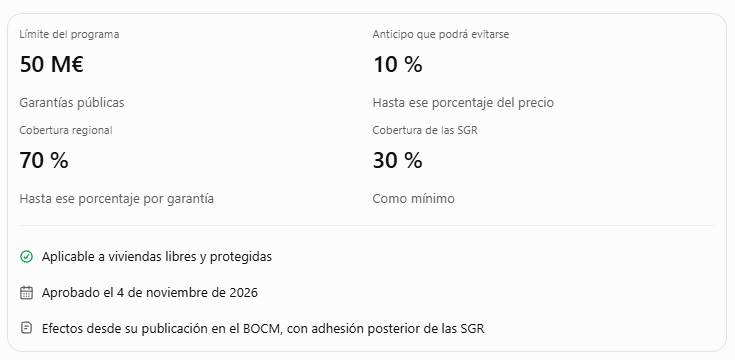
La medida, aprobada por el Consejo de Gobierno el 4 de noviembre de 2026, permitirá que determinados compradores no tengan que adelantar hasta el 10 % del precio de la vivienda durante el proceso de edificación.
El sistema funcionará mediante las sociedades de garantía recíproca (SGR), que podrán respaldar a promotoras y cooperativas para cubrir los anticipos previstos en las operaciones de compraventa.
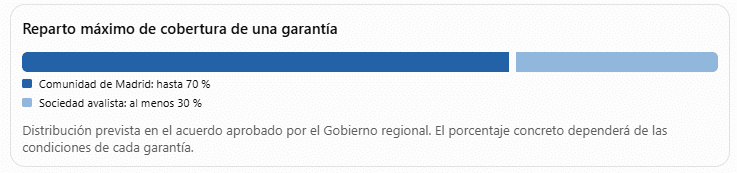
La Comunidad de Madrid asumirá gratuitamente hasta el 70 % de cada garantía, mientras que las entidades avalistas deberán cubrir al menos el 30 % restante.
El portavoz del Ejecutivo regional, Miguel Ángel García Martín, confirmó los detalles de esta iniciativa, que se aplicará tanto a viviendas protegidas como a viviendas de precio libre.
La aprobación de estos avales llega en un contexto marcado por las dificultades de acceso a la vivienda, especialmente entre los jóvenes y las familias que cuentan con ingresos suficientes para afrontar una hipoteca, pero encuentran obstáculos para reunir el ahorro inicial.
La gran novedad es que la Comunidad de Madrid pretende reducir el dinero que los compradores necesitan desembolsar antes de recibir las llaves de su futura vivienda.
Madrid aprueba 50 millones en avales para vivienda de obra nueva
El nuevo mecanismo de garantías públicas aprobado por el Gobierno de Isabel Díaz Ayuso cuenta con un límite máximo de 50 millones de euros.
Su finalidad es facilitar las operaciones de adquisición de viviendas de nueva construcción, especialmente aquellas que se comercializan sobre plano.
En este tipo de compraventas es habitual que los futuros propietarios deban realizar pagos al promotor o a la cooperativa antes de que las obras estén terminadas.
Estas cantidades anticipadas pueden suponer una dificultad económica considerable.
Con la nueva iniciativa, el Ejecutivo autonómico busca ofrecer una alternativa que reduzca la necesidad de disponer inmediatamente de ese dinero.
La medida no consiste en entregar 50 millones de euros directamente a los compradores, sino en establecer un sistema de garantías públicas para respaldar determinadas operaciones.
Esta diferencia es importante para comprender el funcionamiento de la ayuda.
El Gobierno regional no ha anunciado una subvención directa equivalente al 10 % del precio de cada vivienda, sino un mecanismo financiero que permitirá sustituir determinados desembolsos anticipados por garantías.
Cómo funcionan los nuevos avales de Ayuso para comprar una vivienda
El funcionamiento de la iniciativa se articula mediante la participación de las sociedades de garantía recíproca.
Estas entidades financieras están especializadas en facilitar garantías y avales que permiten respaldar determinadas operaciones económicas.
En el nuevo programa, las SGR podrán avalar a promotoras inmobiliarias y cooperativas para cubrir las cantidades que habitualmente deben adelantar los compradores.
El objetivo es que los futuros propietarios puedan formalizar la adquisición de una vivienda sobre plano sin tener que aportar durante la construcción hasta el 10 % de su precio, en las operaciones que cumplan las condiciones del programa.
La Comunidad de Madrid cubrirá hasta el 70 % de cada garantía.
El porcentaje restante, al menos el 30 %, corresponderá a las entidades que concedan los avales.
La cobertura pública se ofrecerá sin coste por parte de la Comunidad de Madrid, según las condiciones anunciadas.
No obstante, la información disponible no permite concluir que todos los costes asociados a una operación de compraventa o financiación desaparezcan.
Cuánto dinero podría evitar adelantar un comprador
El beneficio potencial depende del precio de la vivienda.
Para comprender su alcance, pueden utilizarse varios ejemplos ilustrativos.
| Precio de la vivienda | Anticipo del 10 % |
|---|---|
| 180 000 € | 18 000 € |
| 250 000 € | 25 000 € |
| 300 000 € | 30 000 € |
| 400 000 € | 40 000 € |
| 500 000 € | 50 000 € |
Estas cantidades muestran el dinero que supondría un anticipo equivalente al 10 % del precio.
Por ejemplo, una persona que compre una vivienda de 300 000 euros podría evitar adelantar 30 000 euros durante la construcción, siempre que la operación se acoja al mecanismo y reúna las condiciones exigidas.
Esto no significa que el comprador reciba 30 000 euros como subvención.
Tampoco implica que se reduzca el precio final del inmueble.
La principal ventaja consiste en aliviar la necesidad de liquidez durante la fase de construcción.
El comprador seguirá teniendo que cumplir las obligaciones económicas de la adquisición en los términos que correspondan.
La medida beneficiará a viviendas libres y protegidas
Uno de los aspectos más relevantes de la iniciativa es que no se limitará a una única modalidad residencial.
El Gobierno de Madrid ha confirmado que el sistema podrá aplicarse tanto a viviendas protegidas como a viviendas libres.
Esta decisión amplía el ámbito potencial de la medida.
La vivienda protegida está sujeta a condiciones específicas de acceso, precio y otras limitaciones establecidas por la normativa aplicable.
Por su parte, la vivienda libre se comercializa conforme a las condiciones del mercado, sin el mismo régimen de protección pública.
La inclusión de ambas modalidades pretende facilitar el acceso a diferentes promociones de obra nueva.
Sin embargo, la aprobación de los avales no supone que todos los compradores de cualquier promoción puedan acogerse automáticamente al programa.
La aplicación dependerá de la participación de las entidades avalistas, del cumplimiento de los requisitos y de las condiciones concretas de cada operación.
Las sociedades de garantía recíproca serán fundamentales
El nuevo programa no funcionará mediante una solicitud directa e inmediata de cualquier comprador al Gobierno autonómico.
Las sociedades de garantía recíproca tendrán un papel esencial en su aplicación.
Según las condiciones anunciadas, podrán participar las sociedades que tengan su sede en la Comunidad de Madrid, cumplan los requisitos económicos establecidos y suscriban el correspondiente acuerdo con la Consejería de Economía, Hacienda y Empleo.
Estas entidades serán las encargadas de conceder las garantías en las operaciones admitidas.
La participación de las SGR constituye, por tanto, una condición necesaria para que la medida llegue a las promociones inmobiliarias y a los compradores.
El programa no estará plenamente operativo para los interesados hasta que se produzca la incorporación de las entidades participantes y se cumplan los trámites previstos.
Por ello, los futuros compradores deberán consultar las condiciones efectivas antes de dar por hecho que pueden beneficiarse de los avales.
Los avales podrán combinarse con el programa Mi Primera Vivienda
La nueva línea de garantías contempla una posible conexión con otra de las iniciativas de vivienda de la Comunidad de Madrid.
Se trata del programa Mi Primera Vivienda, destinado a facilitar el acceso a financiación hipotecaria a quienes cumplen sus requisitos.
Según ha explicado el Ejecutivo regional, una vez finalizada la construcción, los compradores que asuman la hipoteca del promotor podrán solicitar su incorporación a este programa.
La iniciativa permite acceder, en determinadas condiciones, a financiación hipotecaria de al menos el 90 % del valor de tasación del inmueble.
Para ello, será necesario cumplir los requisitos establecidos y formalizar el préstamo con una entidad bancaria adherida.
La combinación de ambos mecanismos puede reducir las dificultades financieras en dos momentos diferentes de la compra: durante la construcción y al formalizar la hipoteca.
Sin embargo, acogerse a la nueva línea de avales no garantiza automáticamente la aprobación de una hipoteca.
La entidad bancaria seguirá evaluando la solvencia del solicitante y las condiciones de la operación.
Tampoco debe confundirse el valor de tasación con el precio de compraventa, ya que ambos importes pueden ser diferentes.
Qué diferencia hay entre los nuevos avales y una hipoteca del 90 %
Aunque ambos programas buscan facilitar el acceso a la vivienda, actúan en fases distintas.
La distinción resulta fundamental.
Un aval para evitar anticipos durante la construcción no equivale a un préstamo hipotecario.
Del mismo modo, una hipoteca que financie un porcentaje elevado del valor de tasación no elimina necesariamente todos los gastos de la compraventa.
Los compradores deberán analizar el coste total de la operación, los impuestos, los gastos aplicables y las condiciones financieras antes de comprometerse.
Cuándo entrarán en vigor los nuevos avales de la Comunidad de Madrid
El Consejo de Gobierno aprobó las condiciones del programa el 4 de noviembre de 2026.
Sin embargo, la aprobación política no implica que cualquier comprador pueda solicitar inmediatamente la garantía.
Según la información difundida por el Ejecutivo autonómico, el acuerdo surtirá efecto desde su publicación en el Boletín Oficial de la Comunidad de Madrid (BOCM).
Posteriormente, será necesaria la adhesión de las sociedades de garantía recíproca que participen en la iniciativa.
Solo entonces podrán comenzar a aplicarse los mecanismos previstos a las operaciones que cumplan los requisitos.
Por tanto, la fecha de aprobación del acuerdo y la fecha efectiva de disponibilidad de los avales no tienen por qué coincidir.
Los interesados deberán comprobar la publicación oficial y la incorporación de las entidades participantes.
La información facilitada no especifica un calendario definitivo para la tramitación individual de las operaciones.
Qué requisitos deberán cumplir los compradores
La información publicada permite identificar el funcionamiento general del programa, pero no recoge un listado completo de requisitos individuales para todos los compradores.
Sí establece que las garantías se canalizarán a través de las sociedades participantes y que podrán aplicarse a viviendas libres y protegidas.
También precisa que la posterior incorporación al programa Mi Primera Vivienda estará condicionada al cumplimiento de sus requisitos específicos.
Por tanto, no sería correcto afirmar que la nueva línea de avales se limita exclusivamente a jóvenes, familias numerosas o compradores con determinados ingresos sin disponer de las condiciones oficiales completas.
El acceso efectivo dependerá de las normas publicadas y de las características de cada operación.
Antes de firmar una reserva o un contrato de compraventa, conviene solicitar información sobre la posibilidad de acogerse al programa.
También es recomendable comprobar qué cantidades deberán abonarse durante la construcción y cuáles serán exigibles cuando se formalice la entrega de la vivienda.
El problema del ahorro previo para comprar vivienda
Uno de los principales obstáculos para acceder a una vivienda es la necesidad de disponer de ahorros antes de formalizar la compra.
En las operaciones sobre plano, esta dificultad puede aparecer incluso antes de que el inmueble esté construido.
Los promotores y las cooperativas suelen establecer calendarios de pagos durante la fase de edificación.
Esto obliga a los compradores a disponer de liquidez mientras continúan afrontando sus gastos habituales.
En muchos casos, quienes desean adquirir una vivienda también deben pagar un alquiler durante el periodo de construcción.
La coincidencia de pagos anticipados y gastos de vivienda puede dificultar la compra incluso cuando los ingresos permiten afrontar una futura cuota hipotecaria.
La iniciativa madrileña pretende actuar precisamente sobre ese problema.
Al reducir la necesidad de adelantar determinadas cantidades, puede facilitar la planificación financiera de los hogares que cumplan las condiciones.
No obstante, la medida no modifica directamente el precio de las viviendas ni garantiza una reducción de las cuotas hipotecarias.
La política de vivienda de Ayuso apuesta por facilitar la financiación
La nueva línea de avales se incorpora a las medidas del Gobierno regional dirigidas a mejorar el acceso a la vivienda.
La estrategia de Isabel Díaz Ayuso incluye instrumentos de financiación y garantías públicas destinados a reducir algunas de las barreras económicas de la compraventa.
Desde una perspectiva económica, este tipo de mecanismos pretende movilizar operaciones que podrían resultar difíciles por la falta de ahorro inicial.
Su ventaja es que no exige necesariamente una subvención directa por el importe total de cada anticipo.
Sin embargo, las garantías públicas también implican compromisos y riesgos financieros que deben gestionarse adecuadamente.
Además, facilitar el acceso a la financiación no resuelve por sí solo la escasez de viviendas disponibles.
Si la oferta residencial no aumenta al mismo ritmo que la demanda, las dificultades de acceso pueden mantenerse.
Por ello, el impacto real de los nuevos avales dependerá tanto de su utilización como de la evolución del mercado inmobiliario madrileño.
¿Puede esta medida ayudar a los jóvenes a comprar su primera casa?
La iniciativa puede resultar especialmente interesante para personas que cuentan con ingresos estables, pero tienen dificultades para reunir las cantidades exigidas durante la construcción.
Entre ellas pueden encontrarse compradores jóvenes que buscan su primera vivienda.
Sin embargo, el programa no ha sido presentado en la información facilitada como una ayuda reservada exclusivamente a este colectivo.
Su utilidad dependerá de las condiciones de acceso, del precio de las promociones y de la capacidad económica de cada comprador.
Para una persona que desea adquirir una vivienda sobre plano, evitar un desembolso anticipado importante puede ofrecer mayor margen financiero.
No obstante, deberá seguir valorando la viabilidad de la operación a largo plazo.
La compra de una vivienda exige considerar no solo el ahorro inicial, sino también los ingresos futuros, el endeudamiento y los gastos asociados a la propiedad.
Los riesgos de comprar una vivienda sobre plano siguen existiendo
La introducción de garantías públicas no elimina los riesgos habituales de adquirir un inmueble antes de su finalización.
Entre las cuestiones que deben revisarse destacan los plazos de entrega, las condiciones del contrato y la solvencia de la promotora.
También es importante conocer qué ocurre si la construcción se retrasa o si alguna de las partes incumple sus obligaciones.
En España, las cantidades anticipadas por los compradores de viviendas en construcción están sujetas a un régimen específico de protección legal cuando concurren los supuestos previstos en la normativa.
El nuevo sistema de la Comunidad de Madrid tiene una finalidad diferente: facilitar que determinados anticipos no deban desembolsarse durante la construcción.
Ambos mecanismos no deben confundirse, ya que responden a necesidades distintas.
Los compradores deben examinar la documentación contractual y asegurarse de comprender sus obligaciones antes de comprometer cantidades económicas.
Las claves de los nuevos avales de vivienda de Ayuso
Madrid busca facilitar la compra de obra nueva sin exigir tantos anticipos
La Comunidad de Madrid ha aprobado una nueva herramienta financiera para reducir las dificultades que afrontan los compradores de vivienda sobre plano.
La iniciativa impulsada por el Gobierno de Isabel Díaz Ayuso dispone de un límite de 50 millones de euros y permitirá evitar determinados pagos anticipados de hasta el 10 % del precio del inmueble.
El sistema se apoyará en sociedades de garantía recíproca y contará con una cobertura pública de hasta el 70 % de cada garantía.
Además, podrá beneficiar a compradores de vivienda libre y protegida.
La posible conexión posterior con el programa Mi Primera Vivienda amplía las alternativas de financiación para quienes cumplan los requisitos.
La principal ventaja será reducir el ahorro que los compradores necesitan inmovilizar mientras se construye su futura casa.
Sin embargo, el éxito de la medida dependerá de su aplicación efectiva, de la participación de las entidades avalistas y de las condiciones del mercado.
El reto de fondo continúa siendo el mismo: conseguir que más ciudadanos puedan acceder a una vivienda adecuada sin asumir compromisos económicos que superen su capacidad financiera.
 Chollones
 Chollones
 Chollones