
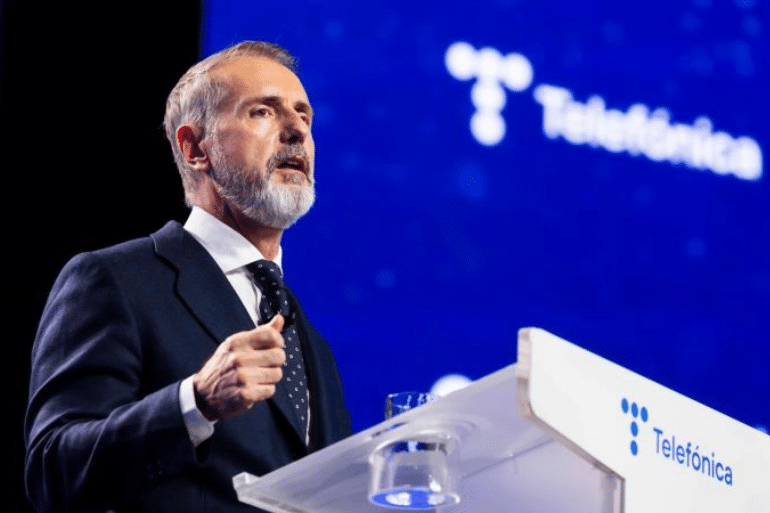
La operadora de Marc Murtra abandona los números rojos de 2025, recorta 1 600 millones de deuda y mejora sus previsiones de rentabilidad. Sin embargo, rebaja su objetivo de ingresos y mantiene importantes diferencias entre sus mercados.
Telefónica recupera los beneficios, pero la transformación todavía tiene cuentas pendientes
Telefónica vuelve a ganar dinero. La compañía obtuvo un beneficio neto atribuido de 464 millones de euros entre enero y septiembre de 2026, frente a las pérdidas de 1 080 millones registradas durante el mismo periodo del año anterior. Los resultados, comunicados este jueves a la Comisión Nacional del Mercado de Valores (CNMV), reflejan una mejora de la rentabilidad, una reducción del endeudamiento y una generación de caja más sólida.
La recuperación supone un cambio significativo para la operadora presidida por Marc Murtra, que durante 2025 tuvo que afrontar importantes impactos contables relacionados con sus operaciones en Latinoamérica y su proceso de reorganización empresarial.
Pero el titular positivo no debe ocultar los matices. El beneficio consolidado convive con pérdidas de las actividades clasificadas como discontinuadas, la compañía ha rebajado su previsión de crecimiento de ingresos para 2026 y Alemania continúa mostrando debilidad.
La fotografía financiera es, por tanto, más compleja que una simple vuelta a los beneficios. Telefónica está mejorando sus indicadores operativos y financieros, pero todavía tiene que demostrar que su estrategia de transformación puede generar crecimiento sostenible sin depender exclusivamente de ajustes, desinversiones y programas de eficiencia.
464 millones de beneficio frente a las pérdidas de 2025
La principal cifra de los resultados es el beneficio neto atribuido a los accionistas de la sociedad dominante: 464 millones de euros en los nueve primeros meses de 2026.
En el mismo periodo de 2025, Telefónica había registrado pérdidas de 1 080 millones. La comparación muestra un cambio de signo en las cuentas, aunque para comprenderlo hay que separar las actividades que continúan dentro del grupo de aquellas que están en proceso de salida.
El desglose presentado por la compañía es el siguiente:
| Indicador | Enero-septiembre de 2026 |
|---|---|
| Beneficio neto atribuido | 464 millones € |
| Resultado de operaciones continuadas atribuido | 1 333 millones € |
| Resultado de operaciones discontinuadas atribuido | -870 millones € |
| Ingresos | 24 825 millones € |
| EBITDA ajustado | 8 846 millones € |
| Flujo de caja libre de operaciones continuadas | 1 963 millones € |
| Deuda financiera neta | 25 186 millones € |
El negocio que permanece en el perímetro de continuidad aportó 1 333 millones de euros de beneficio neto atribuido, un 21,6 % más que en los nueve primeros meses de 2025.
Por el contrario, las operaciones discontinuadas registraron un resultado negativo de 870 millones de euros. Estas actividades incluyen negocios en proceso de desinversión, especialmente dentro de la reorganización latinoamericana del grupo.
La diferencia entre ambas magnitudes explica por qué Telefónica puede presentar un resultado positivo de 464 millones y, al mismo tiempo, seguir soportando pérdidas relevantes asociadas a las actividades que está abandonando.
No se trata de un detalle contable menor. La evolución de las operaciones continuadas permite observar mejor la capacidad del negocio que Telefónica pretende conservar, mientras que las discontinuadas reflejan parte del coste financiero y contable de su retirada de determinados mercados.
La deuda cae en 1 600 millones y mejora la posición financiera
Otro de los datos destacados es la reducción del endeudamiento.
Telefónica cerró septiembre con una deuda financiera neta de 25 186 millones de euros, después de reducirla en 1 600 millones durante los nueve primeros meses de 2026.
La compañía comunicó que el descenso interanual alcanzó el 10,8 %, mientras que su ratio de apalancamiento se situó en 2,63 veces.
Este último indicador relaciona la deuda con la capacidad de generación de resultados operativos de la compañía. Cuanto menor sea, en principio, menor será la carga financiera relativa que soporta el grupo.
La reducción del endeudamiento es especialmente importante para una operadora que necesita mantener inversiones elevadas en redes de fibra, 5G, infraestructuras digitales y servicios empresariales.
Una deuda más contenida puede proporcionar mayor margen para financiar inversiones, afrontar vencimientos y mejorar la remuneración al accionista. También reduce la vulnerabilidad ante un escenario de tipos de interés elevados o de menor crecimiento económico.
No obstante, los 25 186 millones de euros siguen representando una cantidad considerable. La reducción es positiva, pero la compañía todavía tiene trabajo por delante para alcanzar sus objetivos de desapalancamiento.
Telefónica mantiene como referencia una ratio de apalancamiento próxima a 2,5 veces en 2028.
Mejora el EBITDA y la generación de caja, pero rebaja la previsión de ingresos
Los resultados muestran una evolución favorable de la rentabilidad operativa.
El EBITDA ajustado alcanzó los 8 846 millones de euros entre enero y septiembre, con un crecimiento interanual del 4,6 % a tipos de cambio reales y del 2,5 % a tipos constantes.
El EBITDA es un indicador que aproxima el resultado de explotación antes de intereses, impuestos, depreciaciones y amortizaciones. La versión ajustada excluye determinados elementos para facilitar el análisis de la evolución ordinaria del negocio.
Telefónica destacó que el crecimiento del EBITDA ajustado a septiembre representa su mayor avance en términos reales en una década.
También mejoró el flujo de caja operativo ajustado después de arrendamientos, conocido como OpCFaL. Este indicador llegó a 4 018 millones de euros, un 6,1 % más a tipos de cambio reales y un 4,2 % a tipos constantes.
La generación de caja es especialmente relevante porque permite comprobar si el negocio produce recursos suficientes para sostener las inversiones, reducir deuda y atender los compromisos financieros.
El flujo de caja libre de las operaciones continuadas ascendió a 1 963 millones de euros, un 10,7 % más que un año antes.
Sin embargo, la evolución de los ingresos introduce un matiz importante: Telefónica ha decidido rebajar su previsión de crecimiento de facturación para el conjunto de 2026.
La compañía sitúa ahora el objetivo entre el 1 % y el 1,5 %, frente al rango anterior del 1,5 % al 2,5 %.
La revisión se explica principalmente por el comportamiento de la venta de terminales, aunque la empresa sostiene que los ingresos por servicios mantienen una evolución favorable.
Es decir, la operadora está consiguiendo mejorar su rentabilidad y su generación de caja, pero no está creciendo en facturación al ritmo que había previsto inicialmente.
El tercer trimestre refuerza la recuperación
Los datos de julio a septiembre muestran una aceleración de varios indicadores.
Durante el tercer trimestre, Telefónica obtuvo un beneficio neto atribuido de 802 millones de euros, frente a los 276 millones del mismo periodo de 2025. El incremento interanual fue del 191,1 %.
Las operaciones continuadas aportaron 860 millones de euros, un 151,3 % más, mientras que las discontinuadas registraron un resultado negativo de 58 millones.
Los ingresos del trimestre ascendieron a 8 433 millones de euros, con un crecimiento del 4,8 % a tipos de cambio reales y del 2,2 % a tipos constantes.
El EBITDA ajustado alcanzó los 3 078 millones, un 6,2 % más en términos reales y un 2,8 % a tipos constantes.
También destacó el flujo de caja libre de las operaciones continuadas, que llegó a 1 018 millones de euros, un incremento interanual del 220,1 %.
Ahora bien, este último porcentaje necesita contexto. Telefónica atribuye parte importante de la mejora trimestral a la devolución de impuestos en España. Por tanto, no debe interpretarse todo el aumento como una mejora recurrente de la actividad ordinaria.
La evolución de la caja es positiva, pero los inversores deberán comprobar si se mantiene durante los próximos trimestres sin depender de efectos extraordinarios.
España y Brasil sostienen el crecimiento de Telefónica
La evolución de los mercados en los que opera Telefónica presenta diferencias significativas. España y Brasil muestran un comportamiento positivo, mientras que Alemania continúa bajo presión.
Telefónica España: ingresos de 9 828 millones
La filial española obtuvo unos ingresos de 9 828 millones de euros entre enero y septiembre, con un crecimiento del 2,5 %.
En el tercer trimestre, la facturación alcanzó los 3 316 millones, un 2,6 % más que en el mismo periodo del año anterior.
El EBITDA ajustado de España se situó en 3 501 millones de euros en los nueve primeros meses, un 2,3 % más.
La compañía también destacó la evolución comercial de su negocio residencial y empresarial. El ingreso medio por cliente (ARPU) se situó en 90,4 euros, mientras que la tasa de abandono de clientes (churn) permaneció en el 0,7 %.
La evolución española es uno de los puntos fuertes de las cuentas. Telefónica afirma que ha conseguido su mayor ritmo de crecimiento de ingresos en más de 15 años en el acumulado hasta septiembre.
La operadora también está reorganizando su modelo de negocio en España para dividirlo en tres grandes unidades: B2B, B2C y mayorista.
El objetivo es simplificar la estructura, mejorar la eficiencia y acelerar el desarrollo de servicios digitales.
Brasil: el otro gran motor de la compañía
Brasil se ha consolidado como uno de los principales impulsores de los resultados.
La filial brasileña registró ingresos de 7 907 millones de euros en los nueve primeros meses, con un crecimiento del 13,5 % a tipos de cambio reales y del 7,4 % a tipos constantes.
En el tercer trimestre, la facturación alcanzó los 2 712 millones de euros. El crecimiento fue del 15,4 % en términos reales y del 7,2 % a tipos constantes.
El EBITDA ajustado trimestral llegó a 1 258 millones, un 18 % más a tipos reales y un 9,7 % a tipos constantes.
Telefónica Brasil cerró septiembre con aproximadamente 120,3 millones de accesos, según los datos comunicados por el grupo.
La fortaleza del mercado brasileño ayuda a compensar la evolución menos favorable de otras geografías. No obstante, también obliga a tener en cuenta el efecto de los tipos de cambio cuando se comparan los resultados expresados en euros.
Alemania: la asignatura pendiente
La filial alemana continúa mostrando dificultades.
Telefónica Deutschland registró unos ingresos de 5 597 millones de euros entre enero y septiembre, un descenso interanual del 7,6 %.
En el tercer trimestre, los ingresos fueron de 1 903 millones, con una caída del 2,9 %.
El EBITDA ajustado acumulado se situó en 1 745 millones de euros, un 8,5 % menos que en el mismo periodo de 2025. En el trimestre, el descenso fue del 9,9 %.
La compañía atribuye parte de la evolución a factores comerciales y a la ejecución de su programa de eficiencias. También ha destacado la captación de nuevos clientes de contrato móvil y banda ancha.
La debilidad alemana es una advertencia para la estrategia internacional de Telefónica: no todos los mercados están contribuyendo de la misma manera a la recuperación.
Reino Unido: VMO2 apuesta por la reducción de costes
En Reino Unido, Virgin Media O2, la empresa conjunta participada por Telefónica y Liberty Global, mantiene sus previsiones para 2026.
La compañía ha presentado un programa de transformación con el que pretende alcanzar 800 millones de libras de ahorro anualizado en 2029.
El plan contempla medidas de eficiencia y una reorganización de la estructura operativa. La información publicada sobre el programa incluye la posibilidad de recortar alrededor de 4 000 puestos de trabajo.
El objetivo es reducir costes y mejorar la rentabilidad, aunque este tipo de medidas también abre un debate sobre el impacto laboral de la automatización y la reorganización empresarial.
Para Telefónica, la mejora de VMO2 es relevante porque Reino Unido constituye uno de los mercados importantes de su negocio europeo.
Telefónica confirma un dividendo de 0,15 euros por acción
Los resultados también incluyen una noticia relevante para los accionistas.
El consejo de administración mantiene el dividendo en efectivo de 0,15 euros por acción con cargo al ejercicio 2026, cuyo pago está previsto para junio de 2027.
La distribución deberá someterse a los acuerdos societarios correspondientes y a la aprobación de los órganos competentes.
La confirmación del dividendo aporta visibilidad a los inversores que buscan rentabilidad periódica, pero también obliga a vigilar la capacidad de generación de caja de la compañía.
Telefónica necesita equilibrar tres prioridades:
- Reducir el endeudamiento.
- Mantener las inversiones necesarias para competir.
- Remunerar a los accionistas sin comprometer la solvencia.
La dirección también ha señalado que la política de remuneración para 2027 y 2028 estará vinculada a un porcentaje del flujo de caja libre destinado al dividendo.
La referencia anunciada se sitúa entre el 40 % y el 60 %, una fórmula que vincula la remuneración al accionista con la generación efectiva de caja.
El plan Transform & Grow: eficiencia, tecnología y simplificación
Los resultados se enmarcan en el plan estratégico Transform & Grow, presentado por Telefónica en noviembre de 2025.
La estrategia busca convertir al grupo en una compañía más sencilla, eficiente y competitiva, con mayor peso de los servicios digitales y empresariales.
Entre las principales líneas de actuación figuran:
- Simplificación de la estructura: reorganización de unidades y reducción de complejidad operativa.
- Mejora de la rentabilidad: control de costes y programas de eficiencia.
- Desarrollo tecnológico: inversión en fibra, 5G, inteligencia artificial y servicios de nube.
- Reducción de deuda: generación de caja y disciplina financiera.
- Concentración geográfica: priorización de los mercados considerados estratégicos.
La compañía también pretende reforzar su posición en infraestructuras digitales y servicios de inteligencia artificial, ámbitos que considera esenciales para el crecimiento futuro.
En materia de inversión, Telefónica destinó 3 005 millones de euros a CapEx durante los nueve primeros meses de 2026. La intensidad inversora se situó en torno al 12,1 % de los ingresos.
Al cierre de septiembre, el grupo contabilizaba 302,1 millones de accesos, un 5 % más que un año antes, y más de 14,5 millones de accesos de fibra hasta el hogar.
La cobertura 5G media en sus mercados principales alcanzó el 83 %, según la presentación de resultados.
Las nuevas previsiones para el cierre de 2026
Telefónica ha revisado varios objetivos financieros tras los resultados del tercer trimestre.
| Indicador | Previsión actualizada para 2026 |
|---|---|
| Crecimiento de ingresos | 1 %-1,5 % |
| Crecimiento de ingresos de servicio | Alrededor del 1,5 % |
| Crecimiento del EBITDA ajustado | Ligeramente superior al 2,5 % |
| Crecimiento del OpCFaL ajustado | Superior al 3,5 % |
| Flujo de caja libre | Alrededor de 3 100 millones € |
| CapEx sobre ingresos | En torno al 12 % |
El contraste entre las previsiones resulta revelador.
La empresa ha elevado sus objetivos de EBITDA ajustado y generación de caja, pero ha reducido el rango previsto para los ingresos. Es una señal de que la dirección está priorizando la rentabilidad y la eficiencia frente a un crecimiento más acelerado de la facturación.
Esta estrategia puede mejorar la posición financiera del grupo, aunque también plantea una cuestión de fondo: ¿podrá Telefónica crecer de forma sostenida si su recuperación depende cada vez más de la reducción de costes y la disciplina financiera?
La respuesta dependerá de su capacidad para aumentar los ingresos de servicios, recuperar mercados débiles y convertir sus inversiones tecnológicas en nuevas fuentes de negocio.
Qué significan estos resultados para los clientes y los accionistas
Para los accionistas, la vuelta al beneficio y la reducción de deuda son señales favorables. También lo es la mejora de las previsiones de caja y la confirmación del dividendo.
Sin embargo, los resultados no garantizan por sí solos una evolución positiva de la cotización. El mercado valorará también las expectativas futuras, la competencia, la regulación y la capacidad de la compañía para cumplir sus objetivos.
Para los clientes, las cifras no implican automáticamente una mejora de tarifas o una reducción de precios. La evolución comercial y financiera de la operadora no determina por sí sola las condiciones de sus contratos.
Sí existe una relación indirecta: una compañía con mayor capacidad de inversión puede disponer de más recursos para modernizar sus redes, mejorar la cobertura y desarrollar nuevos servicios. Pero esa inversión debe traducirse en mejoras concretas para los usuarios.
En España, el reto de Telefónica consiste en mantener su posición en un mercado muy competitivo, donde operadoras tradicionales y marcas de bajo coste presionan los precios y obligan a diferenciarse mediante servicios, cobertura y calidad.
Una recuperación real, pero todavía incompleta
Telefónica ha presentado unas cuentas mejores que las de 2025. El regreso a los beneficios, el descenso de la deuda y el avance del EBITDA ajustado y de la caja son elementos positivos.
Pero sería prematuro presentar estos resultados como el final de todos los problemas de la compañía.
Las operaciones discontinuadas todavía restan 870 millones de euros al beneficio atribuido. Alemania mantiene una evolución negativa, Reino Unido afronta un duro proceso de eficiencia y la dirección ha rebajado sus expectativas de crecimiento de ingresos para el conjunto del ejercicio.
La recuperación de Telefónica es, por tanto, una mejora financiera importante, pero no una transformación concluida.
Marc Murtra y su equipo tienen por delante el reto de demostrar que el plan Transform & Grow puede ofrecer algo más que recortes, desinversiones y ajustes contables: crecimiento rentable, inversión tecnológica y una posición competitiva sólida en Europa y Latinoamérica.
El dato de los 464 millones invita al optimismo, pero la verdadera prueba llegará cuando Telefónica consiga sostener los beneficios y reducir su deuda sin sacrificar el crecimiento de su negocio.
 Toqueteo
 Toqueteo
 Toqueteo