
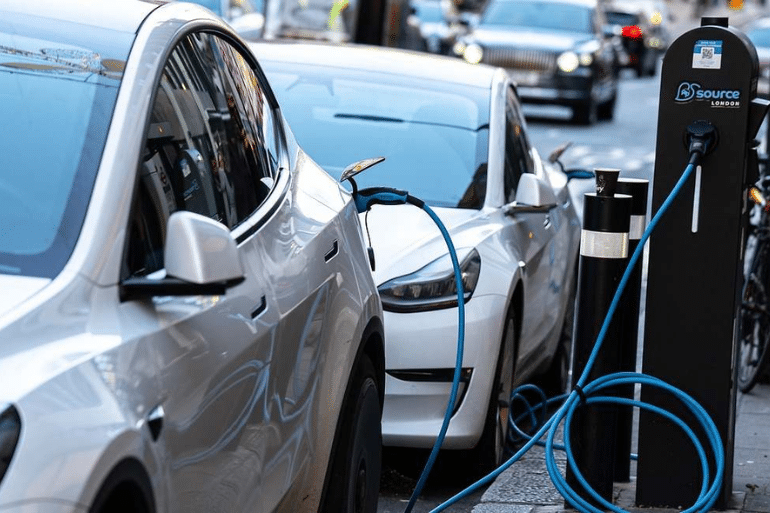
El mercado europeo crece un 31% hasta octubre, mientras China acusa el frenazo de la demanda interna. Los fabricantes asiáticos responden con exportaciones récord y aumentan la presión sobre la industria occidental.
Europa está ganando terreno en la carrera del coche eléctrico, aunque China conserva una ventaja considerable en volumen. Los datos de los diez primeros meses de 2026 muestran un cambio de tendencia: las ventas de vehículos electrificados avanzan con fuerza en el continente europeo, mientras el mercado chino pierde impulso y sus fabricantes buscan compradores fuera de sus fronteras.
Según el seguimiento de Benchmark Mineral Intelligence, Europa acumuló 4,5 millones de vehículos eléctricos e híbridos enchufables hasta octubre, un 31% más que en el mismo periodo de 2025. China registró 9,1 millones, un 11% menos. La diferencia sigue siendo importante, pero el crecimiento europeo contrasta con la contracción del mercado asiático.
Dentro de esas cifras, los coches 100% eléctricos representan una parte cada vez más relevante. Europa comercializó aproximadamente 3,2 millones de vehículos eléctricos de batería durante los diez primeros meses del año, con un crecimiento interanual del 38%, de acuerdo con los datos recogidos en el informe. China, por su parte, alcanzó unos 6,1 millones de eléctricos puros.
El resultado deja a Europa aproximadamente a mitad de camino del volumen chino en esta tecnología. No significa que ambos mercados estén igualados: China continúa teniendo una escala industrial y comercial muy superior. Pero la evolución europea demuestra que la demanda de vehículos eléctricos puede acelerarse cuando confluyen una oferta más amplia, incentivos, presión regulatoria y un encarecimiento de los combustibles.
El coche eléctrico impulsa el crecimiento europeo
El avance europeo no se limita a un único país. Alemania, Reino Unido y Portugal figuran entre los mercados que están contribuyendo al cambio de tendencia, aunque las cifras de penetración varían notablemente según la tecnología y el sistema de medición utilizado.
En octubre, Alemania superó el 45% de cuota de vehículos electrificados en las nuevas matriculaciones, según los datos citados por Benchmark. Los eléctricos puros se acercaron a las 95 000 unidades, con un incremento interanual próximo al 80%. El país recupera así protagonismo en una transición que durante los últimos ejercicios había sufrido dificultades por la retirada de ayudas y la incertidumbre sobre los precios.
Reino Unido también registró un avance relevante: las matriculaciones de vehículos electrificados aumentaron alrededor de un 30% interanual. Portugal destacó por su elevada penetración, con una cuota cercana al 55% para los vehículos electrificados en octubre, según la información del informe.
Conviene no confundir estas cifras con la cuota exclusiva de coches eléctricos de batería. Los vehículos electrificados incluyen tanto los eléctricos puros como los híbridos enchufables, dos tecnologías diferentes. La distinción es importante para valorar hasta qué punto los conductores están abandonando realmente los motores de combustión.
El impulso europeo responde a varios factores:
- Una oferta más amplia: los fabricantes han incorporado nuevos modelos y segmentos, incluidos vehículos de menor precio.
- El coste de los combustibles: el encarecimiento de la gasolina y el diésel mejora el atractivo económico de las alternativas eléctricas.
- Las políticas públicas: las ayudas y los incentivos nacionales siguen influyendo en las decisiones de compra.
- La regulación europea: las exigencias de emisiones para los fabricantes empujan a ampliar la oferta de vehículos de bajas emisiones.
- La competencia entre marcas: la llegada de nuevos fabricantes y modelos aumenta las opciones disponibles para los consumidores.
El crecimiento, sin embargo, no elimina los obstáculos. El precio de adquisición, la infraestructura de recarga, la autonomía real en carretera y el coste de la electricidad continúan condicionando la decisión de muchos compradores. La expansión de las ventas tampoco garantiza que todos los fabricantes estén obteniendo beneficios con cada vehículo comercializado.
China pierde fuerza en casa y aumenta sus exportaciones
El comportamiento chino es uno de los elementos más relevantes del informe. Después de varios años de expansión acelerada, el mercado interno muestra síntomas de agotamiento, con una demanda más débil y una competencia especialmente agresiva entre fabricantes.
La guerra de precios ha obligado a las marcas a reducir márgenes para conservar cuota de mercado. Al mismo tiempo, la capacidad industrial instalada supera en algunos segmentos las necesidades de la demanda nacional. En ese contexto, la exportación se ha convertido en una vía fundamental para colocar vehículos y mantener las fábricas en funcionamiento.
Los datos de octubre reflejan ese giro. Las exportaciones chinas de vehículos de nuevas energías se aproximaron a las 600 000 unidades, un máximo mensual, según Benchmark Mineral Intelligence. La cifra también aparece en los datos de la Asociación China de Fabricantes de Automóviles (CAAM), que contabilizó 606 000 exportaciones de vehículos de nuevas energías en octubre.
La presión exportadora tiene consecuencias directas para Europa. Los fabricantes chinos pueden aprovechar sus economías de escala y una cadena de suministro de baterías muy desarrollada para competir en precio. Para los consumidores, esa competencia puede traducirse en más modelos y ofertas. Para los fabricantes europeos, supone un desafío industrial y comercial de primer orden.
La cuestión no se limita a vender coches más baratos. También está en juego el control de tecnologías estratégicas, la producción de baterías, el empleo industrial y la capacidad de Europa para mantener una industria automovilística propia.
Los eléctricos puros resisten mejor en China
La desaceleración del mercado chino no afecta por igual a todas las tecnologías. Los vehículos eléctricos de batería mantienen una evolución diferente a la de los híbridos enchufables.
En los diez primeros meses de 2026, las ventas de coches 100% eléctricos en China retrocedieron alrededor de un 5%, hasta los 6,1 millones de unidades, según las cifras citadas en el informe. El descenso es más moderado que el registrado por el conjunto de vehículos electrificados.
La diferencia refleja que la electrificación continúa avanzando, aunque el mercado haya perdido velocidad. La competencia entre fabricantes, la reducción de precios y la renovación de la oferta siguen desempeñando un papel central.
Pekín también está modificando las condiciones del sector. La reducción de determinados incentivos fiscales a la exportación y los cambios regulatorios pueden alterar los márgenes de las marcas y su estrategia internacional. A ello se suman las posibles restricciones comerciales europeas sobre determinados vehículos fabricados en China.
La combinación de menor crecimiento interno, capacidad productiva elevada y barreras comerciales puede intensificar la competencia entre fabricantes en los mercados exteriores.
Norteamérica vuelve a crecer, pero la recuperación estadounidense es frágil
Norteamérica ofrece una imagen distinta. En octubre, las ventas de vehículos electrificados aumentaron un 24% interanual, hasta unas 130 000 unidades. Fue el primer crecimiento anual de la región en 2026, aunque el resultado necesita contexto.
Estados Unidos concentró alrededor de 110 000 matriculaciones. El repunte coincide con un periodo de comparación especialmente desfavorable para el año anterior, cuando todavía se registraban compras impulsadas por los incentivos fiscales federales.
El crédito fiscal estadounidense para la adquisición de vehículos eléctricos dejó de estar disponible a finales de septiembre de 2025. Por eso, octubre de 2026 es el primer mes que se compara con un periodo en el que esas ayudas ya no estaban vigentes.
La retirada de los incentivos provocó una corrección de las ventas y dejó una base estadística más baja. En consecuencia, el crecimiento de octubre no demuestra por sí solo una recuperación estructural del mercado estadounidense. Benchmark considera que el mercado se ha estabilizado en un nivel inferior al anterior a la desaparición de las ayudas.
En el acumulado de enero a octubre, Norteamérica registró aproximadamente 1,3 millones de vehículos electrificados, un 21% menos que en el mismo periodo del ejercicio anterior. La mejora mensual es positiva, pero todavía no compensa el retroceso acumulado.
La evolución estadounidense también tiene consecuencias para los fabricantes europeos y asiáticos. Un mercado norteamericano menos dinámico puede aumentar la importancia de Europa y de otras regiones como destinos comerciales para las marcas que buscan colocar su producción.
El resto del mundo dispara las ventas un 85%
Fuera de China, Europa y Norteamérica, el mercado electrificado está creciendo a un ritmo especialmente elevado. Las ventas en el resto del mundo aumentaron un 85% interanual en octubre, hasta aproximadamente 300 000 unidades.
En los diez primeros meses del año, el crecimiento acumulado de estas regiones alcanzó el 93%, según Benchmark Mineral Intelligence. Se trata de un avance muy superior al de los grandes mercados tradicionales y refleja la expansión de la oferta china en países que hasta ahora tenían una penetración más reducida.
Australia figura entre los países con mayor dinamismo. Sus matriculaciones de vehículos electrificados se dispararon respecto al año anterior, impulsadas por la llegada de nuevos modelos y una oferta cada vez más competitiva.
Brasil también destaca por el crecimiento de sus ventas. El mercado se ha visto influido por la evolución de los aranceles a la importación, la anticipación de compras antes de determinadas subidas tarifarias y la entrada de nuevos fabricantes.
Entre ellos destaca BYD, que está ampliando su presencia industrial en el país. La producción local puede reducir la dependencia de las importaciones y facilitar el suministro a otros mercados latinoamericanos.
La expansión, no obstante, presenta riesgos. La llegada de numerosas marcas puede fragmentar la distribución y aumentar la competencia entre concesionarios. Un mayor volumen de matriculaciones no implica automáticamente una mejora de la rentabilidad: los descuentos, los costes comerciales y la presión sobre los márgenes pueden reducir los beneficios de los distribuidores.
Europa avanza, pero todavía depende de una industria que debe proteger
El acercamiento estadístico a China supone una buena noticia para el mercado europeo, pero no debe confundirse con una victoria industrial. Europa vende más coches electrificados, pero China mantiene una ventaja considerable en volumen y capacidad exportadora.
La industria europea afronta un doble desafío. Por un lado, debe ofrecer vehículos eléctricos competitivos en precio, autonomía y tecnología. Por otro, necesita conservar una base industrial capaz de fabricar baterías, componentes y automóviles sin depender excesivamente de proveedores externos.
La competencia china puede acelerar la transición y beneficiar a los consumidores mediante precios más bajos. Sin embargo, también puede debilitar a los fabricantes europeos si estos no consiguen reducir costes y adaptarse a la nueva demanda.
Los datos de octubre dejan una fotografía clara: Europa crece, China pierde velocidad en su mercado doméstico y las exportaciones asiáticas ganan protagonismo. Norteamérica empieza a mostrar una mejora mensual, aunque todavía arrastra un fuerte descenso acumulado, mientras otros mercados emergentes avanzan con rapidez.
La pregunta ya no es únicamente cuántos coches eléctricos se venden. La cuestión decisiva es quién los fabrica, dónde se producen sus baterías y qué regiones conservarán el empleo y el valor añadido de esta transformación industrial. Europa está recortando distancias comerciales, pero todavía tiene que demostrar que puede competir también en capacidad productiva y tecnológica.
 Toqueteo
 Toqueteo
 Toqueteo