
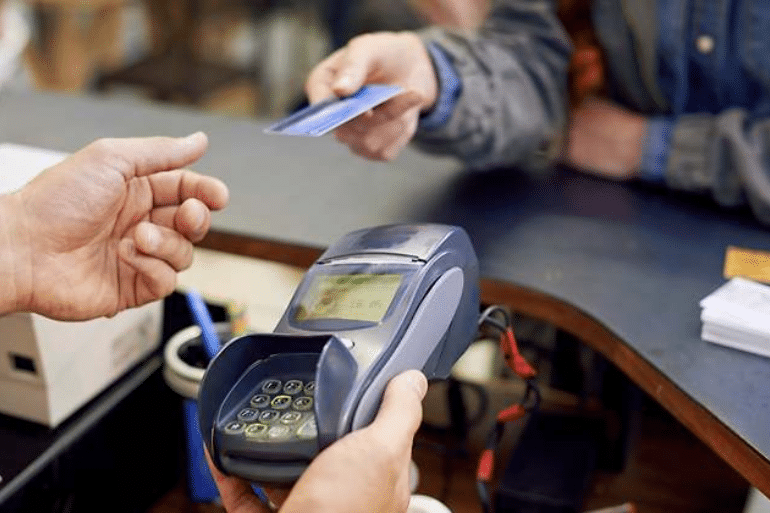
El Tribunal Supremo establece que el uso fraudulento de tarjetas bancarias constituye un delito específico que puede castigarse con prisión aunque el importe defraudado sea inferior a 400 euros. La doctrina se fija tras un caso de 31,50 euros en Girona.
Un pago fraudulento de apenas 31,50 euros ha llevado al Tribunal Supremo a aclarar cómo debe castigarse el uso ilícito de tarjetas bancarias en España. La clave no está únicamente en el dinero sustraído, sino en la utilización fraudulenta de un instrumento de pago.
En una sentencia fechada el 25 de septiembre de 2026, la Sala de lo Penal anuló la rebaja de condena que había aplicado la Audiencia Provincial de Girona a un hombre que pagó varias consumiciones con una tarjeta sustraída. El Alto Tribunal restableció la pena original de seis meses de prisión y fijó doctrina sobre la aplicación del Código Penal a esta modalidad de fraude.
La resolución establece una distinción relevante: el umbral de 400 euros que permite considerar leve determinadas estafas comunes no se aplica automáticamente al uso fraudulento de tarjetas de crédito u otros instrumentos de pago distintos del efectivo.
Qué ha decidido el Tribunal Supremo sobre las estafas con tarjeta
El Supremo considera que el uso fraudulento de tarjetas bancarias constituye una figura delictiva autónoma, regulada en el artículo 249.1.b) del Código Penal. Por ello, la cuantía del perjuicio no permite rebajar este delito a la categoría de delito leve por el mero hecho de que la cantidad defraudada sea inferior a 400 euros.
La sentencia, cuyo ponente es el magistrado De Porres Ortiz de Urbina, resuelve un recurso de casación presentado por el Ministerio Fiscal. La Fiscalía cuestionó la decisión de la Audiencia Provincial de Girona, que había sustituido la pena de prisión por una multa al aplicar el régimen previsto para las estafas leves.
El Alto Tribunal corrige ese criterio y confirma la condena de seis meses de cárcel impuesta inicialmente por el Juzgado de lo Penal número 5 de Girona.
La consecuencia práctica es importante: en los supuestos comprendidos en este tipo penal, un fraude de escasa cuantía también puede acarrear una pena de prisión, siempre que concurran los requisitos del delito y se acrediten los hechos.
El caso de Girona: una tarjeta sustraída y un fraude de 31,50 euros
Los hechos que dieron lugar a la sentencia ocurrieron durante la madrugada del 14 de diciembre de 2024, en Girona.
Según los hechos recogidos en la resolución, un hombre utilizó en un establecimiento de ocio nocturno la tarjeta de crédito que había sido sustraída a una mujer. Con ella abonó tres consumiciones por un importe total de 31,50 euros.
La titular bloqueó posteriormente la tarjeta. Antes de ser detenido, el hombre intentó realizar otra compra por valor de 120 euros, pero la operación fue denegada.
La intervención policial permitió que el asunto llegara a los tribunales. El recorrido judicial tuvo tres momentos principales:
- Juzgado de lo Penal número 5 de Girona: condenó al acusado a seis meses de prisión.
- Audiencia Provincial de Girona: rebajó la sanción a una multa de dos meses al considerar que se trataba de un delito leve.
- Tribunal Supremo: anuló esa rebaja y restableció la pena de seis meses de cárcel.
La controversia jurídica no giraba únicamente en torno al importe de las consumiciones. El punto central era determinar si la cuantía reducida permitía aplicar la regulación de las estafas leves o si debía prevalecer el tipo penal específico relativo al uso fraudulento de medios de pago.
Por qué no se aplica el límite de 400 euros
En el régimen general de la estafa, la cuantía del perjuicio puede influir en la calificación penal. En determinadas circunstancias, cuando lo defraudado no supera los 400 euros, los hechos pueden tratarse como delito leve, con las consecuencias penales correspondientes.
Sin embargo, el Supremo distingue esa modalidad general del uso fraudulento de tarjetas bancarias y otros instrumentos de pago no dinerarios.
El artículo 249.1.b) del Código Penal, en la redacción vinculada a la reforma de la Ley Orgánica 14/2022, contempla específicamente conductas fraudulentas relacionadas con estos medios de pago. La pena prevista para esta modalidad es de seis meses a tres años de prisión, según la regulación citada en la sentencia.
El razonamiento del tribunal se centra en que el legislador configuró este comportamiento como un delito independiente. Por tanto, no basta con atender al valor económico de la operación para rebajar la infracción a delito leve.
Esto no significa que cualquier incidencia con una tarjeta sea automáticamente un delito de esta naturaleza. La aplicación del precepto exige que la conducta encaje en el tipo penal y que se acrediten los elementos necesarios. Una operación discutida, un error bancario o una controversia contractual no equivalen por sí solos a una estafa.
La reforma de 2022 y la normativa europea contra el fraude digital
La reforma del Código Penal mediante la Ley Orgánica 14/2022 incorporó cambios relacionados con la persecución del fraude cometido mediante instrumentos de pago distintos del efectivo. La modificación respondió, entre otros objetivos, a la transposición de la Directiva (UE) 2019/713, del Parlamento Europeo y del Consejo, sobre la lucha contra el fraude y la falsificación de medios de pago distintos del efectivo.
La normativa europea persigue reforzar la respuesta penal frente a conductas que pueden afectar tanto al patrimonio de las víctimas como a la confianza en los sistemas de pago. Las tarjetas, los pagos electrónicos y otros instrumentos digitales permiten realizar operaciones con rapidez, pero también pueden ser utilizados para cometer fraudes.
La directiva establece requisitos mínimos para los Estados miembros en materia de tipificación y sanciones. Su objetivo es evitar que las diferencias entre legislaciones nacionales generen vacíos de protección frente a determinadas modalidades de delincuencia.
En ese contexto, la interpretación del Supremo vincula la respuesta penal con la naturaleza del medio utilizado para cometer el fraude, y no solo con el importe concreto de la operación.
Qué cambia para los usuarios y para los comercios
La sentencia refuerza la interpretación de que el uso fraudulento de instrumentos de pago puede tener consecuencias penales aunque la cantidad sea pequeña. Para los titulares de tarjetas y los establecimientos, el caso recuerda la importancia de actuar con rapidez cuando se detecta una operación sospechosa.
Ante un posible uso ilícito de una tarjeta, conviene:
- Bloquear el medio de pago a través del banco o de la entidad emisora.
- Revisar los movimientos y conservar los justificantes de las operaciones que no se reconocen.
- Comunicar los hechos a la entidad financiera y seguir el procedimiento de reclamación correspondiente.
- Denunciar el posible fraude cuando existan indicios de utilización ilícita, aportando la documentación disponible.
Estas medidas no sustituyen el análisis de cada caso. La responsabilidad penal depende de los hechos que puedan probarse y de la calificación jurídica que corresponda.
¿Supone la sentencia que siempre habrá cárcel por un fraude inferior a 400 euros?
La resolución debe interpretarse con precisión. El Supremo no establece que cualquier fraude de menos de 400 euros implique necesariamente una pena de prisión. Lo que aclara es que el umbral económico no permite convertir automáticamente en delito leve la modalidad específica de uso fraudulento de tarjetas contemplada en el artículo 249.1.b) del Código Penal.
La pena concreta depende de las circunstancias acreditadas, de la calificación del delito y de las reglas legales aplicables. Además, la existencia de una previsión de prisión no significa que todos los casos concluyan con una entrada efectiva en la cárcel: la ejecución de una condena se rige también por las normas generales correspondientes.
La distinción resulta esencial para evitar interpretaciones exageradas. La sentencia endurece la claridad jurídica sobre una modalidad concreta de fraude, pero no elimina la necesidad de probar los hechos ni convierte cualquier desacuerdo sobre un pago en un delito penal.
Una doctrina que refuerza la protección de los medios de pago
El caso de Girona demuestra que la pequeña cuantía de una operación no basta para descartar la aplicación de un delito específico relacionado con el fraude mediante tarjetas. El Tribunal Supremo ha respaldado la interpretación de que la protección penal de estos instrumentos no depende exclusivamente del dinero perdido en una transacción determinada.
La decisión también pone de relieve la importancia de distinguir entre la estafa común y los tipos penales específicos introducidos o reformulados para responder a nuevas formas de fraude.
La cuestión de fondo es cómo proteger la confianza en los pagos electrónicos sin perder de vista las garantías del proceso penal. Con esta sentencia, el Supremo fija un criterio sobre el límite de los 400 euros: en el uso fraudulento de tarjetas comprendido en el artículo 249.1.b), la escasa cuantía no basta para aplicar el régimen del delito leve.
Ahora mismo no se pueden mostrar productos de esta tienda.