
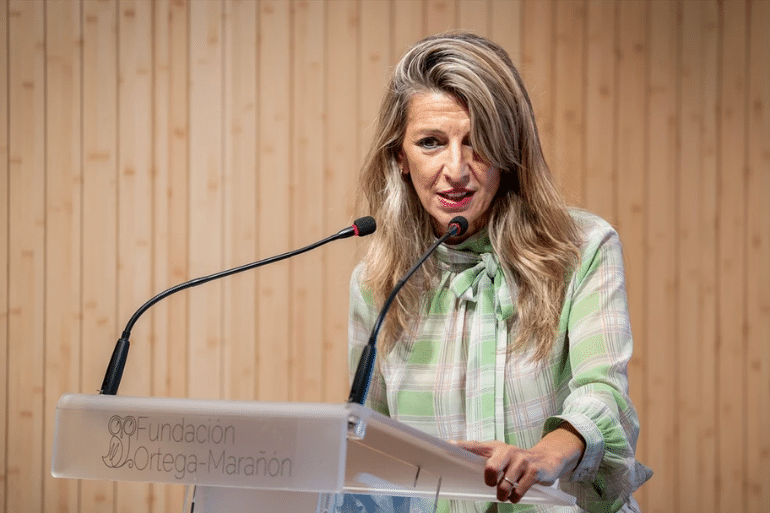
Yolanda Díaz activa la revisión del salario mínimo a menos de dos meses del 29-N. El SMI actual es de 1 221 euros brutos en 14 pagas y aún no hay cifra para 2027.
El Ministerio de Trabajo ha puesto en marcha la maquinaria para elevar el salario mínimo interprofesional (SMI) en 2027 justo cuando España encara unas nuevas elecciones generales. La vicepresidenta segunda y ministra de Trabajo, Yolanda Díaz, ha convocado para este jueves, 8 de octubre, a la Comisión Asesora para el Análisis del SMI, con el objetivo de disponer de una recomendación que permita avanzar en la negociación antes de los comicios del 29 de noviembre.

El movimiento no supone todavía una nueva subida ni fija cuánto aumentará el salario mínimo. La cifra de 2027 aún no está decidida. El primer paso consiste en elaborar el informe de los expertos que servirá de referencia para que el Gobierno establezca su posición y posteriormente negocie con sindicatos y empresarios.
La rapidez con la que se ha activado el procedimiento adquiere especial relevancia por el calendario electoral. La propia información del Ministerio trasladada a RTVE sitúa entre los objetivos del proceso aprobar la actualización antes de las elecciones generales del 29-N.
El SMI parte de 1 221 euros mensuales
El salario mínimo vigente en 2026 quedó establecido en 1 221 euros brutos mensuales en 14 pagas, equivalentes a 17 094 euros brutos anuales. En 12 mensualidades, la referencia equivale a 1 424,50 euros.
El Real Decreto 126/2026, publicado en el BOE, fijó además el salario mínimo en 40,70 euros diarios y estableció que la cuantía corresponde a una jornada legal completa. El incremento aplicado para 2026 fue del 3,1 % respecto al SMI de 2025.
Para las empleadas y empleados de hogar que trabajan por horas en régimen externo, la referencia actual es de 9,55 euros por hora.
La revisión de 2027 deberá partir, por tanto, de estas cantidades.
Todavía no existe una cifra oficial sobre el incremento que propondrá la comisión. Cualquier porcentaje concreto que circule en este momento debe considerarse una previsión o propuesta, no una decisión adoptada.
Yolanda Díaz reúne a los expertos antes del 29-N
La reunión de la Comisión Asesora para el Análisis del SMI está prevista para el 8 de octubre y estará presidida por Yolanda Díaz. Tras el encuentro, la ministra comparecerá junto a Begoña Cueto, catedrática de Economía Aplicada de la Universidad de Oviedo y coordinadora de la comisión.
El órgano tiene una función técnica: elaborar una recomendación sobre la actualización del salario mínimo.
Después llegará la fase de diálogo social, en la que el Gobierno tendrá que abordar la cuestión con sindicatos y organizaciones empresariales.
El calendario es, en este punto, uno de los elementos políticamente más significativos. El procedimiento habitual de revisión del SMI se ha activado ahora cuando faltan menos de dos meses para las elecciones generales.
La proximidad temporal no permite afirmar por sí sola que la decisión responda a una finalidad electoral. Sí permite constatar que una eventual subida quedaría vinculada temporalmente a la campaña y a la cita con las urnas, una circunstancia que previsiblemente alimentará el debate político.
El precedente de 2026: 37 euros más al mes
El último incremento del salario mínimo fue de 37 euros mensuales, alrededor de 518 euros anuales, después de que el Gobierno aprobara una subida del 3,1 %, en línea con la recomendación realizada por la Comisión Asesora.
La decisión de 2026 se produjo sin acuerdo con las organizaciones empresariales. RTVE señala que el pacto fue bilateral entre el Gobierno y los sindicatos, mientras que la patronal no respaldó el incremento.
El resultado situó el SMI en sus actuales 17 094 euros brutos anuales.
La evolución es especialmente significativa si se observa en perspectiva. En 2018 el salario mínimo se encontraba en 736 euros mensuales en 14 pagas. Desde entonces, el Gobierno ha aprobado incrementos anuales, según RTVE.
El debate ya no gira únicamente alrededor de cuánto debe subir el salario mínimo, sino también de quién soporta el coste del incremento y qué efectos tiene sobre empresas, empleo, salarios y recaudación fiscal.
El objetivo del 60 % del salario medio
Uno de los principales criterios que intervienen en la discusión sobre el SMI es el objetivo de situarlo en torno al 60 % del salario medio, una referencia vinculada a la Carta Social Europea y asumida por el Gobierno español.
El propio decreto que fijó el SMI de 2026 señala que el incremento del 3,1 % se adoptó teniendo en cuenta el informe de la Comisión Asesora y el objetivo de alcanzar ese porcentaje.
La cuestión será determinar cuál es la referencia salarial que debe utilizarse y qué incremento resulta necesario para mantener esa relación en 2027.
A ello se añade otro factor: la evolución de los precios.
Si el coste de la vida aumenta, una subida nominal del salario mínimo puede no traducirse en la misma mejora del poder adquisitivo. Por eso, inflación, salarios medios y productividad forman parte del debate económico que precede a la fijación anual del SMI.
La inflación vuelve a entrar en la ecuación
La evolución reciente de los precios será uno de los elementos que condicionarán la discusión.
RTVE señala que el encarecimiento de bienes y servicios registrado en los últimos meses puede llevar a que el incremento de las pensiones contributivas en 2027 supere el 3 %, aunque esa cifra no está confirmada porque su cálculo definitivo depende de la inflación media del periodo establecido legalmente.
En el caso del SMI, el procedimiento es diferente.
La subida no se calcula automáticamente aplicando el IPC. El Gobierno fija anualmente la cuantía después de consultar con las organizaciones sindicales y empresariales y teniendo en cuenta los criterios establecidos en el Estatuto de los Trabajadores.
El artículo 27 del Estatuto establece que para determinar el salario mínimo deben considerarse, entre otros elementos, el índice de precios de consumo, la productividad media nacional, la participación del trabajo en la renta nacional y la coyuntura económica general.
Por tanto, el IPC será relevante, pero no constituye por sí solo la fórmula automática para determinar el SMI.
El debate sobre los efectos en el empleo
Cada nueva subida del salario mínimo abre un debate económico que enfrenta argumentos diferentes.
Quienes defienden aumentos del SMI sostienen que permiten elevar los ingresos de los trabajadores con salarios más bajos y reducir la pobreza laboral. El Gobierno también vincula la política de incrementos con el objetivo de mejorar la distribución de la renta.
En el otro lado del debate se encuentran quienes advierten de que incrementos salariales superiores a la capacidad de determinadas empresas pueden generar dificultades para contratar, especialmente en sectores y territorios con menor productividad.
La evidencia económica no permite reducir la cuestión a una única consecuencia automática. Los efectos pueden variar por sectores, regiones, tamaño empresarial y perfil de los trabajadores afectados.
Precisamente por eso la Comisión Asesora analiza diferentes variables antes de formular su recomendación.
El conflicto fiscal: cuánto llega realmente al trabajador
Hay otro elemento que ha acompañado a las últimas negociaciones: el IRPF.
El incremento del SMI puede elevar el salario bruto sin que todo el aumento termine necesariamente convertido en renta disponible si cambia la tributación aplicable.
En los últimos años se ha producido un debate entre Trabajo y Hacienda sobre el tratamiento fiscal de los perceptores del salario mínimo. RTVE señala que el Ministerio de Hacienda había defendido terminar con la exención aplicada a las cuantías equivalentes al SMI, mientras que Trabajo ha defendido mantener exentos a quienes cobran los salarios más bajos.
La cuestión tiene una consecuencia práctica evidente.
Subir el salario mínimo y aumentar el salario neto no son exactamente la misma cosa.
Para un trabajador importa cuánto figura en la nómina, pero también cuánto acaba ingresando realmente después de impuestos y cotizaciones.
Por eso, la política salarial y la política fiscal están cada vez más conectadas en este debate.
Los sindicatos preparan nuevas exigencias
La negociación de 2027 no partirá únicamente de una discusión sobre el porcentaje de subida.
Los sindicatos han planteado además cambios relacionados con la aplicación efectiva del SMI. Entre sus reivindicaciones figura impedir que determinados complementos salariales puedan utilizarse para absorber el incremento y también reforzar mecanismos como el registro horario, según informaciones publicadas sobre las conversaciones previas.
Esto puede convertir la próxima negociación en algo más complejo que una simple discusión sobre una cifra.
El Gobierno tendrá que intentar conciliar las demandas sindicales con las posiciones de las organizaciones empresariales.
Y la patronal ya ha demostrado en la última negociación que no existe necesariamente consenso social sobre el porcentaje de subida.
La patronal vuelve a quedar ante una decisión difícil
La posición empresarial será uno de los elementos determinantes.
El incremento de 2026 se aprobó sin respaldo de las principales organizaciones empresariales, según la información publicada por RTVE.
Para las empresas con trabajadores que cobran alrededor del SMI, una subida no representa únicamente un aumento del salario base.
También puede afectar a los costes laborales asociados, dependiendo de la estructura salarial y de cotizaciones, así como a los costes de determinados servicios intensivos en mano de obra.
La discusión es especialmente sensible en actividades con márgenes reducidos.
De ahí que las organizaciones empresariales suelan reclamar que cualquier incremento tenga en cuenta productividad, capacidad de absorción de costes y situación económica.
Una subida con el calendario electoral como telón de fondo
El aspecto que diferencia esta revisión de otras es el calendario.
La comisión comienza sus trabajos el 8 de octubre, mientras que las elecciones generales están convocadas para el 29 de noviembre. El objetivo declarado por Trabajo, según las fuentes ministeriales citadas por RTVE, es avanzar para que la subida pueda acordarse antes de los comicios.
El dato es objetivo.
La interpretación política, en cambio, admite diferentes lecturas.
Para el Gobierno, acelerar el procedimiento puede presentarse como una forma de garantizar que los trabajadores conozcan cuanto antes la actualización que regirá en 2027.
Sus críticos pueden interpretar el calendario como una decisión con evidente impacto político por producirse inmediatamente antes de unas elecciones.
Ambas cuestiones deben distinguirse de la decisión económica concreta, que dependerá del informe de los expertos y de las posteriores negociaciones.
Qué falta por decidir
El proceso acaba de comenzar y todavía quedan varias etapas.
- La Comisión Asesora deberá analizar los datos económicos y preparar su recomendación.
- Trabajo tendrá que fijar una posición a partir de ese informe.
- Sindicatos y empresarios deberán abordar la negociación dentro del diálogo social.
- El Gobierno determinará finalmente la cuantía del SMI.
- La nueva cantidad tendrá que aprobarse mediante la correspondiente norma y publicarse en el BOE.
Por tanto, todavía no es posible afirmar que el SMI vaya a subir una determinada cantidad en 2027.
Lo que sí está confirmado es que el proceso ya se ha puesto en marcha.
El SMI entra de lleno en el debate electoral
El salario mínimo es una de las políticas económicas con mayor carga política de los últimos años.
Desde 2018, las sucesivas subidas han convertido el SMI en una de las principales banderas económicas de los gobiernos de Pedro Sánchez y, particularmente, del Ministerio dirigido por Yolanda Díaz.
El aumento de 2027 tendrá además un escenario distinto: se negociará con unas elecciones generales a la vuelta de la esquina.
Eso convierte cualquier decisión sobre el porcentaje final en un asunto potencialmente relevante dentro de la campaña.
Pero el debate de fondo seguirá siendo el mismo: cómo elevar los ingresos de los trabajadores con salarios más bajos sin trasladar costes excesivos a las empresas ni generar efectos adversos sobre el empleo.
La respuesta dependerá de los datos que maneje la comisión y de la negociación posterior.
Lo que ya está sobre la mesa es una cifra de partida de 1 221 euros brutos al mes en 14 pagas y un Gobierno que quiere acelerar la decisión antes del 29-N.
La pregunta ahora no es si el SMI de 2027 será revisado —esa revisión ya está en marcha—, sino cuánto subirá, cuándo se aprobará y cuál será el impacto real sobre el bolsillo de los trabajadores y sobre los costes laborales de las empresas.
 Chollones
 Chollones
 Chollones