
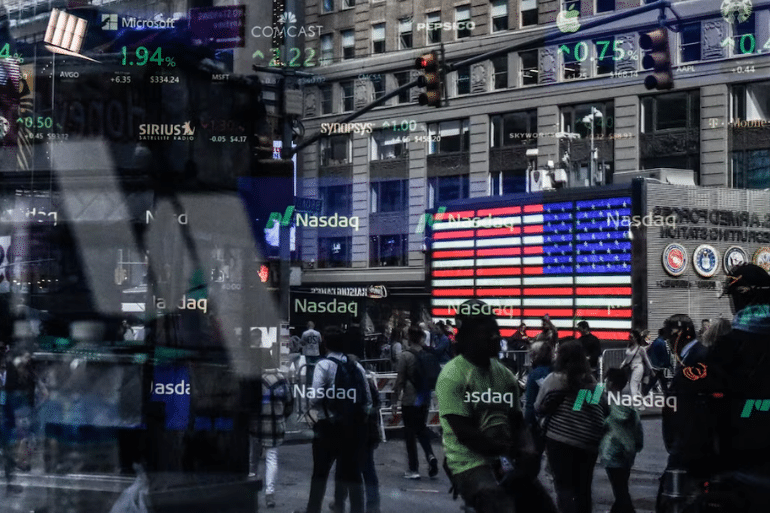
El Nasdaq pierde un 10% en un mes, CoreWeave se desploma y las grandes tecnológicas afrontan inversiones multimillonarias sin garantías de rentabilidad. España también podría pagar parte de la factura a través de la electricidad.
La revolución de la inteligencia artificial empieza a mostrar su factura millonaria
La inteligencia artificial prometía transformar la economía mundial. Wall Street compró esa promesa y las grandes tecnológicas comenzaron a gastar cantidades extraordinarias para no quedarse atrás.
Ahora llega la pregunta que muchos inversores habían preferido evitar: ¿quién va a pagar semejante despliegue de infraestructura y cuándo empezará a producir beneficios suficientes?
La fiesta bursátil de la inteligencia artificial empieza a encontrar sus primeros límites.
El Nasdaq, el índice que concentra buena parte de las grandes compañías tecnológicas estadounidenses, ha perdido aproximadamente un 10% desde sus máximos del 6 de octubre. Un mes de caídas progresivas ha bastado para cambiar el ánimo de los mercados y poner bajo sospecha algunos de los proyectos empresariales más ambiciosos de la industria.
La advertencia no es menor. Detrás de las valoraciones multimillonarias aparecen empresas endeudadas, inversiones que tardarán años en amortizarse y centros de datos cuyo consumo energético amenaza con convertirse en un problema económico y político.
La información publicada por Cinco Días el 6 de noviembre de 2026, firmada por Carlos Méndez, recoge las señales de alarma de un sector que ha sido uno de los grandes motores de Wall Street.
Y hay una cuestión especialmente preocupante para Europa: la factura de esta carrera tecnológica no tiene por qué quedarse en Silicon Valley.
El Nasdaq pierde un 10% y Wall Street empieza a desconfiar de la IA
El 6 de octubre, el Nasdaq alcanzó máximos históricos. Desde entonces, las ventas se han ido acumulando hasta provocar una corrección cercana al 10%.
El desplome no ha llegado mediante un único viernes negro, como ocurrió en otros episodios históricos de los mercados financieros. Se está desarrollando de manera progresiva, con jornadas consecutivas de pérdidas.
Esta evolución recuerda a determinados momentos de la crisis de las empresas puntocom, cuando las expectativas sobre internet terminaron chocando con la realidad financiera de muchas compañías.
La comparación merece atención, aunque no debe confundirse con una predicción de un nuevo colapso bursátil.
La inteligencia artificial ya tiene aplicaciones comerciales, clientes y productos que generan ingresos. El problema es que el volumen de capital invertido puede estar creciendo mucho más deprisa que los beneficios que esas inversiones consiguen producir.
Los inversores empiezan a exigir respuestas sobre tres cuestiones:
- Cuánto dinero generarán realmente los servicios de inteligencia artificial.
- Cuánto costará mantener y ampliar los centros de datos.
- Qué empresas podrán financiar su crecimiento sin acumular una deuda difícil de sostener.
La época en la que bastaba con anunciar un nuevo proyecto de inteligencia artificial para entusiasmar a los mercados podría estar dando paso a una etapa mucho más exigente.
Las elecciones de Estados Unidos añaden incertidumbre a las grandes tecnológicas
La corrección bursátil se intensificó después de las elecciones legislativas de mitad de mandato estadounidenses y de la victoria demócrata.
Durante la Administración de Donald Trump, el sector tecnológico ha disfrutado de un entorno político favorable a la expansión de la inteligencia artificial y a la construcción de infraestructuras.
Sin embargo, los resultados electorales han introducido incertidumbre sobre el futuro regulatorio.
Los demócratas han convertido el impacto de los centros de datos en uno de los asuntos centrales de su discurso, especialmente por el consumo energético, las necesidades de agua y las consecuencias para las comunidades próximas a estas instalaciones.
El resultado fue una fuerte reacción de los mercados:
- El Nasdaq cayó cerca de un 4% durante la sesión del 5 de noviembre, según la crónica de Cinco Días.
- El índice de semiconductores perdió más de un 12%.
- Los operadores de centros de datos quedaron entre los principales afectados.
La reacción demuestra hasta qué punto las valoraciones tecnológicas dependen también de las decisiones políticas.
No significa que el nuevo equilibrio parlamentario vaya a detener automáticamente la industria. Pero sí introduce la posibilidad de mayores exigencias regulatorias y obstáculos para determinados proyectos.
CoreWeave: el ejemplo de una industria que crece a golpe de deuda
Uno de los casos que mejor representa los riesgos financieros de la inteligencia artificial es CoreWeave.
La compañía alquila capacidad de procesamiento a empresas que necesitan grandes cantidades de potencia informática para entrenar y ejecutar modelos de IA.
Su negocio depende de construir instalaciones gigantescas y equiparlas con procesadores avanzados.
El inconveniente es que estas inversiones requieren enormes cantidades de dinero antes de que los ingresos permitan recuperar el capital.
Según Cinco Días, CoreWeave perdió aproximadamente un 25% de su capitalización bursátil durante la semana del 16 de octubre.
Pero hay otro dato que merece especial atención: Nvidia respalda a CoreWeave con más de 39 000 millones de dólares, equivalentes a unos 34 800 millones de euros según la información publicada.
La relación entre ambas compañías ilustra una característica delicada de la actual carrera por la IA.
Nvidia proporciona los procesadores que necesitan los centros de datos y, al mismo tiempo, mantiene una exposición financiera importante a uno de los operadores que construyen esas instalaciones.
Es una estructura que permite acelerar las inversiones, pero también obliga a examinar los riesgos de la financiación circular: el dinero y los compromisos financieros pueden moverse entre empresas que dependen unas de otras para mantener el crecimiento.
Si la demanda de computación se ralentiza, los operadores podrían quedarse con infraestructuras muy costosas, deuda elevada y contratos insuficientes para rentabilizar sus inversiones.
El verdadero peligro no es que la inteligencia artificial deje de funcionar, sino que algunas empresas hayan invertido demasiado dinero para los ingresos que realmente pueden conseguir.
4,2 billones de dólares: la cifra que explica el tamaño del problema
El informe Global Technology Report 2026, de Bain & Company, apunta a una necesidad extraordinaria: el sector tendrá que generar 4,2 billones de dólares adicionales en ingresos para cubrir las inversiones en infraestructuras digitales que requiere la inteligencia artificial.
Es una cantidad superior al doble del PIB anual de España.
La cifra ayuda a comprender por qué los inversores están empezando a ponerse nerviosos.
Las grandes tecnológicas han comprometido recursos enormes para construir centros de datos, adquirir procesadores, desarrollar modelos y ampliar sus servicios.
Sin embargo, todavía tienen que demostrar que el mercado puede generar suficiente dinero para justificar semejante despliegue.
Entre las vías de monetización destacan:
- Suscripciones a asistentes de inteligencia artificial.
- Automatización de procesos empresariales.
- Publicidad y servicios digitales.
- Robótica y automatización industrial.
- Aplicaciones médicas y farmacéuticas.
- Servicios de computación en la nube.
- Sistemas inteligentes para empresas y administraciones.
El problema es que una oportunidad comercial no equivale automáticamente a un beneficio empresarial.
Los costes de desarrollo, electricidad, mantenimiento, adquisición de procesadores y financiación pueden reducir considerablemente los márgenes.
La industria está construyendo hoy una infraestructura gigantesca para un mercado que todavía debe demostrar cuánto está dispuesto a pagar por ella.
Alphabet también recibe el castigo de los inversores
La desconfianza no afecta exclusivamente a empresas especializadas como CoreWeave.
También ha alcanzado a Alphabet, uno de los gigantes tecnológicos con mayor capacidad financiera del planeta.
Sus acciones sufrieron una caída del 12,64% el 30 de octubre, después de presentar unos resultados que decepcionaron a los inversores y reflejaron un flujo de caja libre negativo.
Este indicador mide el dinero que queda disponible después de afrontar los gastos operativos y las inversiones necesarias para mantener el negocio.
Su importancia es enorme: una compañía puede aumentar sus ingresos y, al mismo tiempo, consumir cada vez más efectivo si sus inversiones crecen demasiado deprisa.
Eso es lo que preocupa al mercado.
Las grandes tecnológicas compiten por desarrollar los modelos más avanzados, captar clientes empresariales y construir infraestructuras que les permitan dominar el mercado.
Pero la carrera exige desembolsos gigantescos y no todas las compañías podrán obtener el retorno esperado.
Otro ejemplo es Anthropic, que aspira a protagonizar una de las mayores salidas a Bolsa de la historia, pese a continuar registrando pérdidas, según los datos financieros del tercer trimestre citados por Cinco Días.
La cuestión es si los mercados seguirán dispuestos a financiar empresas que prometen un crecimiento extraordinario, pero que todavía no han demostrado una rentabilidad equivalente.
España puede terminar pagando la factura energética de la inteligencia artificial
Este es uno de los aspectos que más deberían preocupar a los consumidores españoles.
Los centros de datos no funcionan únicamente con software. Necesitan electricidad permanente, sistemas de refrigeración, agua y redes de distribución capaces de soportar una demanda creciente.
La expansión de la inteligencia artificial está convirtiendo la energía en uno de los recursos estratégicos de la nueva economía digital.
Y España también está en el centro de este debate.
Según la información de Cinco Días, el Gobierno español advirtió el 5 de noviembre de que el coste de la electricidad podría triplicarse si los centros de datos se desarrollan de forma descontrolada.
La advertencia introduce una cuestión fundamental: ¿quién asumirá los costes de ampliar las infraestructuras eléctricas necesarias para alimentar a las grandes compañías tecnológicas?
El desarrollo de estos centros puede generar empleo, inversiones y actividad económica. Pero también puede incrementar la presión sobre las redes eléctricas y los recursos disponibles.
El riesgo aparece cuando los beneficios privados de las instalaciones no se corresponden con los costes que deben soportar las infraestructuras comunes.
España necesita inversiones tecnológicas, pero también necesita garantizar que su desarrollo no termine perjudicando a hogares, autónomos y pequeñas empresas mediante un encarecimiento de la energía.
La planificación de las redes, los contratos de suministro y la financiación de las nuevas conexiones serán fundamentales para evitar desequilibrios.
Atraer centros de datos no puede convertirse en una operación en la que las grandes tecnológicas obtengan los beneficios y los consumidores asuman los costes.
¿Estamos ante otra burbuja como la de las empresas puntocom?
La comparación con el año 2000 vuelve a cobrar fuerza.
Durante la burbuja puntocom, numerosas compañías alcanzaron valoraciones extraordinarias gracias a las expectativas de crecimiento de internet.
Cuando los inversores empezaron a exigir beneficios reales, muchas empresas no pudieron justificar sus valoraciones y desaparecieron.
La inteligencia artificial presenta diferencias importantes: tiene aplicaciones comerciales consolidadas y está transformando procesos productivos reales.
Pero comparte un riesgo con aquella etapa: que el entusiasmo por una revolución tecnológica provoque inversiones y valoraciones superiores a lo que la economía puede sostener.
Conviene distinguir tres escenarios:
| Escenario | Posibles consecuencias |
|---|---|
| Crecimiento rentable | La demanda permite recuperar las inversiones |
| Corrección bursátil | Las valoraciones se ajustan sin hundir el sector |
| Crisis de financiación | Algunas empresas endeudadas no pueden sostener sus proyectos |
Una eventual crisis no significaría necesariamente el fracaso de la inteligencia artificial. Podría significar que algunas empresas han calculado mal sus necesidades financieras y sus expectativas de ingresos.
Internet sobrevivió al estallido de la burbuja puntocom. La tecnología siguió desarrollándose, aunque muchos inversores perdieron cantidades importantes de dinero.
La historia demuestra que tener razón sobre el futuro de una tecnología no garantiza ganar dinero invirtiendo en ella.
Cinco señales que conviene vigilar en los próximos meses
La evolución del sector dependerá de varios factores que determinarán si la corrección actual es un ajuste temporal o el principio de una crisis financiera más profunda.
- Los resultados de las grandes tecnológicas: deberán demostrar que sus inversiones producen ingresos suficientes.
- La deuda de los operadores de centros de datos: será fundamental conocer su capacidad para financiar nuevas instalaciones.
- La demanda de procesadores: fabricantes como Nvidia necesitan que el crecimiento del mercado continúe.
- La regulación estadounidense: las decisiones del Congreso pueden cambiar las condiciones de expansión del sector.
- El precio de la electricidad: determinará parte de la rentabilidad de las infraestructuras y su impacto sobre los consumidores.
El comportamiento de estos indicadores ofrecerá más información que los anuncios publicitarios sobre las posibilidades de la inteligencia artificial.
Conclusión: la revolución tecnológica no puede convertirse en una factura para los ciudadanos
La inteligencia artificial puede ser una de las mayores transformaciones económicas del siglo XXI. Sus aplicaciones en medicina, industria, transporte, investigación y servicios digitales ofrecen oportunidades reales.
Pero eso no significa que todas las inversiones estén justificadas ni que cualquier precio bursátil sea razonable.
El retroceso del Nasdaq, las dificultades de CoreWeave, las enormes necesidades de financiación y las dudas sobre la rentabilidad de los centros de datos demuestran que el sector ha entrado en una etapa de mayor exigencia.
España debe observar esta evolución con especial atención.
La inversión tecnológica puede ser positiva para el país, pero no a cualquier precio. Las infraestructuras deben desarrollarse con planificación energética, transparencia y garantías de que sus costes no se trasladarán injustamente a los consumidores.
La gran pregunta ya no es quién dominará la inteligencia artificial, sino quién pagará los miles de millones necesarios para mantener esta carrera.
Y si la rentabilidad prometida no llega, los mercados ya están demostrando que no todos los inversores estarán dispuestos a seguir financiándola.
 Chollones
 Chollones
 Chollones