
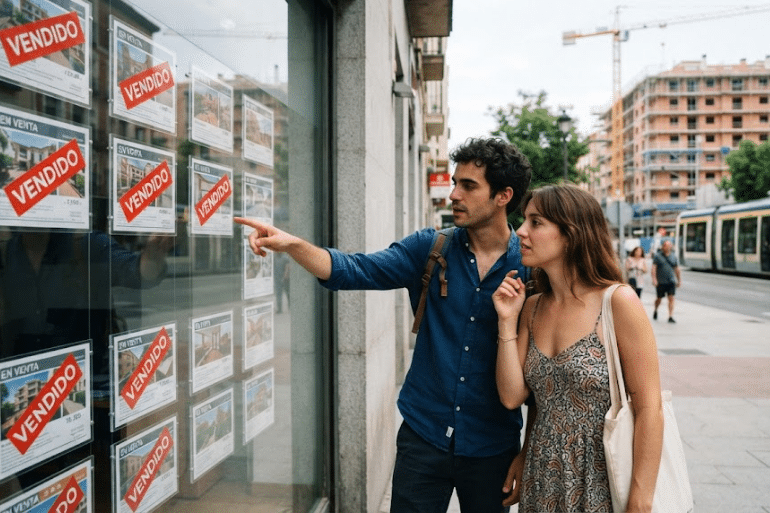
Las compraventas suben un 3,4% y las hipotecas alcanzan los 181.285 euros de media, mientras el mercado acumula caídas en 2026 y financiar una vivienda exige cada vez más esfuerzo.
El mercado inmobiliario recupera las subidas, pero la vivienda sigue lejos del alcance de muchos españoles
El mercado inmobiliario español ha recuperado parte del impulso perdido durante los últimos meses. Sin embargo, los nuevos datos oficiales dejan una lectura menos optimista de lo que podría sugerir el repunte de las operaciones: comprar una vivienda continúa exigiendo un desembolso elevado y las hipotecas son cada vez mayores.
El Instituto Nacional de Estadística (INE) ha publicado este lunes los datos correspondientes a agosto de 2026. Durante ese mes se registraron 49.319 compraventas de viviendas, un 3,4% más que en agosto de 2025. La cifra supone una recuperación después de que las operaciones descendieran un 5,1% interanual en julio.
El mercado hipotecario también avanzó. Las entidades financieras formalizaron 33.841 hipotecas sobre viviendas, un 2,3% más que un año antes. No obstante, el importe medio de los préstamos alcanzó los 181.285 euros, un nuevo máximo en la serie destacada por Idealista, mientras que el tipo de interés medio se situó en el 3,08%.
Los datos dibujan una situación con dos caras. Por un lado, la actividad inmobiliaria muestra capacidad de recuperación. Por otro, el coste de financiar una vivienda y el elevado capital necesario para comprarla mantienen la presión sobre las familias.
La cuestión fundamental no es únicamente cuántas viviendas se venden, sino cuántos españoles pueden permitirse adquirir una sin comprometer una parte excesiva de sus ingresos.
49.319 compraventas en agosto: el repunte no borra las caídas de 2026
Las cifras del INE confirman que las compraventas volvieron a crecer en términos interanuales durante agosto. Sin embargo, la mejora mensual no basta para cambiar el balance negativo del ejercicio.
Entre enero y agosto de 2026, las operaciones de compraventa acumularon un descenso del 2,3% respecto al mismo periodo de 2025. Por tanto, el mercado sigue sin recuperar el terreno perdido durante los primeros meses del año.
La evolución reciente muestra un comportamiento irregular:
- Mayo: las compraventas descendieron un 7,3% interanual, hasta las 56.462 operaciones.
- Junio: el mercado volvió a crecer, con 59.288 transacciones y un aumento interanual del 1,6%.
- Julio: las operaciones retrocedieron un 5,1%, hasta las 61.417.
- Agosto: las compraventas repuntaron un 3,4%, hasta las 49.319.
Estas cifras proceden de la Estadística de Transmisiones de Derechos de la Propiedad del INE y de las publicaciones anteriores sobre el mercado residencial. https://www.ine.es/dyngs/Prensa/ETDP0826.htm
El comportamiento de agosto debe interpretarse teniendo en cuenta el calendario. La comparación interanual permite comprobar si se han vendido más o menos viviendas que en el mismo mes del año anterior, mientras que la comparación mensual refleja la variación respecto al mes inmediatamente precedente.
En este caso, las compraventas bajaron un 19,7% respecto a julio. Esa caída mensual es compatible con el incremento interanual porque ambos indicadores utilizan periodos de referencia distintos.
La conclusión es clara: la recuperación existe, pero todavía no permite hablar de una consolidación del mercado.
La vivienda de segunda mano domina las operaciones
El mercado español continúa dependiendo principalmente de las viviendas usadas. De las 49.319 compraventas registradas en agosto, 38.798 correspondieron a viviendas de segunda mano, frente a las 10.521 operaciones de vivienda nueva.
La distribución queda así:
| Indicador | Agosto de 2026 |
|---|---|
| Total de compraventas | 49.319 |
| Vivienda nueva | 10.521 |
| Vivienda usada | 38.798 |
| Peso de la vivienda nueva | 21,3% |
| Peso de la vivienda usada | 78,7% |
La vivienda nueva registró un crecimiento interanual del 4,9%, mientras que la usada avanzó un 3%. Ambos segmentos contribuyeron al repunte, aunque la segunda mano mantuvo un peso muy superior.
Este predominio tiene importancia para el debate sobre el acceso a la vivienda. La disponibilidad de inmuebles ya construidos sostiene la mayor parte de las operaciones, mientras que la obra nueva representa aproximadamente una quinta parte del total.
Las estadísticas de compraventa, por sí solas, no permiten determinar cuántas viviendas adicionales necesita España ni cuánto tardará la oferta en responder a la demanda. Sí muestran que el mercado continúa apoyándose fundamentalmente en el parque residencial existente.
El problema de fondo es que un aumento de las transacciones no garantiza una mejora de la accesibilidad. Si los precios de venta crecen más deprisa que los ingresos familiares, el mercado puede registrar actividad al alza mientras una parte de los compradores potenciales queda excluida.
Las hipotecas suben un 2,3%, pero el préstamo medio alcanza los 181.285 euros
El mercado hipotecario ofrece otra señal relevante. Según el INE, en agosto se constituyeron 33.841 hipotecas sobre viviendas, un 2,3% más que en el mismo mes de 2025.
La cifra representa el mejor dato para un mes de agosto desde 2022, según la información publicada por Idealista. Además, el balance acumulado entre enero y agosto refleja un crecimiento del 5,1% en el número de hipotecas respecto al mismo periodo del ejercicio anterior.
Sin embargo, el volumen de préstamos no es el único indicador que importa.
El importe medio de las hipotecas alcanzó los 181.285 euros, un incremento interanual del 7,7%. Esto significa que el préstamo medio aumentó bastante más que el número de operaciones hipotecarias.
El capital total prestado por las entidades financieras para adquirir viviendas superó los 6.134 millones de euros en agosto, con un crecimiento interanual del 10,2%.
La combinación de estos datos apunta a una financiación de mayor cuantía. No permite concluir, por sí sola, que todos los compradores estén pagando viviendas más caras: el importe hipotecario también depende de los ahorros aportados, del porcentaje financiado por el banco y de la composición de las operaciones.
Aun así, el aumento del préstamo medio tiene consecuencias prácticas. Cuanto mayor sea el capital solicitado, mayor será el esfuerzo financiero que puede asumir un hogar, especialmente cuando los tipos de interés no disminuyen.
Para los compradores que necesitan financiación, la cuestión decisiva es si sus ingresos pueden absorber la cuota mensual sin reducir excesivamente el dinero disponible para otros gastos esenciales.
El interés medio escala al 3,08% y encadena dos meses por encima del 3%
El tipo de interés medio de las nuevas hipotecas sobre viviendas se situó en agosto en el 3,08%, según el INE. El indicador subió frente al 3,01% registrado en julio y alcanzó su nivel más elevado desde enero de 2025, de acuerdo con los datos recogidos por Idealista.
Es el segundo mes consecutivo en el que el interés medio supera el 3%.
La evolución merece atención porque el coste de financiación no depende exclusivamente del precio anunciado de una vivienda. También influye el plazo del préstamo, el tipo de interés pactado y el capital pendiente de devolución.
El plazo medio de las hipotecas constituidas en agosto fue de 26 años. Un periodo prolongado permite repartir el pago entre más mensualidades, pero también puede incrementar el coste total de los intereses abonados a lo largo de la vida del préstamo.
Conviene distinguir, además, entre el tipo medio registrado por el INE y el interés concreto que ofrece cada entidad financiera. La estadística refleja las operaciones formalizadas durante el periodo analizado; no es una oferta universal para todos los solicitantes.
Las condiciones finales dependen de factores como los ingresos, la estabilidad laboral, el ahorro disponible, el historial crediticio y las características del inmueble.
Para una familia que esté buscando casa, el mensaje es evidente: no basta con encontrar una vivienda cuyo precio encaje sobre el papel. También hay que calcular cuánto costará financiarla y qué margen quedará en el presupuesto doméstico después de pagar la cuota.
La hipoteca fija mantiene el liderazgo
Las hipotecas a tipo fijo volvieron a ser la opción mayoritaria en agosto. Según los datos recogidos por Idealista, el 64,1% de los préstamos se formalizó a tipo fijo, frente al 35,9% correspondiente a hipotecas variables.
La modalidad fija permite mantener el tipo de interés pactado durante el periodo establecido en el contrato. En una hipoteca variable, en cambio, el interés puede revisarse de acuerdo con el índice de referencia y las condiciones acordadas.
La elección entre ambas modalidades depende de la situación financiera de cada hogar y de su capacidad para soportar posibles variaciones de las cuotas.
Una hipoteca fija ofrece mayor previsibilidad en los pagos, aunque eso no significa que siempre resulte más barata. Una variable puede beneficiarse de futuras bajadas del índice de referencia, pero también expone al prestatario a incrementos cuando las condiciones de mercado evolucionan en sentido contrario.
Por ello, el predominio de los préstamos fijos no debe interpretarse automáticamente como una señal de confianza o desconfianza económica. Sí confirma que esta modalidad continúa teniendo un peso importante en el mercado hipotecario español.
Extremadura, Navarra y Comunidad Valenciana destacan en las hipotecas
La evolución territorial muestra diferencias significativas entre comunidades autónomas.
En agosto, los mayores incrementos interanuales del número de hipotecas sobre viviendas se registraron en:
- Extremadura: aumento del 41,8%.
- Navarra: incremento del 23,2%.
- Comunidad Valenciana: subida del 11,8%.
En el extremo contrario, La Rioja registró un descenso del 27,7%, Baleares cayó un 21,8% y Madrid retrocedió un 5,8%.
Las diferencias reflejan que el mercado hipotecario no evoluciona de forma homogénea en todo el país. La actividad depende de las condiciones locales, el volumen de operaciones, el comportamiento de los compradores y las características de cada mercado residencial.
Las variaciones porcentuales tampoco deben interpretarse sin considerar el número absoluto de operaciones de cada territorio. Un crecimiento elevado puede producirse sobre una base relativamente pequeña, mientras que una región con muchas hipotecas puede registrar una variación más moderada.
Por esa razón, los datos regionales ayudan a identificar tendencias, pero no bastan para concluir que una comunidad sea más asequible que otra. Para realizar esa comparación habría que incorporar también los precios de compraventa, los salarios, los alquileres y el esfuerzo necesario para acceder a una vivienda.
Andalucía también registra un aumento de las compraventas
Andalucía se situó entre las comunidades con avances interanuales en las compraventas de agosto, aunque el crecimiento fue moderado.
Según los datos publicados por Idealista a partir de la estadística del INE, las operaciones aumentaron un 0,7% respecto a agosto de 2025.
El dato contrasta con los incrementos más intensos de Extremadura, Cantabria y Murcia, que encabezaron la clasificación regional de compraventas durante el mes.
En términos generales, el mercado andaluz comparte el desafío que afrontan otras regiones españolas: el crecimiento de las operaciones no garantiza que los hogares con ingresos medios puedan comprar una vivienda en las zonas donde trabajan.
Para valorar la situación de Andalucía con rigor sería necesario comparar la evolución de las compraventas con la de los precios, los salarios y la oferta disponible, además de diferenciar entre capitales, áreas metropolitanas, municipios turísticos y zonas rurales.
El dato de agosto refleja una mejora de la actividad, pero no permite afirmar que se haya resuelto el problema de acceso a la vivienda en la comunidad.
El verdadero problema: vender más no significa que comprar sea más fácil
Las estadísticas inmobiliarias suelen generar titulares positivos cuando aumenta el número de compraventas o de hipotecas. Sin embargo, el volumen de operaciones y la accesibilidad son indicadores diferentes.
Una compraventa registra una transmisión de propiedad. Una hipoteca refleja un préstamo formalizado bajo determinadas condiciones. Ninguno de los dos indicadores mide directamente cuántos ciudadanos pueden adquirir su primera vivienda sin asumir un esfuerzo financiero excesivo.
En agosto coincidieron tres movimientos relevantes:
- Las compraventas aumentaron un 3,4% interanual.
- Las hipotecas crecieron un 2,3%.
- El importe medio hipotecario subió un 7,7%, hasta los 181.285 euros.
Al mismo tiempo, el interés medio alcanzó el 3,08%.
La combinación obliga a evitar una lectura triunfalista. La actividad comercial se recuperó, pero los préstamos medios son más elevados y financiar una compra continúa teniendo un coste significativo.
El debate sobre la vivienda exige analizar tanto la demanda como la oferta. Entre las cuestiones relevantes figuran la disponibilidad de suelo urbanizable, los plazos administrativos, el coste de construcción, la oferta de vivienda protegida y las condiciones de acceso al crédito.
También es necesario distinguir entre las medidas que pueden mejorar la oferta a medio plazo y las ayudas dirigidas a determinados compradores. Las políticas públicas pueden aliviar algunas dificultades, pero su efecto depende de su diseño, su financiación y la respuesta efectiva del mercado.
Los datos de agosto no permiten atribuir la evolución a una sola decisión política ni demostrar que una medida concreta haya provocado el repunte. Para establecer esa relación serían necesarios análisis adicionales y evidencia específica.
Lo que sí puede afirmarse es que una recuperación de las compraventas no equivale automáticamente a una recuperación de la capacidad adquisitiva de los españoles.
Qué deben tener en cuenta quienes quieran comprar una vivienda
Los últimos datos del INE ofrecen varias referencias útiles para quienes estén valorando una compra.
Antes de firmar una hipoteca, conviene comprobar al menos cinco cuestiones:
- Ahorro inicial: disponer del dinero necesario para la entrada y los gastos asociados a la operación.
- Cuota mensual: calcular el pago hipotecario junto con los suministros, los impuestos, las comunidades y el mantenimiento.
- Tipo de interés: comparar las condiciones de los préstamos fijos y variables sin limitarse a la cuota inicial.
- Plazo de devolución: valorar cómo cambia el coste total al ampliar o reducir la duración del préstamo.
- Estabilidad financiera: reservar un margen para imprevistos, cambios laborales y posibles gastos extraordinarios.
La cifra de 181.285 euros es un promedio estadístico, no el importe que necesita cualquier comprador. El préstamo concreto dependerá del precio de la vivienda y de la cantidad que aporte el comprador con sus propios ahorros.
Del mismo modo, el tipo medio del 3,08% no garantiza que una entidad ofrezca esa condición a todos los solicitantes.
Comparar varias ofertas y calcular el coste total resulta especialmente importante cuando el importe financiado es elevado. Una pequeña diferencia en el interés puede tener un efecto considerable durante un préstamo de varias décadas.
Fuentes oficiales y claves para interpretar los datos
La información central de este artículo procede de fuentes identificables y contrastables:
- Instituto Nacional de Estadística (INE): Estadística de Transmisiones de Derechos de la Propiedad, agosto de 2026. Publicada el 26 de octubre de 2026.
- Instituto Nacional de Estadística (INE): Estadística de Hipotecas, agosto de 2026. Publicada el 26 de octubre de 2026.
- Idealista/news: información publicada el 26 de octubre de 2026 sobre las compraventas y las hipotecas del mes de agosto.
Documentación oficial:
- Estadística de Transmisiones de Derechos de la Propiedad del INE.
- Estadística de Hipotecas del INE.
- Información original de Idealista/news.
Los datos de agosto tienen carácter provisional, por lo que pueden experimentar revisiones posteriores.
Conclusión: el mercado se mueve, pero el acceso a la vivienda sigue en el centro del debate
La recuperación de las compraventas y de las hipotecas durante agosto es una señal positiva para la actividad inmobiliaria. Sin embargo, el retroceso acumulado de las operaciones en 2026 y el aumento del importe medio de los préstamos aconsejan prudencia.
España registra más operaciones que hace un año en agosto, pero eso no demuestra que comprar una casa resulte más asequible. El coste de financiación, el ahorro exigido y los precios de los inmuebles siguen siendo factores determinantes para miles de hogares.
La discusión sobre la vivienda no debería limitarse a celebrar los repuntes mensuales. También debe preguntarse si la oferta responde a la demanda, si los salarios permiten afrontar los precios y si las políticas públicas están facilitando soluciones sostenibles.
Porque el indicador decisivo para muchas familias no es cuántas viviendas se venden, sino si pueden comprar una sin hipotecar su estabilidad económica durante décadas.
 Chollones
 Chollones
 Chollones